Keria
Les PME gagnent le plus de temps en combinant automatisation documentaire, CRM sectoriel et signature électronique: ces solutions numériques pour PME réduisent les tâches répétitives et fluidifient la relation client. Dans les secteurs banque, immobilier et notariat, où les dossiers et vérifications s'accumulent, ces outils libèrent des heures chaque semaine sans exiger une refonte complète des processus existants. Le bon choix dépend moins de la technologie que de son adéquation avec les volumes et contraintes réglementaires du métier.
1. Automatisation documentaire et OCR intelligent
L'OCR intelligent lit automatiquement un dossier papier ou PDF et en extrait les données clés, identité, montants, dates, sans ressaisie manuelle. Ce mécanisme repose sur la reconnaissance de texte appliquée aux pièces justificatives: relevés bancaires, actes, pièces d'identité. Au lieu qu'un collaborateur recopie chaque champ à la main, le système identifie et classe l'information directement dans le dossier numérique.
Le bénéfice se mesure dans le temps récupéré sur les tâches de vérification et de classement, qui occupent une part importante du traitement d'un dossier dans les métiers à forte volumétrie documentaire. Les notaires et les banques, confrontés à un flux constant de pièces récurrentes, compromis, relevés d'identité bancaire, justificatifs de revenus, sont les premiers concernés.
Le vrai différenciateur ne tient pas à la capacité de lecture seule, mais à l'intégration. Un outil d'OCR qui fonctionne en silo, déconnecté du logiciel métier existant, oblige à exporter puis réimporter les données, ce qui annule une partie du gain de temps. Les solutions numériques pour PME qui fonctionnent le mieux sont celles qui s'implantent directement dans l'environnement logiciel déjà en place, sans rupture de flux entre la capture et l'exploitation du document.
2. CRM sectoriel pour la gestion client
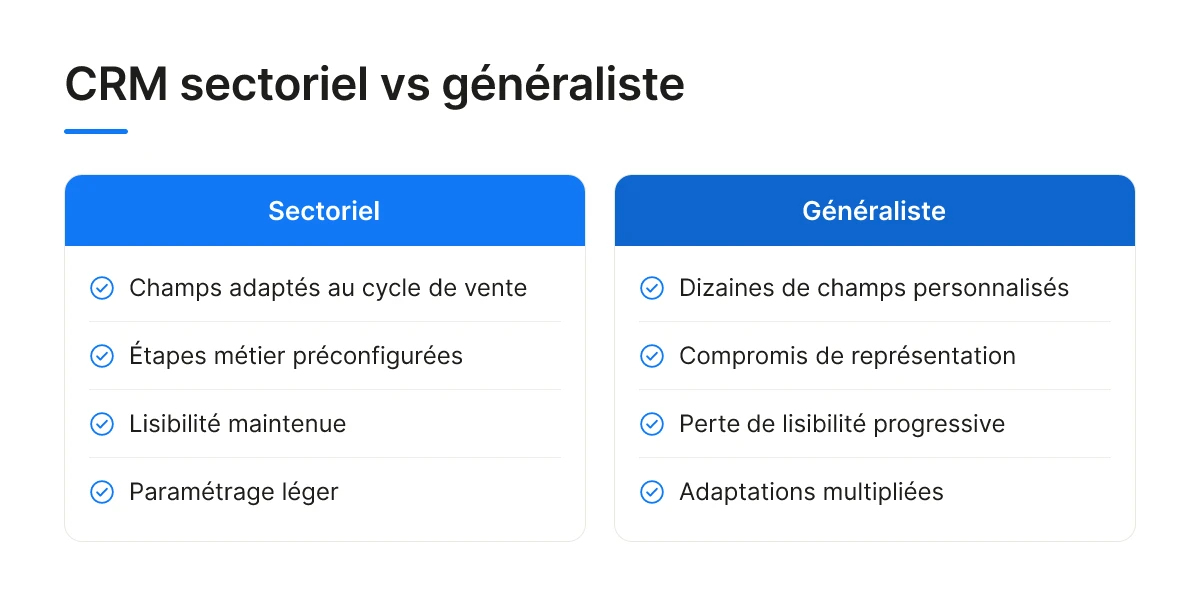
Un CRM conçu pour un métier précis structure le suivi client avec des champs et des étapes déjà adaptés au cycle de vente du secteur, sans paramétrage lourd. Un CRM généraliste, lui, oblige à créer des dizaines de champs personnalisés pour représenter un compromis de vente, une levée de conditions suspensives ou une clause notariale, et finit par perdre en lisibilité à mesure que les équipes multiplient les adaptations.
Quels logiciels ou plateformes sont les plus pertinents pour optimiser la gestion client et les processus métier?
Les plateformes les plus utiles sont celles qui offrent une vision centralisée du parcours client, des premiers échanges jusqu'à la signature finale, sans jongler entre tableurs, boîtes mail et agendas séparés. Pour les agences immobilières et les études notariales, dont les cycles de vente s'étalent souvent sur plusieurs mois, cette centralisation évite la perte d'information entre deux interlocuteurs d'un même dossier.
Le différenciateur tient au suivi automatique des relances et des échéances réglementaires propres au secteur, délai de rétractation, date de signature authentique, renouvellement de mandat, plutôt qu'un simple historique de contacts. Un CRM sectoriel alerte avant l'échéance; un CRM générique se contente de l'enregistrer.
3. Signature électronique et contractualisation à distance
La signature électronique valide juridiquement un contrat à distance, supprimant les allers-retours papier et les délais postaux entre deux parties. Le mécanisme repose sur une authentification de l'identité du signataire, associée à un horodatage qui donne à la signature une valeur légale équivalente au papier.
Le bénéfice direct se mesure dans le délai entre l'accord verbal et la finalisation du contrat, souvent réduit de plusieurs jours à quelques heures. Les courtiers, agences immobilières et services juridiques qui traitent des actes récurrents, mandats, compromis, avenants, y gagnent en fluidité sans multiplier les déplacements ou les relances.
Le différenciateur tient à la traçabilité complète de chaque étape de validation: qui a signé, quand, depuis quel appareil. Cette preuve d'audit devient précieuse en cas de contrôle réglementaire ou de litige contractuel, ce qu'un simple échange d'e-mails ne permet jamais de reconstituer avec la même précision.
4. Outils de sécurisation des transactions bancaires
Les outils de sécurisation combinent authentification renforcée et traçabilité des flux pour réduire le risque de fraude sans ralentir les opérations courantes. Ce mécanisme s'appuie sur des contrôles automatiques qui vérifient l'identité de l'émetteur et l'origine des fonds à chaque étape, sans ajouter de validation manuelle supplémentaire à chaque transaction.
Comment les outils numériques transforment-ils les processus dans le secteur bancaire et financier?
Ils déplacent le contrôle de la vérification humaine vers une surveillance continue et automatisée des flux, ce qui renforce la conformité face aux obligations réglementaires tout en accélérant le traitement des dossiers. Les PME du secteur bancaire et financier, qui gèrent des volumes de transactions sensibles avec des exigences strictes de conformité, en tirent une confiance accrue de la part de leurs propres clients.
Le différenciateur tient à l'équilibre recherché entre sécurité et fluidité opérationnelle. Une architecture mal conçue ajoute des contrôles qui ralentissent chaque transaction; une solution bien pensée sécurise sans créer de friction visible pour l'utilisateur final. C'est précisément ce type d'équilibre que Keria.tech vise dans la conception de plateformes pour les acteurs bancaires, en calibrant la sécurité sur le risque réel du processus plutôt qu'en appliquant un contrôle uniforme partout.
5. Plateformes collaboratives de partage de documents
Les plateformes collaboratives centralisent les documents d'un dossier dans un espace unique, accessible à tous les intervenants autorisés en temps réel. Sans cet espace commun, les fichiers s'éparpillent entre pièces jointes d'e-mails et dossiers locaux, et chaque collaborateur finit par travailler sur une version différente du même document.
Le bénéfice se mesure dans l'accès centralisé et synchronisé aux documents à jour, ce qui élimine les versions contradictoires et les échanges répétés pour identifier la dernière mouture d'un contrat. Les PME qui travaillent régulièrement avec des partenaires externes, notaires, courtiers, apporteurs d'affaires, en tirent un bénéfice direct sur la coordination inter-équipes.
Le différenciateur tient à la gestion fine des droits d'accès par dossier: chaque partenaire externe ne voit que les documents qui le concernent, ce qui reste essentiel quand les pièces échangées contiennent des données confidentielles. C'est un point que les solutions numériques pour PME génériques, pensées pour un usage interne uniquement, couvrent rarement avec la même précision.
6. Outils d'analyse de données et tableaux de bord métier
Un tableau de bord métier agrège automatiquement les données de votre CRM et de vos outils de gestion pour afficher des indicateurs visuels à jour, sans export manuel. Fini le fichier Excel reconstitué chaque lundi matin à partir de trois logiciels différents.
L'automatisation des tâches et la réduction des ressaisies font partie des bénéfices concrets attendus d'une transformation digitale réussie [1]. Un dirigeant qui suit son activité sur un tableau de bord vivant décide sur des chiffres réels, pas sur un rapport figé datant de trois semaines.
Cette solution vise les dirigeants de PME qui veulent piloter leur activité sans dépendre d'un collaborateur chargé de compiler un rapport mensuel. Chez Keria.tech, les tableaux de bord livrés aux banques, agences et notaires intègrent des indicateurs pré-configurés par secteur, taux de transformation des dossiers, délais de traitement KYC, volume de mandats signés, plutôt qu'une interface générique à paramétrer de zéro.
Quels indicateurs clés (KPI) dois-je suivre pour évaluer l'impact de mes solutions numériques?
Suivez ces trois indicateurs pour objectiver un gain de productivité réel:
- Le temps de traitement moyen par dossier, avant et après la mise en place de l'outil.
- Le taux d'erreur constaté avant/après automatisation des tâches répétitives.
- Le volume de dossiers traité par collaborateur sur une période donnée.
7. Solutions de robotisation des processus documentaires
La robotisation applique des règles automatisées qui vérifient, trient et transmettent les documents répétitifs sans qu'un humain n'intervienne à chaque étape. Un dossier de prêt ou un acte notarié suit un circuit prédéfini, de la réception à l'archivage.
Les tâches administratives répétitives, vérifier une pièce, relancer un document manquant, transmettre une information à la paie ou à la conformité, grignotent le temps des équipes dans une PME, même prises séparément [3]. La robotisation documentaire libère les collaborateurs pour qu'ils se concentrent sur les dossiers complexes qui demandent un vrai jugement métier.
Ce type d'outil s'adresse aux PME traitant un volume élevé de dossiers similaires, notariat, banques de détail, agences immobilières gérant de nombreux mandats. La différence tient dans la gestion des exceptions: un moteur de règles bien conçu identifie un dossier atypique et le route vers un traitement humain, au lieu de forcer tous les cas dans un parcours rigide pensé uniquement pour les situations standards.
8. Solutions numériques pour PME: outils de conformité et traçabilité réglementaire
Les solutions numériques pour PME en secteur réglementé remplacent le suivi papier et les tableurs par un historique automatique de chaque action, consultable à tout moment. Au-delà d'un certain volume de dossiers, un suivi manuel devient une source d'erreur difficile à détecter avant un contrôle.
Le renforcement des obligations réglementaires pousse les PME à structurer leur conformité au lieu de la gérer au fil de l'eau [2]. Un historique automatique facilite les audits et les contrôles sectoriels, KYC pour une banque, vérifications d'usage pour un notaire, sans reconstruction fastidieuse des pièces après coup.
Ces outils ciblent les notaires, les banques et les intermédiaires immobiliers soumis à des obligations de traçabilité strictes. Keria.tech construit ces plateformes avec des alertes automatiques sur les échéances réglementaires, renouvellement de pièce, date limite de vérification, relance de dossier incomplet, plutôt qu'un simple espace d'archivage passif qui ne signale rien tant que personne ne va le consulter.
Comment choisir la bonne solution numérique pour votre PME
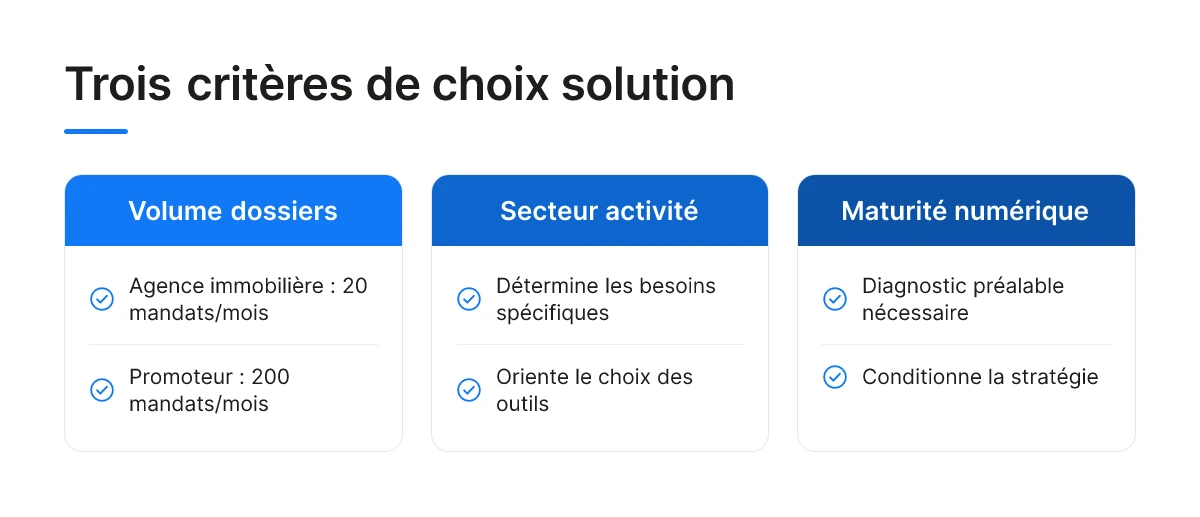
Croisez trois critères avant de choisir: le volume de dossiers traités, votre secteur d'activité et votre niveau de maturité numérique actuel.
Une agence immobilière qui traite vingt mandats par mois n'a pas les mêmes besoins qu'un promoteur qui en gère deux cents. Un diagnostic de maturité digitale précède toute stratégie efficace, avant même de choisir les outils [1]. Évaluez ensuite chaque solution numérique pour PME sur trois critères concrets:
- Son intégration avec vos outils existants, CRM, ERP bancaire, logiciel notarial, sans rupture de flux entre les systèmes.
- L'accompagnement proposé au déploiement, de la formation des équipes jusqu'au suivi post-lancement.
- Sa capacité à évoluer sans tout reconstruire dans deux ans, à mesure que vos volumes ou vos process changent.
Les budgets se répartissent en paliers qualitatifs: des outils standards accessibles pour démarrer, des solutions intermédiaires pour un processus métier précis, et des plateformes premium sur mesure pour une transformation plus large. Mieux vaut démarrer avec un outil pilote sur un processus prioritaire, la gestion documentaire ou le suivi des échéances réglementaires, par exemple, avant d'étendre à d'autres fonctions une fois les résultats mesurés.
Quels programmes gouvernementaux comme France Num ou les aides régionales puis-je solliciter?
France Num et les dispositifs régionaux de soutien à la digitalisation peuvent financer une partie du diagnostic ou du déploiement d'un outil numérique. Renseignez-vous auprès de votre CCI ou de votre région avant de lancer un projet, ces aides varient selon les territoires et les secteurs éligibles.
Comment évaluer si une solution est vraiment adaptée à mes besoins spécifiques?
Vérifiez qu'elle répond à un processus métier précis de votre organisation, pas à un besoin générique. Un outil pensé pour votre secteur, comme une plateforme développée pour les contraintes spécifiques d'une banque régionale ou d'une étude notariale, réduit le risque de devoir la reconfigurer entièrement après quelques mois d'usage.
Questions fréquentes
Combien de temps faut-il pour voir un retour concret sur un investissement numérique en PME?
Comptez entre 3 et 6 mois pour les premiers résultats mesurables sur un processus ciblé, automatisation d'une tâche RH, dématérialisation d'un dossier client. Un projet scopé étroitement (onboarding, gestion documentaire) produit des gains visibles plus vite qu'une refonte globale du système d'information. Les outils métier sur mesure, calibrés sur un problème précis plutôt que sur l'ensemble du SI, raccourcissent généralement ce délai.
Comment gérer la résistance au changement de mes collaborateurs lors d'une transformation numérique?
Impliquez les équipes dès la phase de diagnostic et formez-les avant le déploiement, pas après [1]. La résistance au changement reste l'un des freins majeurs à la digitalisation des PME, aux côtés du coût et du manque de compétences internes [2]. Un outil pensé pour la simplicité d'usage réduit nettement cette friction, car l'adoption dépend autant de l'ergonomie que de la formation.
Quel est le calendrier réaliste pour une transformation numérique selon la taille de mon entreprise?
La méthode compte plus que la taille: fixer des objectifs clairs, choisir les outils, former les équipes, puis mesurer les résultats, en quatre temps [5]. Une TPE peut digitaliser un processus en quelques semaines; une banque régionale ou un réseau d'agences immobilières, avec des contraintes réglementaires plus lourdes, vise plutôt six mois pour un premier périmètre métier critique, sans toucher à l'ensemble du SI.
Quelles solutions numériques sont particulièrement adaptées aux besoins des professionnels du notariat et de l'immobilier?
Les notaires et agences immobilières gagnent le plus avec des solutions numériques pour PME qui centralisent la gestion documentaire et automatisent les vérifications réglementaires (KYC, conformité). Keria.tech conçoit par exemple des plateformes sur mesure qui connectent banques, agences, promoteurs et notaires autour d'un même dossier, plutôt que d'ajouter un logiciel isolé de plus. L'enjeu: réduire le temps passé à assembler et vérifier des pièces manuellement, une étape qui pèse lourd dans le traitement d'un dossier.
Quelles qualités doit avoir un vrai partenaire technologique pour accompagner ma PME?
Un partenaire fiable comprend vos contraintes métier avant de proposer une solution technique, et livre des outils calibrés sur votre problème exact, pas une licence surdimensionnée. Il mesure les résultats avec vous: temps gagné, tâches automatisées, conformité renforcée. Keria.tech construit ses projets autour de cette logique: comprendre l'opérationnel d'une banque, d'un notaire ou d'un promoteur avant d'écrire une ligne de code.
Conclusion
La digitalisation réussie d'une PME tient à trois choix: cibler un processus précis plutôt que refondre tout le SI, impliquer les équipes avant le déploiement, et mesurer des résultats concrets dès les premiers mois. Les banques régionales, agences immobilières, promoteurs et notaires qui avancent le plus vite sont ceux qui traitent chaque dossier métier comme un projet autonome, pas comme un chantier IT général. Les solutions numériques pour PME les plus efficaces restent celles qui s'adaptent à un métier précis plutôt que l'inverse.
Prochaine étape concrète: listez le processus qui vous coûte le plus de temps cette semaine, onboarding client, dossier KYC, gestion documentaire, et évaluez-le avec Keria.tech pour un diagnostic ciblé sur ce seul périmètre.
Sources & References
- Transformation digitale des PME: réussir la transformation numérique de votre entreprise
- La digitalisation des PME: un enjeu clé
- Gestion RH en PME: 7 tâches administratives à automatiser
- Transformation numérique des PME: étapes et outils en 2026
Contenu éditorial à portée informative, sans valeur contractuelle. Keria est courtier en opérations de banque et en services de paiement (COBSP), immatriculé à l'ORIAS sous le n° 26005901 (orias.fr).