Keria
Pour implémenter une signature électronique légale, votre organisation doit choisir le niveau de signature adapté à l'enjeu du document (simple, avancée ou qualifiée), s'appuyer sur un prestataire certifié conforme au règlement eIDAS, et garantir un archivage probatoire des documents signés. Pour une banque, une agence immobilière ou une étude notariale, cela implique d'intégrer la solution directement dans les workflows existants, CRM, gestion documentaire, parcours client, plutôt que de l'utiliser comme un outil isolé. Le choix du niveau et du prestataire dépend du risque juridique associé à chaque type de document.
Comment intégrer une solution de signature électronique légale dans vos processus métier?
L'intégration réussie d'une signature électronique légale repose sur quatre étapes: cartographie des documents, choix du niveau de signature, raccordement technique, puis formation des équipes.
Une banque régionale, une agence immobilière ou une étude notariale ne traitent pas tous les documents avec le même niveau d'enjeu juridique. C'est précisément cette hétérogénéité qui rend l'intégration plus complexe qu'un simple ajout d'outil.
Quelles étapes suivre pour déployer une solution dans vos workflows existants?
La première étape consiste à cartographier tous les documents qui transitent par votre organisation: mandats de vente, offres de prêt, actes sous seing privé, procurations, avenants contractuels. Chaque catégorie doit ensuite être associée à un niveau de signature, simple, avancée ou qualifiée, selon le risque juridique qu'elle porte. Un mandat de recherche immobilière n'exige pas le même niveau de preuve qu'une offre de prêt engageant plusieurs centaines de milliers d'euros. Vient ensuite l'intégration technique proprement dite: connecter la solution de signature à votre CRM, à votre logiciel de gestion documentaire ou à votre outil métier existant (Temenos, Sopra Banking Software, logiciel notarial type Genapi ou Octaviale). Brancher la signature directement dans l'outil que vos équipes utilisent déjà réduit les ressaisies, les erreurs de version de document et les ruptures de parcours client, contrairement à un outil de signature isolé qui oblige à basculer entre plusieurs interfaces. Chez Keria.tech, nous construisons ce type de raccordement sur mesure plutôt que d'imposer une licence logicielle supplémentaire déconnectée de votre système d'information.
La dernière étape, souvent sous-estimée, est la formation des équipes terrain. Un conseiller bancaire ou un négociateur immobilier qui ne comprend pas la différence entre les niveaux de signature risque de choisir le mauvais type pour un document sensible, avec des conséquences en cas de contentieux.
Comment garantir la conformité légale et l'archivage sécurisé des documents signés?
La conformité légale d'une signature électronique repose sur quatre piliers: identification fiable du signataire, horodatage certifié, intégrité du document et consentement explicite au moment de la signature. Le règlement eIDAS 2, entré en vigueur le 20 mai 2024, renforce justement cette chaîne de confiance en précisant comment vérifier l'identité et l'habilitation du signataire, au-delà du simple clic sur « signer » [4]. L'archivage probatoire complète ce dispositif: les documents signés doivent être conservés dans un coffre-fort électronique garantissant qu'aucune modification n'est intervenue après signature, pendant une durée adaptée à la nature de l'acte, souvent plusieurs années pour les actes notariés ou bancaires. En cas de litige, c'est cette traçabilité complète qui constitue la valeur de preuve devant un tribunal, un point que la jurisprudence récente de la Cour de cassation est venue renforcer en mars 2024 [5].
Quels niveaux de signature électronique choisir selon vos besoins?
Le règlement eIDAS définit trois niveaux, simple, avancée, qualifiée, et chacun correspond à un degré de preuve juridique différent selon l'enjeu de votre opération. Choisir le bon niveau, c'est la première décision à prendre avant de déployer une signature électronique légale dans votre organisation.
Quelles différences entre signature simple, avancée et qualifiée pour vos opérations?
La signature simple repose sur un geste basique: un clic, une case à cocher, une image de signature importée. Elle convient à un accord interne à faible enjeu, validation d'une note de frais, confirmation d'un rendez-vous commercial, mais elle n'identifie pas formellement le signataire avec un niveau de certitude élevé.
La signature avancée ajoute une identification renforcée du signataire, par exemple via un code envoyé par SMS ou une vérification d'identité documentaire, et garantit l'intégrité du document signé grâce à un scellement cryptographique. C'est le niveau attendu pour un contrat bancaire, un mandat de vente immobilière ou un bail commercial: des documents qui engagent une partie sur le plan financier, mais qui ne relèvent pas de l'acte authentique.
La signature qualifiée est délivrée via un certificat émis par un prestataire de services de confiance qualifié, après vérification physique ou équivalente de l'identité du signataire. Son effet juridique est reconnu comme équivalent à la signature manuscrite devant notaire [5], ce qui en fait le niveau requis pour les actes authentiques et les opérations à très forte sensibilité juridique.
Quels niveaux sont obligatoires pour les marchés publics et les formalités administratives?
La signature qualifiée s'impose dans des contextes précis: marchés publics au-delà de certains seuils, certains actes notariés dématérialisés, et plusieurs formalités administratives spécifiques. En matière notariale, le décret du 20 novembre 2020 a d'ailleurs permis d'établir les procurations notariées à distance via un système électronique sécurisé [2], et plus de 90 % des actes authentiques sont aujourd'hui signés électroniquement [3].
Choisir un niveau trop faible pour un document à fort enjeu juridique fragilise sa valeur probante en cas de contestation devant un tribunal. Un arrêt de la Cour de cassation de mars 2024 a d'ailleurs rappelé l'importance d'un processus de signature électronique correctement construit pour que la preuve tienne en justice [5]. Pour une banque qui digitalise l'entrée en relation client ou un promoteur qui fait signer un contrat de réservation, ce choix de niveau doit être arbitré en amont, pas ajusté après un litige.
Comment évaluer et comparer les solutions de signature électronique disponibles?
Comparer des prestataires de signature électronique légale exige de vérifier trois éléments concrets avant tout contrat: certification, intégration technique et capacité de support.
Quels critères de sélection utiliser pour choisir un prestataire?
Le premier critère concerne le niveau de certification eIDAS du prestataire, qualifié ou non qualifié. Un prestataire de services de confiance qualifié a été audité par un organisme indépendant, tandis qu'un prestataire non qualifié peut suffire pour une signature simple ou avancée sur un contrat commercial courant [5]. Pour une banque qui traite des contrats de prêt ou un notaire qui prépare des actes, cette distinction détermine la nature des documents qui pourront être signés.
Le deuxième critère est la capacité d'intégration API avec vos outils métier existants, core banking, CRM immobilier, logiciel de gestion notariale. Une solution qui s'interface mal avec votre système d'information actuel génère un travail de ressaisie manuel qui annule une partie du gain de temps attendu.
Le troisième critère porte sur le niveau de support disponible selon vos volumes réels de signatures. Une agence immobilière qui signe quelques dizaines de mandats par mois n'a pas les mêmes besoins qu'une banque régionale qui traite des centaines de dossiers de crédit chaque semaine.
Comment vérifier la conformité et la certification d'une solution de signature électronique?
Trois vérifications concrètes permettent de confirmer la conformité réelle d'une solution, au-delà des arguments commerciaux du prestataire. D'abord, consultez la liste de confiance européenne (Trusted List) qui recense les prestataires qualifiés reconnus dans l'Union européenne, un prestataire absent de cette liste ne peut pas délivrer de signature qualifiée valide. Ensuite, vérifiez que le certificat du signataire est émis par une autorité de certification reconnue et reste traçable tout au long du processus. Enfin, assurez-vous que l'horodatage de chaque signature est conservé de manière vérifiable, car c'est cette preuve technique qui fait foi en cas de contestation devant un tribunal [4].
Avant de signer un contrat avec un prestataire, posez systématiquement ces questions: où sont hébergées les données (France, Union européenne, hors UE); quelle est la durée de conservation des preuves de signature; la solution est-elle déjà déployée chez des clients du secteur bancaire ou notarial avec des contraintes similaires aux vôtres.
Côté budget, les solutions d'entrée de gamme couvrent des besoins ponctuels à faible volume. Les offres milieu de gamme intègrent une connexion à votre CRM ou votre core banking. Les solutions premium, avec signature qualifiée et support dédié, s'adressent aux organisations à fort volume comme les banques ou les études notariales. Chez Keria Tech, nous concevons des plateformes sur mesure qui intègrent la brique de signature électronique directement dans votre workflow métier existant, plutôt que d'imposer un outil générique déconnecté de vos outils actuels.
Comparer uniquement le prix sans vérifier la certification expose votre organisation à un risque juridique réel: un acte signé avec une solution non conforme peut être contesté, invalidant potentiellement un contrat de prêt ou une vente immobilière entière.
Quels cas d'usage de la signature électronique légale pour les banques, agences immobilières et notaires?
Chaque secteur applique la signature électronique légale à des documents précis, avec un niveau de sécurité calibré selon l'enjeu juridique et financier du contrat.
Dans une banque, l'ouverture de compte et les contrats de prêt figurent parmi les usages les plus répandus. Les agences immobilières s'appuient sur la signature électronique pour les mandats de vente et, de plus en plus, pour les compromis de vente, avec une vigilance particulière sur les annexes obligatoires. Du côté des études notariales, les actes sous seing privé (certains baux, procurations préparatoires) se signent électroniquement, en complément de l'acte authentique qui reste traité différemment.
Les notaires ont d'ailleurs ouvert la voie bien avant les autres secteurs régulés. Plus de 90 % des actes authentiques sont désormais signés électroniquement, avec 20 millions d'actes authentiques électroniques déposés au Minutier central électronique depuis 2008 [3]. Ce volume prouve que la dématérialisation fonctionne à grande échelle, y compris pour des actes à forte valeur juridique.
Existe-t-il des restrictions légales pour signer électroniquement certains documents en France?
Oui, certains actes restent hors du champ de la signature électronique classique et exigent la comparution physique ou un acte authentique.
L'acte authentique notarié impose en principe la présence des parties devant le notaire, sauf procédure dérogatoire. Le décret n° 2020-1422 du 20 novembre 2020 a toutefois ouvert la voie à la procuration notariée à distance, signée électroniquement via un système garantissant sécurité et confidentialité, lorsque l'une des parties ne peut se déplacer [2]. Cette dérogation vise la procuration, pas l'ensemble des actes authentiques. Les actes d'état civil et une partie des actes sous seing privé relatifs au droit de la famille et des successions restent également exclus ou fortement encadrés: ces documents touchent à des droits personnels que le législateur protège par un formalisme renforcé, peu compatible avec une signature électronique simple.
Comment adapter la signature électronique aux besoins des banques, agences immobilières et notaires?
Le niveau de signature doit correspondre au risque financier et juridique du document, pas au confort d'implémentation du prestataire.
Un crédit immobilier à montant élevé justifie une signature avancée, voire qualifiée, avec vérification d'identité renforcée, une simple case cochée ne suffit pas en cas de litige. Dans le secteur bancaire, la signature électronique légale s'articule directement avec les obligations KYC: l'identification du signataire au moment de la signature peut s'appuyer sur les mêmes données que la vérification réglementaire, évitant une double saisie. C'est précisément ce type d'intégration, signature, identification et processus métier dans un même flux, que Keria Tech conçoit pour ses clients bancaires et notariaux, en adaptant l'architecture à la sensibilité réelle de chaque document plutôt qu'en appliquant un standard unique.
Quel est le retour sur investissement d'une implémentation de signature électronique légale?
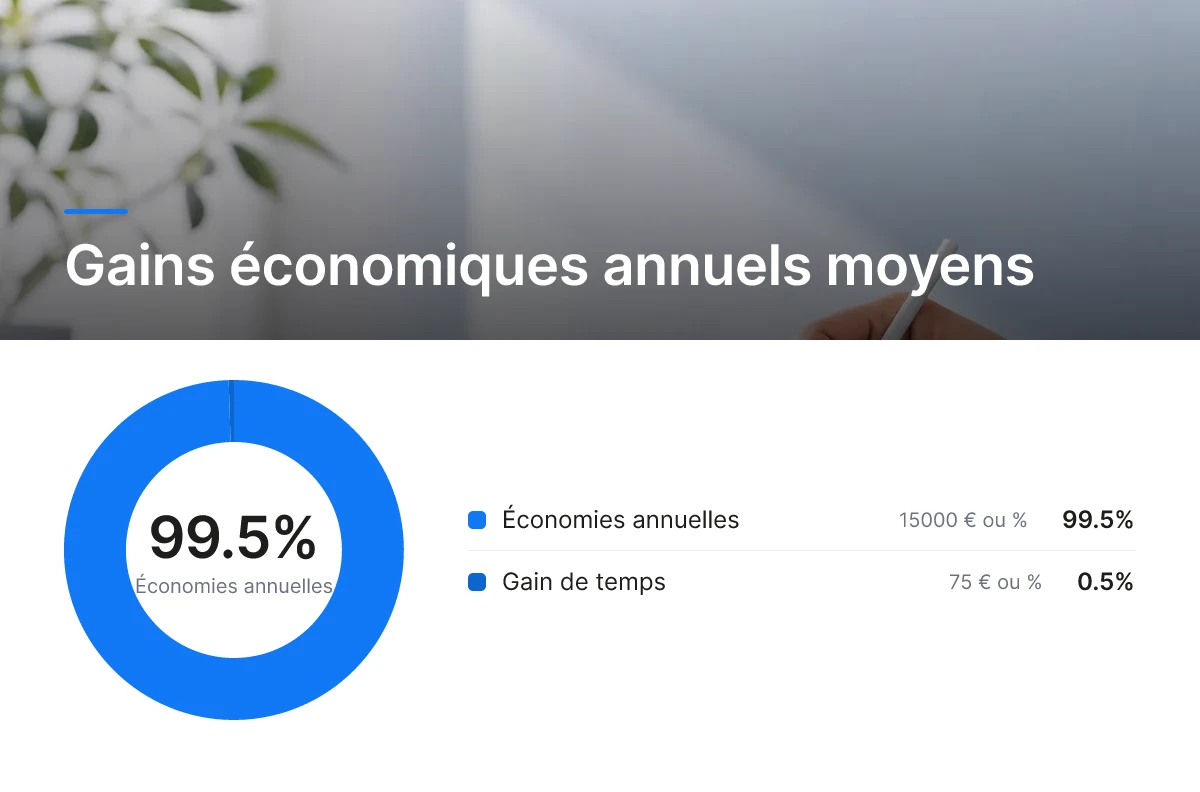
Le retour sur investissement d'une signature électronique légale se mesure principalement par la réduction du délai de traitement des dossiers et la baisse du taux d'abandon client. IDC estime que les entreprises françaises économisent en moyenne 15 000 € par an après le passage à la signature électronique, avec un gain de temps de 75 % par rapport aux processus papier [1]. Mais au-delà de ce chiffre agrégé, il faut comprendre les mécanismes concrets qui produisent ces gains pour pouvoir les projeter sur votre propre organisation.
Quels modèles de tarification existent et comment calculer le retour sur investissement?
Les fournisseurs de signature électronique proposent généralement trois types de modèles: l'abonnement par volume de signatures mensuel, la tarification à l'usage pour les organisations avec des pics d'activité saisonniers, et l'offre entreprise incluant intégration SI et support dédié. Le bon choix dépend moins du prix affiché que du volume réel de dossiers traités et de la fréquence des pics d'activité, une agence immobilière qui signe dix compromis par mois n'a pas le même profil qu'une banque régionale qui traite des centaines de contrats de prêt.
Pour calculer un ROI interne, trois indicateurs suffisent. D'abord, comparez le temps de traitement moyen d'un dossier avant et après dématérialisation, du premier accord verbal jusqu'à la signature effective. Ensuite, suivez le taux de complétion des dossiers engagés: un circuit de signature plus rapide réduit mécaniquement le nombre de clients qui abandonnent en cours de route. Enfin, chiffrez le coût de non-conformité évité, litiges sur l'authenticité d'un document, sanctions réglementaires liées au KYC/AML, ou contestations en justice qu'une preuve électronique solide permet d'écarter plus facilement.
Quelles économies et gains d'efficacité attendre de cette transformation numérique?
Le premier gain vient de la suppression des allers-retours postaux. Un contrat envoyé par courrier recommandé prend plusieurs jours pour revenir signé; une signature électronique légale réduit ce délai à quelques heures, parfois quelques minutes. Pour un promoteur immobilier qui gère plusieurs réservations en parallèle, ce raccourcissement du cycle limite le risque qu'un acquéreur change d'avis entre l'accord verbal et la signature.
Le deuxième gain touche la ressaisie manuelle. Chaque document papier scanné, archivé, puis ressaisi dans un système métier introduit des erreurs et mobilise du temps administratif. La dématérialisation élimine cette étape en connectant directement la signature au système d'information.
Le troisième poste d'économies concerne les coûts d'impression, d'envoi et d'archivage physique des documents, des coûts récurrents qui disparaissent presque entièrement. Pour une notaire, cela s'ajoute à un gain de conformité: plus de 90 % des actes authentiques sont aujourd'hui signés électroniquement en France [3], preuve que la dématérialisation ne compromet pas la sécurité juridique.
Frequently Asked Questions
Une signature électronique simple a-t-elle une valeur légale en France?
Oui, une signature électronique simple est juridiquement valable pour la majorité des contrats commerciaux et bancaires courants [5]. Elle couvre les cas où le risque de contestation reste limité, devis, bons de commande, contrats d'abonnement. Pour les actes à enjeu patrimonial ou réglementaire plus lourd, mieux vaut passer à un niveau avancé ou qualifié selon le document concerné.
Faut-il un certificat qualifié pour signer un contrat bancaire à distance?
Pas systématiquement: la signature qualifiée (QES) reste réservée aux actes notariés et aux marchés publics, pas aux contrats bancaires standards [5]. Une signature avancée (AES), qui lie l'identité du signataire au document de façon vérifiable, suffit dans la grande majorité des dossiers d'ouverture de compte ou de crédit traités par une banque régionale.
Peut-on intégrer la signature électronique à un CRM notarial existant?
Oui, à condition que l'intégration soit développée sur mesure plutôt qu'imposée par un outil générique. Keria.tech conçoit précisément ce type de connexion entre un CRM métier et un module de signature, pour que les notaires signent sans ressaisie ni changement d'interface. L'enjeu n'est pas la signature seule, mais la continuité du workflow documentaire autour d'elle.
Combien de temps conserver un document signé électroniquement?
La durée dépend du type d'acte, mais l'archivage électronique probant doit rester lisible et vérifiable sur toute la période légale applicable [1]. Un acte authentique électronique, par exemple, est conservé au Minutier Central Électronique des Notaires, hors de portée d'une simple sauvegarde interne classique.
Comment prouver qu'une signature électronique n'a pas été falsifiée?
La preuve repose sur une piste d'audit horodatée, liée cryptographiquement au document et au signataire identifié [4]. Depuis l'arrêt de la Cour de cassation de mars 2024, les tribunaux examinent la robustesse de cette politique de preuve, pas seulement l'existence d'une signature [5]. Un prestataire doit donc documenter chaque étape du processus, de l'identification à l'horodatage final.
Conclusion
La signature électronique légale n'est plus une question de conformité abstraite: c'est un levier opérationnel mesurable, à condition de choisir le bon niveau, simple, avancé ou qualifié, pour chaque type de document. Les notaires l'ont démontré les premiers, avec plus de 90% des actes authentiques signés électroniquement [3]. Pour une banque régionale ou une agence immobilière, la vraie valeur apparaît quand la signature s'intègre nativement au CRM ou à l'ERP existant, sans rupture de parcours. Keria.tech construit précisément ce type d'intégration sur mesure. Première étape concrète: cartographiez vos trois processus documentaires les plus lents et identifiez lequel justifie un niveau de signature avancé dès le prochain trimestre.
Sources & References
- Electronic Signature France 2026: Regulation & Solutions
- Power of attorney at the notary: how to sign online? | Notaires de France
- Notary and digital | Conseil supérieur du notariat
- Electronic signatures: what’s changing with eIDAS 2
- E-Signature Laws in France: Legal Guide for Developers | Firma.dev
Contenu éditorial à portée informative, sans valeur contractuelle. Keria est courtier en opérations de banque et en services de paiement (COBSP), immatriculé à l'ORIAS sous le n° 26005901 (orias.fr).