Keria
L'automatisation bancaire intelligente désigne l'utilisation combinée de la RPA (Robotic Process Automation), de l'IA et du machine learning pour exécuter des processus bancaires répétitifs sans intervention humaine. Elle réduit les coûts opérationnels de 25 à 50 %, accélère le traitement des dossiers (prêts, conformité, ouverture de compte) et améliore la précision des données. En 2026, elle est devenue un levier stratégique incontournable face aux exigences réglementaires croissantes et à la pression concurrentielle des fintechs.
Qu'est-ce que l'automatisation bancaire intelligente et pourquoi est-elle devenue essentielle?
L'automatisation bancaire intelligente combine trois couches technologiques, RPA, IA générative et agents autonomes, pour traiter des processus bancaires entiers sans intervention humaine constante.
"L'automatisation intelligente dans le secteur bancaire ne se limite plus à l'exécution de tâches répétitives : elle permet désormais aux institutions financières de prendre des décisions contextuelles en temps réel, transformant fondamentalement la façon dont les banques opèrent." — Shankar Narayanan, Directeur général des services financiers chez Automation Anywhere
RPA, IA et automatisation agentique: quelles différences concrètes pour une banque?
Ces trois technologies opèrent à des niveaux distincts. La RPA exécute des tâches scriptées et répétitives: saisie de données, extraction de documents, rapprochements comptables. L'IA générative monte d'un cran, elle interprète un contexte, analyse une pièce justificative ambiguë, ou rédige un résumé de dossier de crédit. L'automatisation agentique, elle, gère des workflows multi-étapes complets sans supervision: un agent IA peut aujourd'hui détecter une transaction suspecte, croiser des données de plusieurs systèmes et déclencher une alerte réglementaire, le tout en temps réel [3].
C'est cette troisième couche qui définit la frontière entre l'automatisation classique et l'automatisation bancaire intelligente. Les agents autonomes représentent la tendance dominante de 2025-2026 [2].
Les tendances qui accélèrent l'adoption en 2025-2026
Selon McKinsey, 70 % des tâches de back-office bancaire sont automatisables d'ici 2030, avec un potentiel d'économies estimé à 1 000 milliards de dollars à l'échelle mondiale. Cette projection explique l'urgence ressentie par les directions générales. Par ailleurs, selon le rapport IBM sur l'automatisation bancaire, les établissements qui adoptent l'automatisation intelligente réduisent leur temps de traitement des opérations courantes de plus de 60 %.
La pression vient aussi des fintechs et néobanques: une ouverture de compte s'y traite en moins de 5 minutes contre 3 à 5 jours dans une banque traditionnelle. Cet écart d'expérience client pousse les banques régionales à accélérer leurs projets de modernisation opérationnelle.
Le cadre réglementaire ajoute une contrainte supplémentaire. L'AI Act européen, applicable depuis août 2024 avec des obligations renforcées en 2026, classe plusieurs systèmes d'automatisation bancaire, notamment ceux impliqués dans le scoring de crédit ou la détection de fraude, comme systèmes à haut risque. Ces systèmes doivent satisfaire des exigences strictes de traçabilité et d'auditabilité, ce qui impose une architecture technique pensée dès la conception.
Comment fonctionne l'automatisation bancaire et quels processus automatiser en priorité?
L'automatisation bancaire intelligente combine RPA, OCR et IA pour traiter les tâches répétitives sans toucher au système central, ce qui réduit le risque de migration.
Ouverture de compte, prêts et conformité: les cas d'usage les plus matures
Les processus à automatiser en priorité se classent par ordre de maturité technologique et de volume de tâches manuelles. Voici les cinq domaines où le retour sur investissement est le plus rapide:
- Ouverture de compte avec KYC automatisé: vérification d'identité, contrôle des listes de sanctions et collecte documentaire traitées en quelques minutes plutôt qu'en plusieurs jours.
- Traitement des prêts immobiliers: extraction automatique des pièces justificatives par OCR intelligent, salaires, relevés bancaires, avis d'imposition. Cette approche réduit le taux d'erreur de saisie de 90 % par rapport à la saisie manuelle [3].
- Gestion de conformité et audit réglementaire: génération automatique de rapports pour DORA et DSP2, avec traçabilité complète de chaque décision.
- Réconciliation comptable: rapprochement automatique des transactions entre systèmes, détection des écarts en temps réel.
- Détection de fraude: modèles ML qui analysent les patterns de transaction et signalent les anomalies sans intervention humaine [2].
En 2025, la gestion de patrimoine et le financement commercial gagnent du terrain: scoring de crédit enrichi par ML et rapports réglementaires générés automatiquement réduisent le temps de traitement de plusieurs heures à quelques minutes [3]. Selon Automation Anywhere, les banques qui automatisent leur processus de conformité réglementaire constatent une réduction de 80 % du temps consacré à la génération de rapports.
Les processus nécessitant un jugement éthique, restructuration de dette, relation client en situation de fragilité financière, restent hors périmètre d'une automatisation complète.
Connecter les systèmes bancaires hérités aux outils d'automatisation modernes
La majorité des banques régionales françaises opèrent sur des core banking systems vieillissants, Temenos, Sopra Banking Software ou solutions maison, qu'elles ne peuvent pas remplacer du jour au lendemain.
Le pattern d'intégration le plus répandu suit trois couches [2]:
- Couche RPA en surface: des robots logiciels reproduisent les actions d'un utilisateur sur les interfaces existantes, sans modifier le système central.
- API middleware: une couche intermédiaire expose les données du core banking aux outils modernes de façon contrôlée et sécurisée.
- Connecteurs low-code: des plateformes de connexion permettent aux équipes métier de configurer des flux sans développement lourd.
Cette architecture préserve l'investissement dans les systèmes existants tout en permettant d'y greffer des capacités modernes. Keria.tech applique précisément cette approche pour les banques régionales: des solutions sur mesure qui s'intègrent à l'existant sans refonte du système d'information, avec des résultats mesurables en moins de six mois.
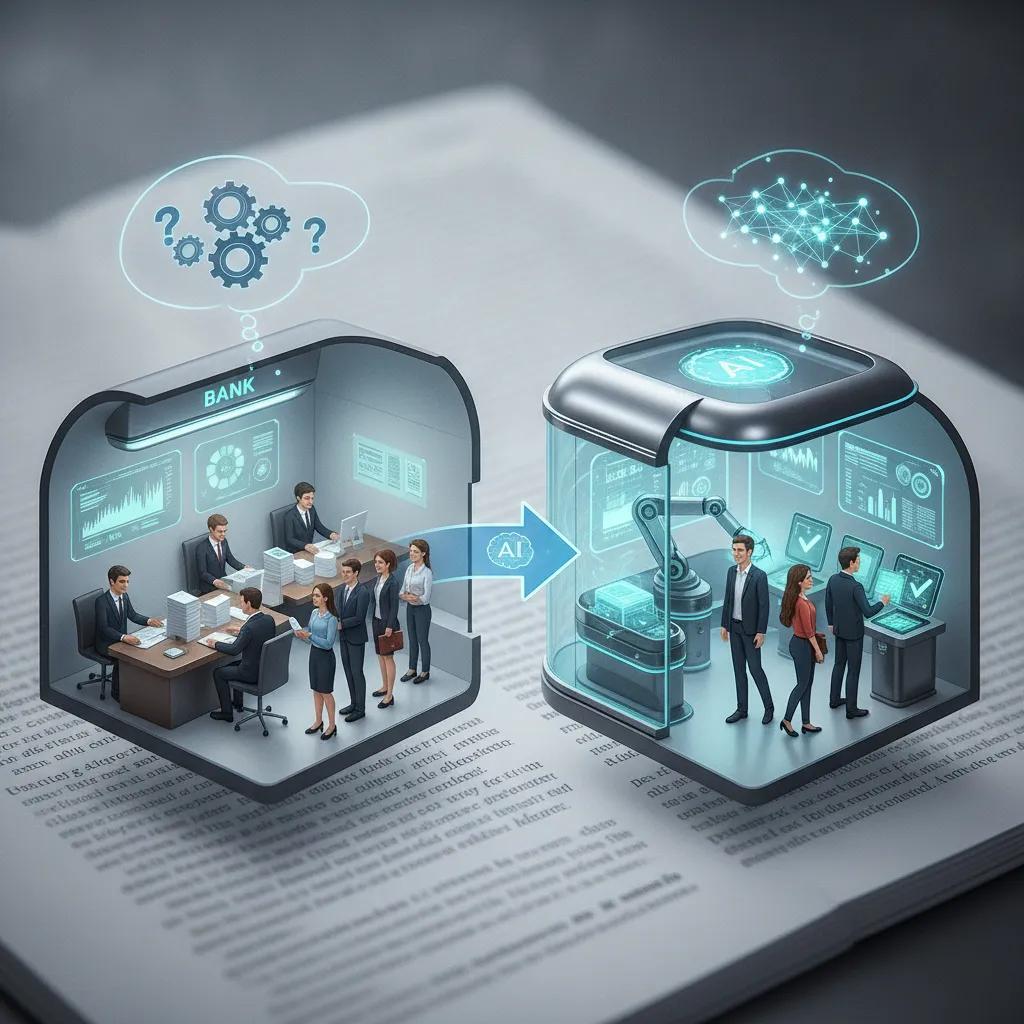
Quels sont les avantages mesurables et le ROI réel de l'automatisation pour les banques?
Les banques qui déploient l'automatisation réduisent leurs coûts opérationnels de 30 à 40 % et atteignent le seuil de rentabilité en moins de 14 mois. For more information, see Hybridps.
Cas d'usage réels: métriques de réduction de coûts et de délais de traitement
Deutsche Bank a réduit ses coûts de traitement de 30 % grâce à la RPA sur ses opérations back-office. HSBC a automatisé 1 500 processus internes et enregistre un ROI moyen de 200 % sur 18 mois [2]. Ces résultats ne sont pas des cas isolés, ils reflètent une tendance structurelle.
Le délai de traitement des prêts hypothécaires illustre l'ampleur des gains: il passe en moyenne de 22 jours à 3 jours après automatisation [3]. Sur le volet conformité, les banques utilisant l'automatisation pour le reporting réglementaire réduisent leurs erreurs de 85 % et leurs coûts de conformité de 40 %, selon Deloitte (2024).
"Les institutions financières qui investissent dans l'automatisation intelligente constatent non seulement une réduction significative de leurs coûts opérationnels, mais aussi une amélioration mesurable de la satisfaction client, avec des scores NPS en hausse de 15 à 25 points en moyenne." — Alexandre Duperray, Associé responsable des services financiers chez Deloitte France
Le calcul du ROI suit trois étapes concrètes: estimer le coût total d'implémentation (licences, intégration, formation), quantifier les économies annuelles générées (ETP libérés × coût horaire + réduction des erreurs), puis calculer le point mort. Un projet d'automatisation bancaire intelligente atteint généralement ce seuil entre 9 et 14 mois.
Comment l'automatisation améliore l'expérience client en banque de détail et en banque d'entreprise
Pour les particuliers, les gains sont immédiats: réponse aux demandes de prêt en moins de 24 heures, services disponibles 24h/24, et réduction du taux d'abandon de dossier de 35 %. Le self-service automatisé réduit aussi la charge sur les conseillers, qui peuvent se concentrer sur les situations complexes.
Pour les entreprises clientes, les bénéfices sont différents: le financement commercial s'automatise de bout en bout, et la gestion de trésorerie devient disponible en temps réel. Keria.tech accompagne les banques régionales sur ces deux dimensions, en construisant des outils calibrés sur leurs processus existants, sans refonte complète du système d'information.
Quels défis réglementaires et risques faut-il anticiper lors de l'implémentation?
Quatre cadres réglementaires, RGPD, PSD2, Basel III et AI Act, définissent les contraintes non négociables de tout projet d'automatisation bancaire intelligente.
RGPD, PSD2 et AI Act: ce que chaque réglementation impose concrètement
Le RGPD impose une traçabilité complète des décisions automatisées. Son article 22 donne aux clients le droit d'obtenir une explication sur toute décision prise sans intervention humaine, refus de crédit, blocage de compte. Chaque workflow automatisé doit donc produire un journal d'audit lisible et horodaté.
La PSD2 conditionne l'accès aux données de paiement à une authentification forte (SCA). Dans les workflows automatisés, cela impose d'intégrer des mécanismes de vérification à chaque étape sensible, pas seulement à la connexion initiale. Un pipeline d'automatisation mal conçu peut créer des failles d'accès non conformes.
Basel III exige un reporting précis des risques et des exigences de capital. Les systèmes automatisés doivent produire des données fiables et auditables en temps réel pour alimenter ces rapports réglementaires.
L'AI Act représente le risque émergent le plus structurant. Les systèmes de scoring de crédit et de détection de fraude sont classés haut risque, ils devront respecter des obligations de documentation technique, de supervision humaine et d'audit régulier dès 2026. Les banques qui déploient ces outils sans préparer leur dossier de conformité s'exposent à des sanctions dès l'entrée en vigueur.
Trois risques opérationnels s'ajoutent à ces contraintes légales: la dépendance excessive à un seul système automatisé (single point of failure), la dérive progressive des modèles ML dans le temps (model drift), et le biais algorithmique dans les décisions de prêt, un risque qui fait l'objet d'un traitement détaillé dans notre article sur l'audit conformité réglementaire.
"La conformité réglementaire ne doit pas être perçue comme un frein à l'automatisation, mais comme un cadre structurant qui garantit la confiance des clients et la pérennité des systèmes déployés. Les banques qui intègrent la conformité dès la conception de leurs workflows automatisés avancent plus vite et plus sûrement." — Marie-Laure Denis, Présidente de la Commission Nationale de l'Informatique et des Libertés (CNIL)
Reskilling et gestion du changement: préparer les équipes à l'automatisation
60 % des projets d'automatisation bancaire échouent non pas pour des raisons techniques, mais à cause de résistances organisationnelles non anticipées (Gartner, 2024). La technologie seule ne suffit pas.
Une stratégie de gestion du changement en trois phases réduit ce risque. D'abord, cartographier les impacts humains poste par poste, identifier qui perd quelles tâches et qui gagne quelles responsabilités. Ensuite, lancer un programme de reskilling ciblé: les conseillers bancaires dont les tâches de saisie sont automatisées migrent vers des rôles de supervision des workflows et d'analyse des alertes générées par les modèles. Enfin, communiquer en interne de façon transparente sur les objectifs mesurables, délais de traitement réduits, taux d'erreur cibles, pour ancrer le projet dans des résultats concrets plutôt que dans une promesse abstraite de modernisation.
Quelles plateformes et solutions choisir pour automatiser efficacement votre banque?
Le choix dépend de trois variables: la taille de votre DSI, votre core banking existant, et le niveau de gouvernance qu'exige votre régulateur.
UiPath, Automation Anywhere, Blue Prism: comparatif pour les cas d'usage bancaires
UiPath dispose d'un écosystème étendu de connecteurs bancaires natifs et d'IA intégrée, idéal pour les banques avec des équipes IT structurées. Sa limite principale: des licences dont le coût devient dissuasif pour les banques régionales de moins de 200 collaborateurs.
Automation Anywhere [2] mise sur une architecture cloud-native et une automatisation agentique avancée, adaptée aux processus complexes et multi-systèmes. Les équipes IT habituées à des environnements legacy devront prévoir une montée en compétence de 3 à 6 mois.
Blue Prism/SS&C [3] offre une gouvernance et une sécurité de niveau enterprise, avec un historique bancaire solide. Son point faible: moins de flexibilité pour les documents non structurés ou les processus qui évoluent rapidement. Selon SS&C Blue Prism, les institutions financières utilisant leur plateforme d'automatisation intelligente réduisent en moyenne leurs coûts de traitement de 35 % dès la première année de déploiement.
Pour les banques régionales, deux alternatives low-code méritent l'attention. Microsoft Power Automate s'intègre nativement dans un environnement Microsoft déjà en place (Teams, SharePoint, Dynamics). Appian combine BPM et RPA sur une même plateforme, particulièrement efficace pour la gestion de dossiers de prêts.
Comment mettre en œuvre l'automatisation dans les domaines spécialisés (prêts hypothécaires, gestion de patrimoine, financement commercial)
Avant de choisir un outil, appliquez ce cadre en 4 critères: compatibilité avec votre core banking actuel, niveau d'audit requis par votre régulateur, capacité à traiter des documents non structurés via OCR, et coût total de possession sur 3 ans, licences, intégration, maintenance incluses.
L'automatisation des processus métier et la transformation numérique doivent être pensées ensemble: une solution d'automatisation bancaire intelligente déployée en silo échoue systématiquement à l'étape d'intégration avec les outils existants.
Démarrez par un processus à fort volume et faible risque, la réconciliation de relevés bancaires est le cas d'usage le plus courant pour un premier pilote. Mesurez le ROI sur 90 jours, documentez les écarts, puis étendez. Les déploiements big-bang concentrent les risques techniques et humains sur une seule fenêtre de temps: c'est la principale cause d'échec identifiée dans les projets RPA bancaires. Keria.tech accompagne précisément cette phase de cadrage et de déploiement progressif, en adaptant l'architecture aux contraintes réelles de chaque établissement.
Questions fréquentes sur l'automatisation bancaire intelligente
Quelle est la différence entre la RPA et l'automatisation bancaire intelligente?
La RPA exécute des tâches répétitives selon des règles fixes; l'automatisation bancaire intelligente y ajoute l'IA pour traiter des données non structurées et prendre des décisions contextuelles [3]. Une RPA classique peut copier des données d'un formulaire vers un autre. Un système intelligent, lui, lit un relevé bancaire scanné, en extrait les informations pertinentes et signale les anomalies, sans règle préprogrammée pour chaque cas. La combinaison des deux technologies constitue ce que SS&C Blue Prism appelle l'« automatisation intelligente » [3].
Combien coûte un projet d'automatisation bancaire et quel délai de retour sur investissement attendre?
Le coût varie fortement selon le périmètre: un projet ciblé sur un seul processus (onboarding, KYC, traitement de dossiers) se chiffre généralement entre 30 000 € et 150 000 € pour une banque régionale. Les grandes institutions déploient des budgets pluriannuels de plusieurs millions d'euros. Le retour sur investissement intervient typiquement entre 12 et 24 mois pour les projets bien délimités, grâce aux gains de productivité et à la réduction des erreurs de traitement [2]. Un périmètre précis dès le départ accélère significativement ce délai.
L'automatisation bancaire intelligente menace-t-elle les emplois dans le secteur financier?
L'automatisation supprime des tâches répétitives, pas des métiers entiers, les postes les plus exposés sont ceux centrés sur la saisie manuelle et la vérification documentaire [1]. En pratique, les banques qui automatisent réaffectent leurs équipes vers des activités à plus forte valeur ajoutée: conseil client, analyse de risque complexe, gestion des exceptions. Le secteur bancaire reste l'un des premiers adopteurs de l'automatisation [2], et les organisations qui gèrent cette transition avec un plan de montée en compétences limitent les suppressions de postes nettes.
Peut-on automatiser les processus bancaires sans remplacer le système core banking existant?
Oui, la majorité des projets d'automatisation s'intègrent par-dessus les systèmes existants via des API ou des connecteurs RPA, sans toucher au core banking [3]. C'est précisément l'approche que Keria.tech applique pour les banques régionales: concevoir des outils sur mesure qui se greffent sur des environnements Temenos ou Sopra Banking Software sans refonte du système d'information. Cette architecture en couche permet de moderniser des processus critiques en moins de six mois, tout en préservant la stabilité opérationnelle de l'institution.
Quelles sont les étapes clés pour lancer un premier projet d'automatisation bancaire intelligente?
Un premier projet réussi suit quatre étapes essentielles : identifier un processus à fort volume et faible risque (réconciliation de relevés, traitement de dossiers KYC), réaliser un diagnostic chiffré (temps passé, taux d'erreur, coût par dossier), choisir une plateforme compatible avec l'environnement existant, puis déployer en mode pilote sur 90 jours avant de généraliser. Cette approche progressive limite les risques techniques et humains, et permet de démontrer un ROI concret avant tout engagement budgétaire plus large.

Conclusion
L'automatisation bancaire intelligente n'est pas un projet informatique, c'est une décision métier. Les banques qui obtiennent des résultats concrets commencent par un processus précis (onboarding, KYC, traitement de dossiers de prêt), mesurent le gain avant de généraliser, et choisissent des outils qui s'intègrent à leur environnement existant sans tout reconstruire. La technologie est disponible; le vrai travail est de définir le bon périmètre dès le départ.
Si vous dirigez une banque régionale et que vous identifiez un processus manuel qui coûte des heures à vos équipes chaque semaine, commencez par le chiffrer: temps passé, taux d'erreur, coût par dossier. Ce diagnostic est le point de départ d'un projet d'automatisation réaliste. Keria.tech peut vous accompagner dans cette étape de cadrage avant tout engagement de développement.
Sources & References
- Qu'est-ce que l'automatisation bancaire? | IBM
- Qu'est-ce que l'automatisation dans le secteur bancaire et comment les banques l'utilisent-elles?
- L'AI et la RPA pour les services bancaires et financiers | SS&C Blue Prism
Contenu éditorial à portée informative, sans valeur contractuelle. Keria est courtier en opérations de banque et en services de paiement (COBSP), immatriculé à l'ORIAS sous le n° 26005901 (orias.fr).