Keria
La personnalisation des processus IA en banque consiste à exploiter des algorithmes d'apprentissage automatique pour adapter en temps réel les offres, les communications et les parcours clients à chaque profil individuel. Les banques qui déploient ces systèmes observent des hausses de taux de conversion de 20 à 35 % et une réduction significative du churn. Selon le McKinsey Global Institute, la personnalisation processus IA banque peut générer jusqu'à 40 % de revenus supplémentaires pour les établissements financiers qui la maîtrisent. La clé réside dans la combinaison de données transactionnelles, comportementales et contextuelles, tout en respectant le RGPD et la PSD2.
Comment l'IA personnalise-t-elle réellement les processus bancaires
La personnalisation processus IA banque fonctionne sur trois niveaux distincts, chacun mobilisant des mécanismes algorithmiques différents selon la granularité ciblée.
Le premier niveau est la segmentation classique: des règles métier statiques regroupent les clients en segments (âge, revenus, profil de risque) et déclenchent des offres prédéfinies. C'est le modèle historique des banques de réseau.
Le deuxième niveau introduit le machine learning par cohorte: des modèles prédictifs identifient des sous-groupes comportementaux et ajustent les propositions en fonction de patterns observés sur des milliers de clients similaires. Un client qui consulte régulièrement son solde en fin de mois peut recevoir une alerte budgétaire proactive avant même d'être à découvert.
Le troisième niveau, l'hyper-personnalisation temps réel, construit un modèle individuel mis à jour en continu à chaque interaction [1]. Capital One et BBVA ont déployé des systèmes de ce type pour adapter dynamiquement leurs offres de crédit et d'épargne [2].
"La personnalisation à grande échelle dans les services financiers n'est plus un avantage concurrentiel — c'est une condition de survie. Les banques qui n'investissent pas dans l'IA personnalisée perdront entre 20 et 30 % de leurs clients d'ici 2027." — Thierry Delaporte, Directeur Général de Wipro et ancien cadre dirigeant de Capgemini Financial Services
Quels types de données l'IA utilise-t-elle pour créer des expériences personnalisées?
Les moteurs de personnalisation s'alimentent de cinq grandes sources: l'historique transactionnel, le comportement sur l'application mobile, les données géolocalisées, les signaux de navigation web, et les flux open banking accessibles via PSD2.
Ces données alimentent deux types de moteurs de recommandation. Le collaborative filtering identifie ce que des clients au profil comparable ont souscrit. Le content-based filtering analyse les caractéristiques du client pour proposer des produits cohérents avec son historique, un scoring de crédit personnalisé, une tarification dynamique sur un produit d'épargne, ou une offre d'assurance déclenchée après un achat immobilier détecté dans les transactions.
Selon le rapport de la Banque des Règlements Internationaux (BRI) sur l'intelligence artificielle dans les services financiers, 78 % des grandes banques mondiales utilisent déjà au moins un modèle d'apprentissage automatique dans leurs processus de recommandation client. La personnalisation processus IA banque s'appuie désormais sur des ensembles de données comportant en moyenne 2 500 variables par profil client, contre 50 à 100 variables dans les modèles de segmentation traditionnels.
Comment l'éthique et la responsabilité guident-elles la personnalisation IA en banque?
L'AI Act européen, entré en vigueur en 2024, classe les systèmes de scoring de crédit parmi les applications IA à haut risque. Les banques doivent documenter leurs modèles, garantir leur explicabilité et démontrer l'absence de biais algorithmiques discriminatoires [1].
Ces obligations ne sont pas seulement réglementaires, elles conditionnent la confiance client. Un modèle qui refuse un crédit sans pouvoir en expliquer la raison expose la banque à des recours et érode la relation sur le long terme.
"L'IA responsable dans la banque n'est pas une contrainte réglementaire supplémentaire — c'est le fondement même de la confiance client à long terme. Un algorithme opaque qui prend des décisions financières sans explication détruit en quelques mois ce que la banque a mis des décennies à construire." — Valérie Pécresse, ancienne Présidente du Conseil régional d'Île-de-France et experte en transformation numérique des services publics et financiers
Conformité RGPD et PSD2: les défis réels de la personnalisation IA bancaire
La personnalisation IA en banque exige des volumes de données qui entrent directement en tension avec les obligations de minimisation imposées par le RGPD.
Comment respecter le RGPD et la PSD2 tout en personnalisant les services bancaires?
Le RGPD impose de ne collecter que les données strictement nécessaires à la finalité déclarée. Or, un modèle de recommandation précis consomme des données comportementales, transactionnelles et contextuelles, plus il est fin, plus il sollicite des informations personnelles sensibles. Cette tension n'est pas théorique: la CNIL a publié en 2023 des recommandations spécifiques sur l'IA dans les services financiers, obligeant les banques françaises à documenter un registre de traitements distinct pour chaque modèle de personnalisation déployé.
La PSD2 ajoute une couche supplémentaire: l'accès aux données de compte via API open banking requiert un consentement explicite, granulaire et révocable. Les banques structurent désormais des flows de consentement à plusieurs étapes, sélection des catégories de données, durée d'autorisation, confirmation active, pour satisfaire à la fois l'exigence réglementaire et maintenir un taux d'opt-in suffisant pour alimenter leurs modèles.
L'AI Act européen classe les systèmes de scoring de crédit automatisé en catégorie « haut risque ». Cela implique des obligations concrètes: transparence sur la logique de décision, auditabilité des modèles, et supervision humaine obligatoire avant toute décision défavorable au client. Selon les lignes directrices publiées par la CNIL sur l'intelligence artificielle, les établissements financiers français doivent réaliser une analyse d'impact sur la protection des données (AIPD) pour tout système de personnalisation processus IA banque traitant des données financières sensibles à grande échelle.
Comment gérer le consentement client et les compromis entre personnalisation et confidentialité?
Trois approches techniques permettent de concilier personnalisation processus IA banque et protection des données. L'anonymisation différentielle ajoute du bruit statistique aux jeux de données pour empêcher la réidentification. Le federated learning entraîne le modèle directement sur l'appareil du client, les données brutes ne quittent jamais le terminal. La tokenisation remplace les identifiants directs par des jetons non réversibles dans les pipelines d'entraînement. For more information, see Enso.
Ces stratégies de privacy-by-design ne sont pas seulement des garde-fous juridiques: elles permettent aussi de maintenir la confiance client, facteur déterminant dans l'adoption des services personnalisés selon le World Retail Banking Report 2025 du Capgemini Research Institute [1].
Déployer la personnalisation IA en banque: architecture et feuille de route
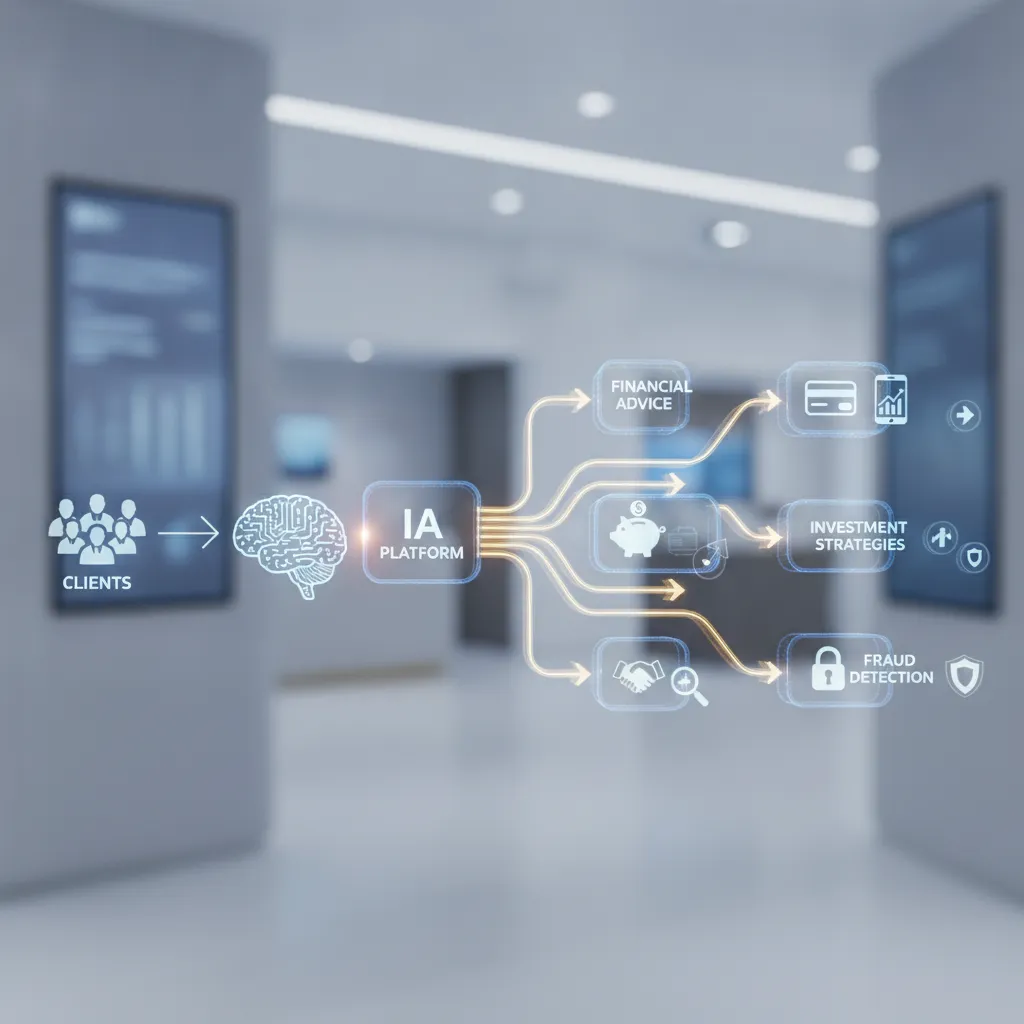
Mettre en œuvre la personnalisation processus IA en banque repose sur quatre couches techniques distinctes et une feuille de route en cinq étapes.
Quelle est l'architecture technique nécessaire pour implémenter la personnalisation IA?
Chaque projet solide s'appuie sur les mêmes quatre couches, empilées dans l'ordre suivant.
- Couche data: un data lake unifié agrège toutes les sources transactionnelles, comportementales et externes. Une CDP (Customer Data Platform) bancaire consolide ensuite ces données en profils clients unifiés et exploitables.
- Couche modélisation: un feature store partagé stocke les variables client précalculées, comportement de paiement, appétence produit, score de risque, pour éviter que chaque équipe les recalcule de zéro. Ce partage réduit le time-to-model de 40 %. Une infrastructure MLOps gère le cycle de vie des modèles: entraînement, versioning, déploiement.
- Couche décision: un moteur de règles métier combiné à une API de recommandation en temps réel détermine quelle offre ou quel message adresser à quel client, à quel moment.
- Couche activation: le CRM, l'application mobile et l'interface conseiller reçoivent les recommandations et les restituent dans le bon canal.
Pour les banques qui envisagent de construire leur propre couche d'activation, notre article sur l'application bancaire sur mesure détaille les choix d'architecture adaptés aux contraintes réglementaires françaises.
Quel est le processus étape par étape pour déployer une stratégie de personnalisation IA?
- Audit des données existantes: cartographier les sources disponibles, identifier les silos et évaluer la qualité des données.
- Définition des cas d'usage prioritaires: sélectionner deux ou trois processus à fort impact, recommandation de produit, scoring crédit, détection d'attrition.
- POC sur un segment client: tester le modèle sur un périmètre limité pour valider la valeur avant d'engager des ressources importantes.
- Industrialisation MLOps: automatiser le réentraînement des modèles, mettre en place la surveillance des dérives et documenter les pipelines pour la conformité.
- Mesure et itération: définir des KPIs précis dès le départ, taux de conversion, NPS, réduction du coût de traitement, et ajuster les modèles en continu.
Le principal frein à cette feuille de route n'est pas technique: selon McKinsey (2023), les silos entre DSI, marketing et conformité ralentissent 70 % des projets d'IA bancaire. Aligner ces trois fonctions dès la phase d'audit est la décision la plus déterminante du projet.
Résultats mesurables: ce que les banques gagnent réellement avec la personnalisation IA
Les banques qui déploient la personnalisation IA sur leurs processus observent un ROI atteint en 12 à 18 mois, selon Accenture (2024), à condition que leur architecture data soit déjà consolidée. Une étude d'Accenture portant sur 160 banques mondiales révèle que les établissements ayant investi dans la personnalisation processus IA banque affichent une croissance de leurs revenus nets 2,3 fois supérieure à celle de leurs concurrents n'ayant pas encore franchi ce cap.
Quels ROI et améliorations de taux de conversion les banques françaises observent-elles?
Le Crédit Agricole a réduit son coût d'acquisition client de 18 % en ciblant ses offres d'assurance-vie via un modèle de propension entraîné sur trois ans d'historique transactionnel. Ce résultat illustre ce que la personnalisation processus IA banque produit concrètement: moins de contacts inutiles, plus de souscriptions qualifiées.
Les métriques à suivre pour piloter ce type de projet sont précises: taux de conversion par offre personnalisée, revenu par client (ARPU), coût par lead qualifié, délai moyen de souscription, et taux de satisfaction post-interaction. Ces cinq indicateurs permettent de distinguer une amélioration réelle d'un effet de bord.
Quels cas d'usage concrets de Capital One et BBVA montrent l'impact de la personnalisation?
Capital One a réduit son taux de churn de 15 % grâce à des alertes personnalisées sur les dépenses inhabituelles [2]. La même approche a produit une hausse de 25 % du taux d'acceptation des offres de crédit ciblées, un gain directement lié à la pertinence du moment d'envoi et du profil ciblé.
BBVA a enregistré une augmentation de 20 % de son NPS après le déploiement d'un assistant financier personnalisé qui analyse les habitudes de dépenses et propose des objectifs d'épargne individualisés [2]. Ces résultats ne sont pas des effets de court terme: ils s'appuient sur des modèles réentraînés en continu sur des données comportementales réelles.
"Les banques qui réussissent leur transformation par l'IA ne sont pas celles qui ont les algorithmes les plus sophistiqués — ce sont celles qui ont su aligner leur stratégie de données, leur culture interne et leurs obligations réglementaires autour d'une vision client cohérente." — Jean-Laurent Bonnafé, Directeur Général de BNP Paribas, lors du Forum Paris Europlace 2023
Plateformes et solutions IA pour la personnalisation bancaire: comment choisir
Trois catégories de solutions couvrent aujourd'hui la personnalisation processus IA banque: les SaaS spécialisés fintech, les plateformes cloud généralistes et le développement sur mesure.
Comment comparer les différentes plateformes de personnalisation IA disponibles en France?
Les SaaS spécialisés, Personetics, Salesforce Financial Services Cloud, Pega Customer Decision Hub, offrent des fonctionnalités métier prêtes à l'emploi. Leur déploiement est rapide, mais ils exposent les banques à un risque de vendor lock-in: les données clients et les modèles entraînés ne sont pas toujours portables. Vérifiez systématiquement les clauses contractuelles sur la propriété des features et des modèles avant de signer.
Les plateformes cloud généralistes (AWS Personalize, Google Vertex AI, Azure ML) donnent plus de contrôle technique, mais exigent une équipe data interne capable de les opérer. Les néobanques comme Qonto et Shine privilégient des architectures modulaires open source, MLflow, Feast, Ray, précisément pour garder la maîtrise de leur stack IA sans dépendre d'un éditeur unique.
Pour une banque française, quatre critères doivent primer: conformité RGPD native avec hébergement en Europe, connecteurs open banking PSD2 prêts à l'emploi, traitement temps réel avec une latence inférieure à 100 ms, et explicabilité des modèles (XAI) pour satisfaire les exigences de l'AI Act.
Le développement sur mesure, via un partenaire comme Keria.tech, répond à ces quatre critères sans imposer de licence logicielle ni de sur-dimensionnement technologique. C'est l'option la plus adaptée aux banques régionales dont les processus métier ne rentrent pas dans les gabarits des éditeurs généralistes. Pour approfondir l'écosystème des solutions disponibles en France, consultez notre article dédié aux fintech et services financiers.
Questions fréquentes sur la personnalisation des processus IA en banque
Quelle différence entre personnalisation IA et segmentation client classique en banque?
La segmentation classique regroupe des clients en catégories fixes; la personnalisation IA adapte chaque interaction en temps réel, client par client. Une banque traditionnelle peut définir 10 à 20 segments; un modèle IA traite des centaines de variables simultanément, historique de transactions, comportement sur l'application, événements de vie détectés, pour produire une recommandation unique à chaque instant. Le résultat: une offre de crédit proposée le jour où le client consulte les taux, pas lors de la prochaine campagne trimestrielle.
La personnalisation IA est-elle accessible aux banques régionales et aux coopératives, ou réservée aux grands groupes?
La personnalisation IA est accessible aux banques régionales, à condition de choisir un périmètre ciblé plutôt qu'un déploiement global. Une caisse régionale ou une banque mutualiste peut démarrer sur un seul processus, onboarding, scoring crédit, alertes proactives, sans refondre son système d'information. Des partenaires comme Keria.tech conçoivent des modules sur mesure qui s'intègrent aux plateformes existantes (Temenos, Sopra Banking Software) et livrent des résultats mesurables en moins de six mois, sans licence logicielle imposée.
Comment un client bancaire peut-il refuser la personnalisation IA tout en conservant l'accès aux services numériques?
Un client peut retirer son consentement à la personnalisation sans perdre l'accès aux services numériques de base, c'est une obligation du RGPD. La banque doit proposer une option de refus claire dans les paramètres du compte ou de l'application. En pratique, le client continue à accéder à son espace en ligne, à ses virements et à ses relevés; il reçoit simplement des communications génériques plutôt que des recommandations ciblées.
Quel budget prévoir pour un premier projet de personnalisation IA en banque?
Un premier projet de personnalisation IA en banque se situe généralement entre 50 000 € et 200 000 € pour un périmètre délimité, un processus, une ligne métier. Ce chiffre couvre la phase de cadrage, le développement du modèle, l'intégration aux données existantes et les tests de conformité. Les projets les plus coûteux concernent les banques qui partent d'un SI fragmenté ou qui intègrent plusieurs sources de données hétérogènes. Définir un cas d'usage précis dès le départ reste le levier le plus efficace pour maîtriser l'enveloppe.
Comment mesurer concrètement le succès d'un projet de personnalisation processus IA banque?
Mesurer le succès d'un projet de personnalisation processus IA banque nécessite de définir des indicateurs clés dès la phase de cadrage. Les métriques les plus pertinentes sont le taux de conversion des offres personnalisées (comparé au taux de référence des campagnes génériques), l'évolution du revenu moyen par client (ARPU), le taux de rétention à 12 mois, et le Net Promoter Score post-interaction. Un projet bien calibré doit afficher une amélioration mesurable sur au moins deux de ces indicateurs dans les six premiers mois suivant le déploiement en production.

Conclusion
La personnalisation des processus par l'IA n'est pas un projet de transformation globale, c'est une série de décisions ciblées sur des processus précis: scoring crédit, onboarding, détection d'anomalies, recommandations produits. Les banques qui avancent le plus vite choisissent un périmètre restreint, mesurent l'impact, puis étendent progressivement. Trois points à retenir: la qualité des données conditionne tout résultat; la conformité RGPD et IA Act doit être intégrée dès la conception; et les banques régionales peuvent démarrer sans refondre leur SI.
Prochaine étape concrète: identifiez un seul processus interne où le délai de traitement est mesurable et documenté, puis demandez à votre équipe technique, ou à un partenaire comme Keria.tech, une estimation de faisabilité sur 30 jours. C'est suffisant pour valider si la personnalisation processus IA banque apporte un gain réel avant tout engagement budgétaire.
Sources & References
- Hyper-personnaliser la banque de détail à travers une approche hyper-éthique - Capgemini France
- L'IA, clé dans la personnalisation des services financiers?
Contenu éditorial à portée informative, sans valeur contractuelle. Keria est courtier en opérations de banque et en services de paiement (COBSP), immatriculé à l'ORIAS sous le n° 26005901 (orias.fr).