Keria
Pour segmenter efficacement votre portefeuille clients, combinez plusieurs méthodes complémentaires: classement par valeur économique (méthode ABC), par potentiel de développement, par secteur d'activité, par cycle de vie relationnel, et par niveau de risque. Chaque méthode répond à un objectif différent, prioriser vos efforts commerciaux, personnaliser la relation, ou anticiper les départs. L'enjeu n'est pas de choisir une seule méthode, mais de les croiser pour obtenir une vision actionnable de votre base clients, appuyée sur un CRM qui centralise et automatise ce classement. Une gestion portefeuille clients structurée autour de ces principes devient rapidement un levier commercial, et non une simple contrainte administrative.
1. La méthode ABC pour une gestion portefeuille clients priorisée
La méthode ABC classe vos clients en trois groupes selon leur contribution au chiffre d'affaires ou à la marge, pour concentrer vos efforts là où ils rapportent le plus.
Le principe est simple: les clients A génèrent la plus grande part du chiffre d'affaires avec un volume restreint de comptes, les clients B apportent une valeur moyenne, et les clients C représentent le plus grand nombre de contacts pour la contribution la plus faible [4]. Cette hiérarchie sert de base à toute gestion portefeuille clients qui veut sortir du traitement uniforme.
Le bénéfice direct: allouer le temps commercial et les ressources de support proportionnellement à la valeur réelle de chaque client, plutôt qu'au volume de sollicitations reçues. Un client qui appelle souvent n'est pas forcément celui qui rapporte le plus.
Cette approche cible en priorité les équipes commerciales B2B gérant un portefeuille hétérogène, où quelques comptes majeurs côtoient une multitude de petits clients.
Le piège à éviter: figer ce classement dans le temps. Un client C au potentiel de croissance fort ne mérite pas le même traitement qu'un client C stable et mature, d'où l'intérêt de croiser systématiquement l'ABC avec une lecture du potentiel futur, détaillée au point suivant.
2. La segmentation par potentiel de développement
Cette méthode classe les clients selon leur capacité de croissance future plutôt que leur valeur actuelle, pour détecter les comptes à fort rendement avant qu'ils n'explosent.
Les critères à surveiller incluent la taille du marché encore accessible chez ce client, l'évolution de son secteur d'activité, et des signaux concrets comme un recrutement massif, une levée de fonds ou le lancement de nouveaux projets. Pour une banque régionale, cela peut se traduire par le suivi des entreprises clientes qui changent de taille ou de statut juridique, signe d'un besoin bancaire qui va évoluer.
Le bénéfice clé: repérer les comptes sous-exploités avant que la concurrence ne s'y installe. Un petit client aujourd'hui peut devenir un compte stratégique dans dix-huit mois si les signaux sont identifiés tôt.
Cette approche s'adresse surtout aux équipes account management en B2B, où les cycles de vente longs laissent le temps d'investir sur un compte avant qu'il ne rapporte.
Le vrai apport vient du croisement avec la méthode ABC: un client classé B selon son chiffre d'affaires actuel, mais à fort potentiel de croissance, doit recevoir un traitement proche d'un A. Un classement par CA seul ignore cette dynamique et traite deux clients B comme identiques alors que l'un stagne et l'autre s'apprête à doubler de taille. Ce travail de priorisation illustre bien à quel point une gestion portefeuille clients efficace dépend de la capacité à combiner plusieurs lectures du même compte.
3. La segmentation sectorielle et typologique
Cette segmentation regroupe les clients par secteur d'activité ou taille d'entreprise, pour adapter le discours commercial aux contraintes propres à chaque métier.
La logique consiste à constituer des groupes homogènes, banques, agences immobilières, promoteurs, notaires, ou à segmenter par taille d'entreprise, pour calibrer messages et offres sur des besoins communs plutôt que sur des profils individuels [5]. Un promoteur immobilier et une étude notariale n'ont ni le même calendrier ni les mêmes obligations réglementaires, et parler aux deux de la même façon dilue l'impact commercial. Pour approfondir ces critères, ces conseils sur la gestion de portefeuille client détaillent plusieurs leviers complémentaires à la segmentation sectorielle.
Le bénéfice est double: personnaliser la communication et anticiper des besoins récurrents à un secteur, comme un pic réglementaire ou une saisonnalité propre au marché immobilier. Cette lecture cible les entreprises qui vendent à des secteurs variés avec des logiques métier distinctes, exactement le terrain sur lequel Keria.tech conçoit des plateformes adaptées aux contraintes spécifiques des banques, agences et notaires plutôt qu'un outil générique.
Quels critères de segmentation fonctionnent le mieux pour personnaliser l'approche client?
Le secteur d'activité, la taille d'entreprise et le cadre réglementaire applicable restent les critères les plus fiables pour bâtir une gestion portefeuille clients segmentée. Ils permettent de produire des contenus et des offres ciblées par typologie, un niveau de granularité que les classements génériques par chiffre d'affaires ne couvrent pas.
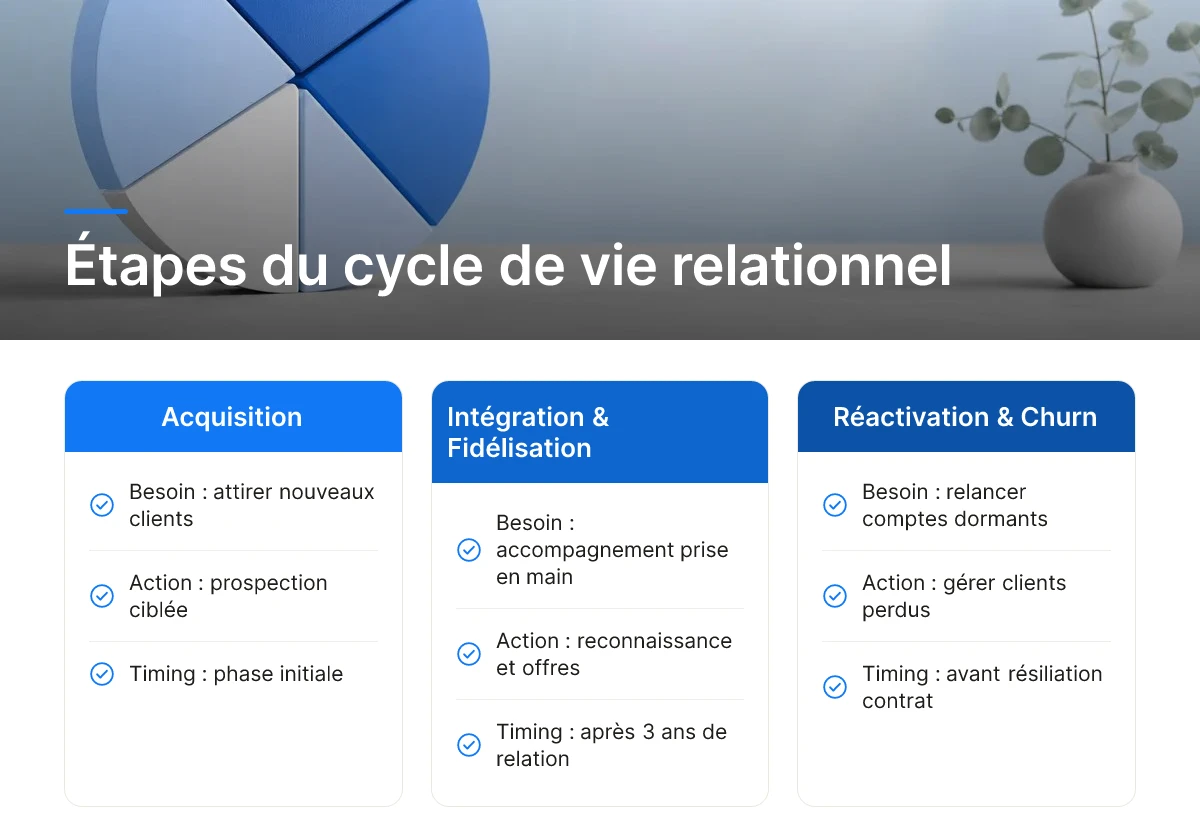
4. La segmentation par cycle de vie relationnel
Cette méthode classe les clients selon leur étape dans la relation commerciale, pour déclencher l'action adaptée au bon moment plutôt qu'un traitement unique.
Les étapes types sont l'acquisition, l'intégration (onboarding), la fidélisation, la réactivation des comptes dormants, et la gestion du churn pour les clients perdus [4]. Chaque phase appelle une action différente: un nouveau client a besoin d'accompagnement à la prise en main, un client fidèle depuis trois ans attend plutôt de la reconnaissance ou des offres d'évolution.
Le bénéfice clé tient dans l'automatisation du déclenchement: la bonne communication part au bon moment, qu'il s'agisse d'une séquence d'onboarding ou d'une campagne de réactivation ciblée sur les comptes inactifs depuis plusieurs mois.
Cette approche convient particulièrement aux entreprises à cycles d'achat répétés, SaaS, services récurrents, abonnements bancaires ou immobiliers.
Le point différenciant: un CRM correctement configuré peut faire progresser automatiquement un client d'une étape à l'autre selon des règles comportementales, fréquence d'achat, dernière connexion, ouverture d'e-mails, sans dépendre d'un suivi manuel qui finit toujours par prendre du retard sur un portefeuille de plusieurs centaines de comptes.
5. La segmentation par niveau de risque et fidélité
Cette segmentation repère les clients proches du départ et les clients fidèles, pour concentrer les actions de rétention là où le risque de perte est réel.
Les signaux d'alerte à surveiller incluent la baisse de fréquence d'achat, l'augmentation du nombre de tickets support, et l'absence de réponse aux sollicitations commerciales ou aux relances. Pris isolément, aucun de ces signaux n'est décisif, mais leur combinaison dessine un profil de risque exploitable.
Le bénéfice clé: agir avant la perte effective du client plutôt que de constater le churn une fois le contrat résilié. Dans une gestion portefeuille clients bien construite, ces alertes déclenchent une action commerciale ou un contact personnalisé avant que le client ne parte à la concurrence.
Cette méthode cible en priorité les entreprises à forte récurrence de revenus, où conserver un client coûte nettement moins cher que d'en acquérir un nouveau.
Le nuance différenciante: croiser ancienneté, fréquence d'achat et niveau de satisfaction permet de distinguer un client réellement fidèle d'un client simplement captif par manque d'alternative, deux profils que les classements basiques confondent souvent sous l'étiquette "client récurrent". Les clients fidèles les plus engagés sont aussi ceux qui génèrent le plus de recommandations et de bouche-à-oreille [1], ce qui justifie de leur réserver un traitement distinct des clients captifs.
Comment utiliser les données pour identifier les clients à forte valeur ou à risque dans votre portefeuille?
Croiser les données transactionnelles (fréquence, panier moyen), les données relationnelles (historique des échanges, réclamations) et les signaux d'engagement (ouverture d'e-mails, participation à des événements) donne une vision fiable du risque et de la valeur réelle de chaque client, bien au-delà d'un simple historique de chiffre d'affaires.
Comment organiser concrètement votre gestion de portefeuille clients avec un CRM
Un CRM transforme la gestion portefeuille clients en système automatisé: il centralise les données et applique les règles de segmentation sans ressaisie manuelle. Plutôt que de recopier des lignes dans un tableur chaque semaine, les critères de valeur, de secteur ou de cycle de vie se calculent et se mettent à jour en continu, directement sur la fiche client.
Un tableur fonctionne tant que le portefeuille reste petit. Dès que le nombre de clients ou de critères augmente, les erreurs de saisie s'accumulent, les fichiers ne sont plus synchronisés entre commerciaux, et l'historique des interactions se perd d'un onglet à l'autre [4]. La segmentation devient alors une photo figée, pas un outil de pilotage.
Quelles fonctionnalités privilégier lors du choix d'un CRM pour organiser votre portefeuille client?
Quatre fonctionnalités font la différence: des champs personnalisables pour adapter les critères à votre secteur, un scoring automatique qui classe les clients selon des règles définies à l'avance, des alertes comportementales qui signalent un client inactif ou à risque, et des tableaux de bord par segment pour visualiser chaque catégorie en un coup d'œil [4]. Trois familles d'outils existent: les solutions CRM généralistes, les plateformes sectorielles spécialisées (banque, immobilier, notariat), et les outils d'automatisation marketing couplés au CRM. Keria.tech conçoit des plateformes sur mesure qui intègrent cette logique de scoring et de tableaux de bord directement dans les outils métier d'une banque régionale ou d'une agence immobilière, sans imposer de licence logicielle standard.
6. La combinaison multicritère pour une vision à 360°
La combinaison multicritère superpose plusieurs indicateurs dans une matrice unique pour prioriser vos clients avec une précision qu'un seul critère ne permet pas.
Concrètement, il s'agit de croiser deux ou trois axes, par exemple la valeur actuelle du client et son potentiel de croissance, ou le secteur d'activité et le niveau de risque, pour construire une grille à plusieurs dimensions. Un client classé "petit" en chiffre d'affaires actuel peut ainsi apparaître comme prioritaire s'il affiche un fort potentiel de développement [5].
Le bénéfice principal: éviter les décisions basées sur un seul indicateur, qui masque souvent des clients stratégiques sous-évalués. Un classement par chiffre d'affaires seul, par exemple, ignore un client récent à forte marge ou à fort réseau de recommandation.
Cette méthode cible les entreprises matures, dotées d'une base clients large et d'équipes dédiées à l'analyse commerciale. Elle exige un CRM capable de croiser les données en temps réel, contrairement aux méthodes à critère unique, plus simples à tenir à jour manuellement sur un tableur. À ce stade de maturité, la gestion portefeuille clients devient un véritable outil d'aide à la décision, et non plus seulement une grille de lecture statique.
Quelles erreurs éviter lors de la segmentation de votre portefeuille clients
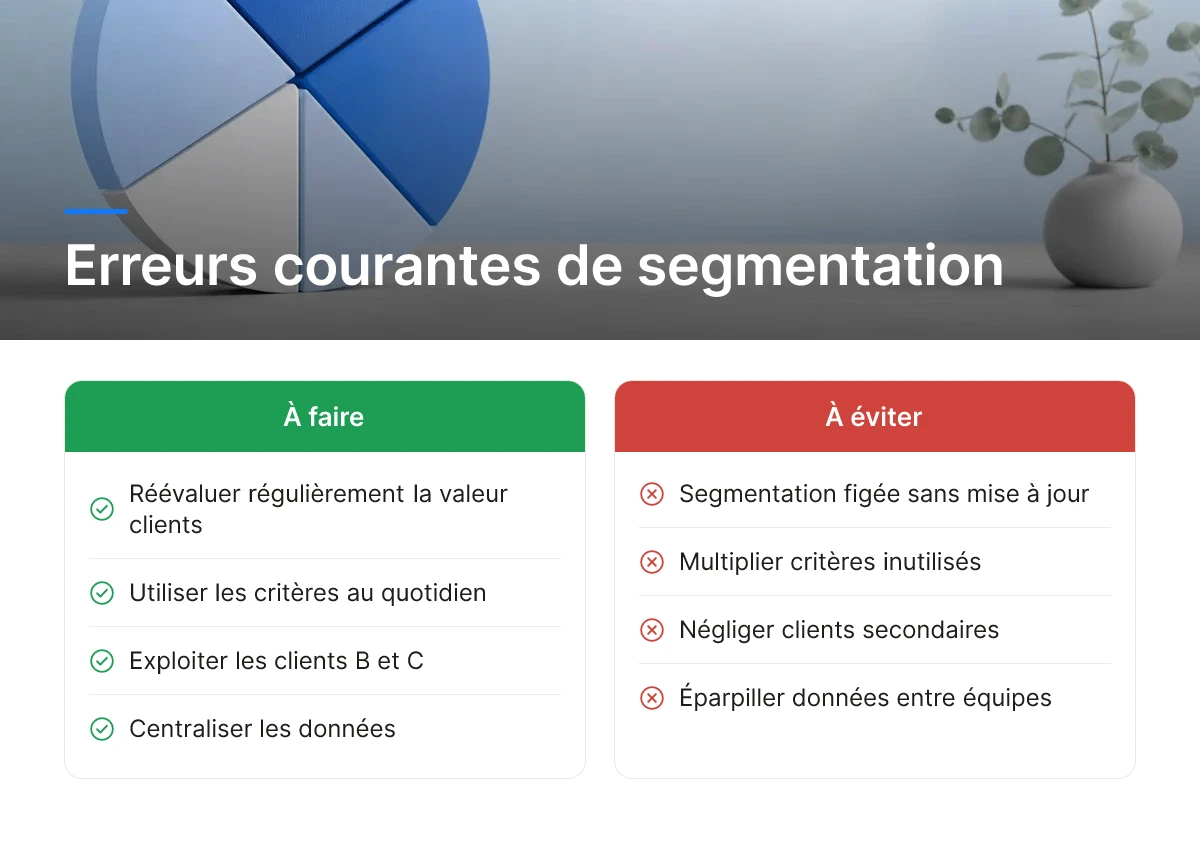
Les quatre erreurs les plus fréquentes sont l'absence de réévaluation, la multiplication de critères inutilisés, le désintérêt pour les clients secondaires et l'éparpillement des données.
- Segmenter une fois, puis ne plus jamais réévaluer. La valeur et le potentiel d'un client changent avec le temps: un classement figé devient faux au bout de quelques mois.
- Multiplier les critères sans usage réel. Ajouter dix variables de segmentation ne sert à rien si aucune équipe commerciale ne les consulte au quotidien.
- Négliger les clients B ou C. Jugés secondaires, ils représentent souvent un gisement de croissance ou de recommandations que l'entreprise laisse filer [5].
- Disperser les données entre plusieurs outils. Fichiers Excel, boîtes mail et logiciels métier non connectés rendent impossible toute segmentation fiable [4].
Le mécanisme commun à ces erreurs est simple: sans mise à jour régulière ni centralisation des données, le classement devient une photo figée qui induit en erreur les décisions commerciales, au lieu de les éclairer. Une gestion portefeuille clients durable suppose donc un entretien régulier, pas seulement une mise en place initiale soignée.
Comment choisir la bonne méthode de segmentation pour votre portefeuille clients
Le choix dépend de trois facteurs: la taille de votre portefeuille, votre objectif principal, et votre capacité technique à faire vivre la segmentation dans la durée.
Posez-vous d'abord deux questions: combien de clients gérez-vous, et cherchez-vous à fidéliser, à faire croître votre chiffre d'affaires, ou à prioriser vos actions commerciales? Une petite structure gagne à démarrer avec une seule méthode simple, comme la matrice ABC, avant de superposer d'autres critères [3]. Une entreprise avec un fort enjeu de rétention, typique d'une banque régionale ou d'un notaire gérant des dossiers longs, doit prioriser la segmentation par risque et par cycle de vie, car un client qui montre des signes de désengagement coûte plus cher à reconquérir qu'à fidéliser. Pour des pistes pratiques sur la construction de cette priorisation, ce guide sur la gestion de portefeuille client propose des repères utiles.
Quelle que soit la méthode retenue, le CRM reste la condition technique pour que la gestion portefeuille clients fonctionne dans la durée plutôt que comme un exercice ponctuel réalisé une fois par an. C'est sur ce point que Keria.tech intervient: concevoir l'outil qui permet à vos équipes de faire vivre leur segmentation sans recommencer le travail à chaque trimestre.
Questions fréquentes
Quels résultats concrets peut-on attendre d'une meilleure gestion de portefeuille clients?
Une gestion de portefeuille clients mieux organisée augmente la fidélisation et le chiffre d'affaires par client actif. Fidéliser coûte nettement moins cher qu'acquérir un nouveau client [1], donc chaque euro investi dans le suivi d'un portefeuille existant rapporte plus vite. Concrètement, une banque régionale ou une agence immobilière peut espérer une meilleure priorisation des dossiers à fort potentiel, moins de clients perdus faute de suivi, et des équipes commerciales qui passent moins de temps à chercher l'information et plus à vendre.
Comment la gestion de portefeuille clients diffère-t-elle selon les secteurs comme la banque ou l'assurance?
Elle diffère surtout par la nature des données à suivre et le niveau de contrainte réglementaire. Une banque doit croiser son portefeuille clients avec des obligations KYC et AML, un promoteur immobilier suit des cycles de vente longs avec plusieurs intervenants (notaire, agence, acquéreur), et une agence immobilière priorise la fraîcheur des mandats. Le socle méthodologique, segmentation, priorisation, suivi, reste identique, mais les outils doivent s'adapter aux contraintes métier spécifiques de chaque secteur plutôt qu'imposer un modèle générique.
Quel est le lien entre confiance, partenariats et recommandations dans la gestion de portefeuille clients?
La confiance construite avec un client existant génère des recommandations, qui restent un des canaux d'acquisition les plus fiables [1]. Un portefeuille bien géré permet d'identifier les clients les plus satisfaits et de structurer des partenariats avec eux, notamment via un suivi régulier des interactions et des jalons clés de la relation.
Combien de temps faut-il pour mettre en place une nouvelle segmentation de portefeuille clients?
Une segmentation de base peut être posée en quelques semaines avec une méthode éprouvée comme la matrice ABC [3]. Le délai dépend surtout de la qualité des données existantes: un portefeuille mal renseigné demande un travail de nettoyage préalable avant toute segmentation fiable, ce qui peut allonger le projet de plusieurs semaines.
Quelle place occupe la gestion portefeuille clients dans la stratégie commerciale globale d'une entreprise?
Elle occupe une place centrale, car elle structure la manière dont les ressources commerciales sont allouées au quotidien. Une gestion portefeuille clients bien pensée relie la stratégie globale (croissance, rétention, rentabilité) aux actions concrètes menées sur le terrain par chaque commercial. Sans ce lien, les objectifs stratégiques restent théoriques et déconnectés du travail réel effectué sur chaque compte client.
Conclusion
Un portefeuille clients bien géré repose sur trois piliers: une segmentation claire, un suivi régulier structuré autour d'indicateurs concrets, et des outils adaptés aux contraintes réelles du métier plutôt qu'une solution générique plaquée sur vos process. Pour une banque régionale, une agence immobilière, un promoteur ou un notaire, cela signifie souvent remplacer des tableurs dispersés par un outil unique qui centralise l'historique client et priorise les actions à mener. Keria.tech conçoit ce type de plateforme sur mesure, calibrée sur votre volume de dossiers et vos obligations réglementaires. Prochaine étape concrète: auditez votre portefeuille actuel sur un seul critère, la fraîcheur des données de contact, avant d'envisager tout nouvel outil.
Sources & References
- Gestion de portefeuille client: nos conseils
- Organiser et piloter son portefeuille clients - Travail & TransitionS
- Gestion du portefeuille client: guide complet CRM 2026
- Le guide pour segmenter son portefeuille client
Contenu éditorial à portée informative, sans valeur contractuelle. Keria est courtier en opérations de banque et en services de paiement (COBSP), immatriculé à l'ORIAS sous le n° 26005901 (orias.fr).