Keria
Un logiciel KYC client performant doit réunir au minimum huit fonctionnalités: vérification d'identité automatisée, collecte de documents sécurisée, scoring de risque, criblage des listes de sanctions et PEP, workflows d'automatisation, piste d'audit complète, intégrations API avec vos systèmes existants et tableaux de bord de conformité en temps réel. Ces capacités combinées réduisent le travail manuel, limitent les erreurs de données et accélèrent l'entrée en relation client tout en répondant aux exigences réglementaires des secteurs bancaire, immobilier et notarial.
1. Vérification d'identité automatisée
La vérification d'identité automatisée lit, authentifie et recoupe une pièce d'identité avec une capture biométrique en quelques secondes, sans saisie manuelle.
Le mécanisme combine trois étapes: lecture OCR du document, détection des signes de falsification (polices altérées, incohérences MRZ, montages numériques) et recoupement avec un selfie ou une empreinte biométrique. Un logiciel kyc client bien conçu signale automatiquement les anomalies plutôt que de les laisser passer à un contrôleur pressé.
Le bénéfice se mesure en temps de traitement par dossier et en baisse des erreurs de saisie qui, en volume, génèrent des reprises coûteuses pour les équipes conformité. C'est un argument qui parle directement aux banques et fintechs qui ouvrent des centaines de comptes par semaine.
La différence se joue sur la couverture documentaire. Beaucoup d'outils se limitent aux cartes d'identité et passeports nationaux standards. Un dispositif capable de traiter des pièces multi-pays et multi-formats sans bascule vers un traitement manuel évite les goulots d'étranglement quand la clientèle inclut des ressortissants étrangers ou des investisseurs non-résidents, un cas fréquent en immobilier et en banque privée.
2. Criblage des listes de sanctions et des personnes politiquement exposées
Le criblage automatisé compare en continu les clients aux listes de sanctions, PEP et médias négatifs, avant et après l'entrée en relation.
Le mécanisme repose sur des requêtes automatiques envoyées à des bases régulièrement mises à jour, avec un re-criblage périodique de l'ensemble du portefeuille client, pas uniquement des nouveaux entrants [1]. Cette vigilance dans le temps distingue un véritable logiciel kyc client d'un simple outil de vérification ponctuelle à l'onboarding [1].
Le bénéfice tient dans la couverture continue du risque: un client jugé neutre à l'ouverture du dossier peut devenir une PEP ou apparaître sur une liste de sanctions des mois plus tard, et seul un dispositif qui surveille en continu capte ce changement.
Les banques et les études notariales soumises à des obligations de vigilance renforcée sont les premières concernées, car leurs obligations LCB-FT ne s'arrêtent pas à la signature du dossier.
La différenciation se joue sur la qualité des alertes. Un criblage qui renvoie des correspondances brutes noie les équipes sous les faux positifs. Un système qui contextualise l'alerte, en croisant nom, date de naissance, nationalité et proximité géographique, réduit le bruit et concentre l'attention humaine là où elle compte.
3. Scoring de risque dynamique et évolutif
Le scoring de risque dynamique attribue une note actualisable à chaque client, recalculée automatiquement dès qu'un critère métier change.
Le mécanisme pondère plusieurs critères: pays de résidence ou d'origine des fonds, profession, montants des transactions, historique de comportement sur le compte. Ces facteurs combinés produisent un score qui classe le client dans une catégorie de risque, faible, modéré, élevé, directement exploitable par les équipes conformité.
Le bénéfice principal est la priorisation. Plutôt que de traiter tous les dossiers avec le même niveau d'attention, les équipes concentrent leur temps d'analyse sur les profils réellement sensibles. C'est précieux pour des organisations à base client hétérogène, un promoteur immobilier qui vend aussi bien à des particuliers qu'à des investisseurs institutionnels, un courtier, ou une banque de détail avec une clientèle variée.
La différence se situe dans la capacité d'actualisation. Un score figé, établi une fois à l'entrée en relation, perd toute valeur dès que la situation du client évolue. Un scoring qui se recalcule automatiquement, changement de pays, pic transactionnel inhabituel, nouvelle activité professionnelle, garde la vigilance alignée sur la réalité du client, pas sur une photographie datée.
4. Automatisation des tâches manuelles et des contrôles de premier niveau
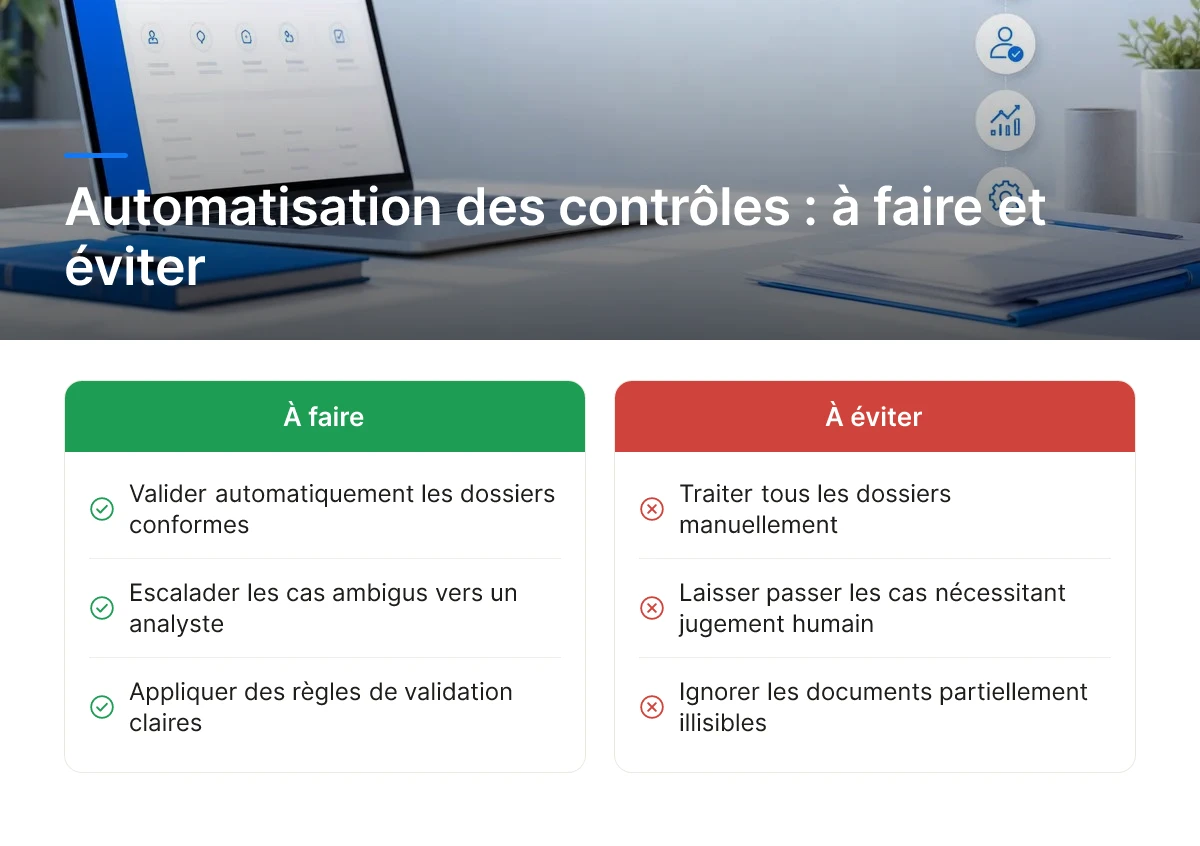
L'automatisation des contrôles de premier niveau valide seule les dossiers conformes et ne remonte aux équipes que les cas nécessitant un jugement humain réel.
Le mécanisme s'appuie sur des règles de validation: si un dossier respecte tous les critères attendus (document valide, score de risque faible, aucune correspondance sur les listes de sanctions), il est traité sans intervention. Les cas ambigus, document partiellement illisible, score intermédiaire, correspondance partielle sur une liste, sont escaladés vers un analyste [2].
Comment automatiser les tâches manuelles et les contrôles de premier niveau en KYC?
Concrètement, cela passe par la définition de seuils et de scénarios dans l'outil: montant de transaction, pays à risque, type de document. Une fois ces règles posées, le logiciel kyc client applique les contrôles de façon systématique, sans oubli ni variation d'un opérateur à l'autre.
Le bénéfice direct: les équipes conformité, souvent en sous-effectif face à un volume croissant de dossiers, récupèrent du temps pour l'analyse approfondie des cas réellement à risque plutôt que pour la vérification répétitive de dossiers standards.
Le différenciateur tient dans l'accessibilité de la configuration. Les solutions qui permettent de modifier les règles d'automatisation via une interface no-code, sans ticket à un développeur ni cycle de mise en production, donnent aux équipes conformité une autonomie que les outils rigides n'offrent pas.
5. Vérification de données sensibles et collaboration sur les dossiers
Un logiciel kyc client robuste sécurise le partage de données sensibles et permet à plusieurs intervenants de travailler sur le même dossier sans échange de fichiers par email.
Quelles capacités de vérification de données sensibles et de collaboration un bon logiciel KYC offre-t-il?
Le mécanisme repose sur un accès par rôle, chaque intervenant ne voit que ce qui le concerne —, un chiffrement des données sensibles au repos et en transit, et un historique des modifications visible par tous les participants autorisés [2]. Cette traçabilité constitue aussi une piste d'audit exploitable en cas de contrôle réglementaire.
Le bénéfice se traduit par la réduction des échanges par email non sécurisés, source fréquente de pertes de documents ou de versions obsolètes qui circulent en parallèle du dossier officiel.
Les études notariales et les agences immobilières sont particulièrement concernées: un seul dossier de transaction implique souvent le notaire, l'agence, le vendeur, l'acheteur et parfois une banque, chacun avec un besoin d'accès différent.
Le différenciateur tient dans la capacité à ouvrir un espace de collaboration à des tiers externes, avocat, apporteur d'affaires, courtier, sans leur donner un accès complet au système interne. Keria.tech construit ce type d'espace collaboratif sur mesure pour les professionnels de l'immobilier et du notariat, calibré sur les contraintes exactes de chaque transaction plutôt que sur un modèle générique.
6. Piste d'audit complète et traçabilité documentaire
Un logiciel kyc client doit horodater chaque action et conserver chaque version de document, sans exception, pour produire une preuve de conformité opposable à tout moment.
Le mécanisme repose sur trois éléments: horodatage systématique de chaque modification de dossier, conservation des versions successives de chaque document transmis, et export structuré en cas de contrôle du régulateur. Sans cela, une institution ne peut pas reconstituer l'historique d'un dossier contesté des mois après sa création.
Le bénéfice est direct: une preuve de conformité immédiate, disponible sans reconstruction manuelle, lors d'un audit interne ou d'une inspection externe. L'ACPR sanctionne précisément les établissements incapables de documenter leurs décisions de classification des risques [1].
Cette fonction cible les organisations réglementées soumises à des obligations de conservation de preuves, banques, notaires, promoteurs traitant des flux financiers sensibles. Le différenciateur à exiger: des rapports d'audit générés automatiquement et prêts à l'emploi, plutôt que des journaux bruts que les équipes conformité doivent retraiter manuellement avant chaque contrôle.
7. Intégration API avec l'infrastructure bancaire et fintech existante
Un bon logiciel kyc client s'interface avec les systèmes déjà en place via des API documentées, sans imposer de reconstruire l'infrastructure existante.
Le mécanisme passe par des API permettant la synchronisation entre l'outil KYC et les systèmes de gestion client, le CRM ou le core banking déjà utilisés par l'établissement. Keria.tech construit par exemple ce type de connecteurs sur mesure, calibrés sur l'architecture réelle de chaque banque régionale plutôt que sur un standard générique imposé par l'éditeur.
Le bénéfice est concret: fin de la ressaisie manuelle entre systèmes, et cohérence garantie des données client sur l'ensemble de la chaîne. Cette fonction cible les banques et fintechs disposant déjà d'un écosystème logiciel établi, ERP bancaire, CRM, outils de scoring, qu'il serait coûteux et risqué de remplacer entièrement.
Le différenciateur tient à la compatibilité prouvée avec des architectures variées, plutôt qu'une intégration qui force une migration complète du système d'information.
Quelles sont les exigences d'intégration API et de compatibilité système à vérifier?
Trois points à valider avant tout déploiement: la documentation technique de l'API doit être complète et à jour, un environnement de test (sandbox) doit permettre de valider les flux sans risque sur la production, et la gestion des versions d'API doit garantir qu'une mise à jour future ne casse pas les intégrations existantes.
8. Tableaux de bord de conformité et suivi des indicateurs clés
Un tableau de bord de conformité agrège en temps réel les statuts de dossiers pour donner aux responsables une vue exploitable, pas seulement des données brutes.
Le mécanisme consiste à centraliser les statuts de dossiers, les délais de traitement et les taux de rejet dans une vue unique, actualisée en continu. Cela donne une visibilité immédiate sur la charge de travail de l'équipe conformité et sur les goulets d'étranglement du processus, un dossier bloqué trois semaines dans l'attente d'un justificatif, par exemple, devient visible avant de devenir un problème réglementaire.
Cette fonction cible les responsables conformité qui doivent rendre compte régulièrement à la direction ou au régulateur, souvent avec des délais courts. Le différenciateur: des tableaux de bord personnalisables par secteur, banque, immobilier, notariat, plutôt qu'un modèle générique qui ignore les spécificités de chaque métier.
Quels indicateurs clés de performance (KPI) suivre pour évaluer le succès d'une implémentation KYC?
Trois indicateurs structurent le pilotage: le délai moyen de validation d'un dossier, le taux de faux positifs lors du criblage PPE et sanctions, et le taux de dossiers incomplets à la soumission. Un taux élevé de faux positifs signale souvent un paramétrage de risque mal calibré plutôt qu'un volume de fraude réel [1].
Comment choisir le bon logiciel KYC client pour votre secteur
Le bon choix dépend de votre volumétrie, de votre secteur réglementaire et de votre capacité interne à maintenir un outil dans la durée.
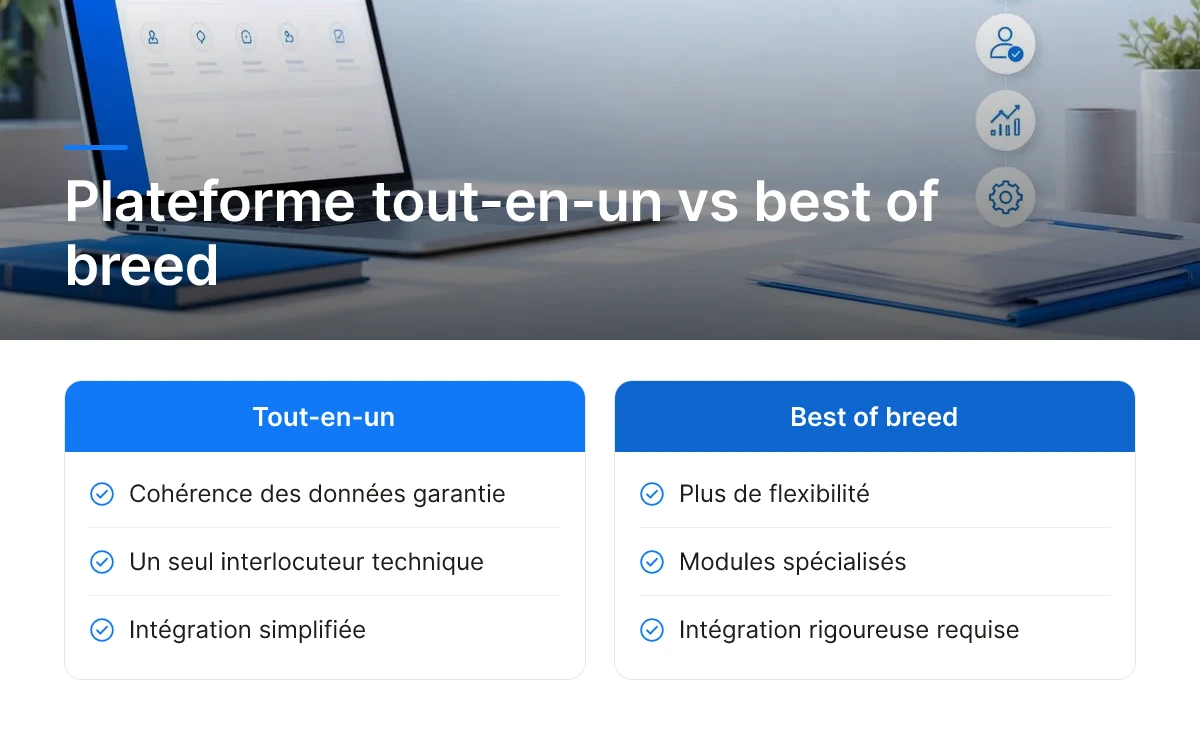
Première question: plateforme tout-en-un ou best of breed [1]. Une solution unique garantit la cohérence des données et un seul interlocuteur technique; des modules spécialisés assemblés offrent plus de flexibilité mais exigent une intégration rigoureuse entre chaque brique.
Logiciel KYC interne ou service KYC externalisé: quel modèle choisir?
Un logiciel kyc client déployé en interne donne un contrôle total et une personnalisation poussée au métier, au prix d'une charge opérationnelle de maintenance. Un service externalisé réduit cette charge mais limite la personnalisation fine. Le choix dépend souvent de la taille de l'équipe conformité disponible en interne.
Quelles sont les spécificités KYC pour le secteur bancaire, l'immobilier et le notariat?
Les banques affrontent des exigences réglementaires strictes et un volume de dossiers constant. Le notariat demande une collaboration multi-parties fluide, notaire, acquéreur, vendeur, banque, sur un même dossier. L'immobilier gère une volumétrie variable selon les cycles de marché, ce qui impose une solution capable d'absorber les pics sans surcoût structurel.
Sur le budget, raisonnez en paliers qualitatifs: budget-friendly pour un volume faible et des besoins basiques, intermédiaire pour une automatisation partielle, premium pour une couverture complète du cycle de vie client. Gérer le KYC par tableur ou CRM standard reste le risque le plus courant: absence de piste d'audit fiable, erreurs de ressaisie, non-conformité aux obligations de criblage continu [1].
Frequently Asked Questions
Quelles certifications de sécurité un logiciel KYC doit-il respecter?
Exigez a minima la certification ISO 27001, une architecture conforme au RGPD, et un hébergement de données traçable en Europe. Pour les banques et notaires, vérifiez aussi la capacité de l'éditeur à produire une piste d'audit complète lors d'un contrôle ACPR. Les certifications ne garantissent pas à elles seules la conformité du processus métier, elles sécurisent l'infrastructure, pas la cartographie des risques que votre organisation doit définir en interne.
Pourquoi un tableur ou un CRM standard ne suffit-il pas pour la vérification client?
Un tableur ou un CRM ne couvre ni la classification des risques, ni le screening PPE et sanctions, ni la vigilance dans le temps [1]. Ces outils stockent de l'information mais ne déclenchent aucune alerte automatique quand un client devient une personne politiquement exposée ou quand une sanction internationale évolue. Résultat: la vigilance repose sur la mémoire humaine, ce qui crée un risque de non-conformité difficile à justifier lors d'un contrôle réglementaire.
Quel délai de déploiement prévoir selon la taille de l'entreprise?
Comptez entre quelques semaines pour une agence immobilière et plusieurs mois pour une banque régionale avec un système d'information legacy. Le facteur déterminant n'est pas l'effectif mais la complexité des intégrations existantes, ERP bancaire, CRM notarial, ou outils de gestion de dossiers de financement. Une solution sur mesure comme celle développée par Keria Tech cadre d'abord ce périmètre avant d'engager le développement, pour éviter les dépassements de calendrier.
Comment un logiciel KYC s'intègre-t-il avec les outils fintech déjà en place?
L'intégration passe généralement par des API qui connectent le module KYC aux systèmes existants, ERP bancaire, CRM immobilier, ou plateforme de signature électronique. Les solutions best of breed se branchent souvent plus facilement qu'un outil tout-en-un rigide, à condition que l'éditeur documente ses connecteurs. Un prestataire qui développe sur mesure peut adapter ces connexions aux contraintes spécifiques d'un SI bancaire ancien, sans refonte complète.
Quel est le compromis entre une solution KYC interne et un service externalisé?
Une solution interne offre un contrôle total sur les données et les processus, mais exige une équipe technique dédiée pour la maintenir. L'externalisation accélère le déploiement et répartit le coût de la veille réglementaire sur l'éditeur, au prix d'une dépendance à son roadmap produit. Pour une banque régionale sans DSI étoffée, un développement sur mesure externalisé reste souvent le compromis le plus réaliste entre maîtrise métier et capacité technique disponible en interne.
Conclusion
Un logiciel KYC efficace couvre tout le cycle, collecte, classification des risques, screening PPE, vigilance continue, piste d'audit, pas seulement la vérification d'identité à l'entrée [1]. Trois réflexes avant de choisir: cartographiez vos risques réels avant de comparer les outils, vérifiez la capacité d'intégration avec votre SI existant, et exigez une démonstration de la piste d'audit sur un cas réel de votre secteur. Pour une banque, une agence, un promoteur ou un notaire dont les processus restent partiellement manuels, la prochaine étape concrète consiste à faire auditer un dossier client type par un partenaire technique capable de concevoir l'outil adapté à ce processus précis, plutôt que d'adapter votre organisation à un logiciel générique.
Sources & References
- Logiciel KYC: comparatif des solutions en 2026
- Logiciel KYC: workflows, vérification et conformité | Clustdoc
Contenu éditorial à portée informative, sans valeur contractuelle. Keria est courtier en opérations de banque et en services de paiement (COBSP), immatriculé à l'ORIAS sous le n° 26005901 (orias.fr).