Keria
Une plateforme bancaire numérique est performante quand elle combine quatre forces: des capacités techniques complètes (paiements, virements, gestion de compte en temps réel), une sécurité intégrée dès la conception, une intégration fluide avec les systèmes existants et la conformité réglementaire, et une architecture capable d'absorber la croissance sans refonte majeure. Ces éléments fonctionnent ensemble: une faille sur l'un fragilise les trois autres. Pour votre organisation, cela signifie évaluer un projet non pas sur ses fonctionnalités affichées, mais sur sa capacité à tenir ces quatre promesses simultanément, en production, à l'échelle.
Quelles sont les capacités techniques essentielles d'une plateforme bancaire numérique moderne?
Une plateforme bancaire numérique doit couvrir quatre blocs fonctionnels, paiements temps réel, sécurité intégrée, données protégées, parcours unifié, sans qu'aucun ne ralentisse les trois autres.
Quels services bancaires numériques une plateforme doit-elle supporter?
Un client de banque régionale attend aujourd'hui les mêmes standards qu'un client de néobanque: virement instantané visible en quelques secondes, historique consolidé, et vue unique sur l'ensemble de ses comptes. La transformation numérique dans le secteur bancaire s'est accélérée depuis les années 1990 avec l'arrivée des premiers services bancaires en ligne [2], mais les attentes actuelles dépassent largement la simple consultation de solde.
Une plateforme bancaire numérique efficace doit donc gérer, au minimum:
- Les paiements en temps réel, y compris les virements instantanés entre établissements
- La gestion multi-comptes pour les clients particuliers et professionnels
- L'agrégation de comptes externes, souvent détenus dans d'autres banques
- Les virements programmés, prélèvements et opérations récurrentes
Pour une banque régionale équipée d'un ERP bancaire vieillissant, ajouter ces briques une à une, sans les connecter entre elles, produit souvent une interface fragmentée où chaque fonctionnalité fonctionne, mais où rien ne communique. C'est précisément l'écart entre empiler des fonctionnalités et construire un parcours cohérent: un client qui doit changer d'écran trois fois pour virer de l'argent entre deux comptes qu'il détient perçoit un outil mal pensé, même si techniquement tout fonctionne.
Comment gérer la sécurité, l'authentification et la protection des données?
L'authentification forte, biométrie, double authentification, doit s'intégrer au parcours client plutôt que s'y ajouter comme une étape de contrôle supplémentaire. Un client qui valide une connexion par reconnaissance faciale en une seconde ne perçoit pas de friction; un client qui attend un code SMS pendant trente secondes, si.
Le chiffrement des données et la segmentation des accès réduisent la surface d'attaque sans dégrader la rapidité perçue, à condition d'être pensés dès la conception de l'architecture plutôt qu'ajoutés après coup. C'est un principe que la littérature sur la transformation numérique bancaire répète: sécurité, conformité et technologie doivent progresser ensemble, pas en silos séparés [3]. Chez Keria.tech, cette exigence se traduit par une architecture orientée performance où chaque brique de sécurité est conçue comme un composant du parcours utilisateur, pas comme un obstacle posé devant lui, un principe qui s'applique directement aux contraintes KYC et AML des banques régionales.
Comment une plateforme bancaire numérique s'intègre-t-elle aux systèmes existants et à la conformité réglementaire?
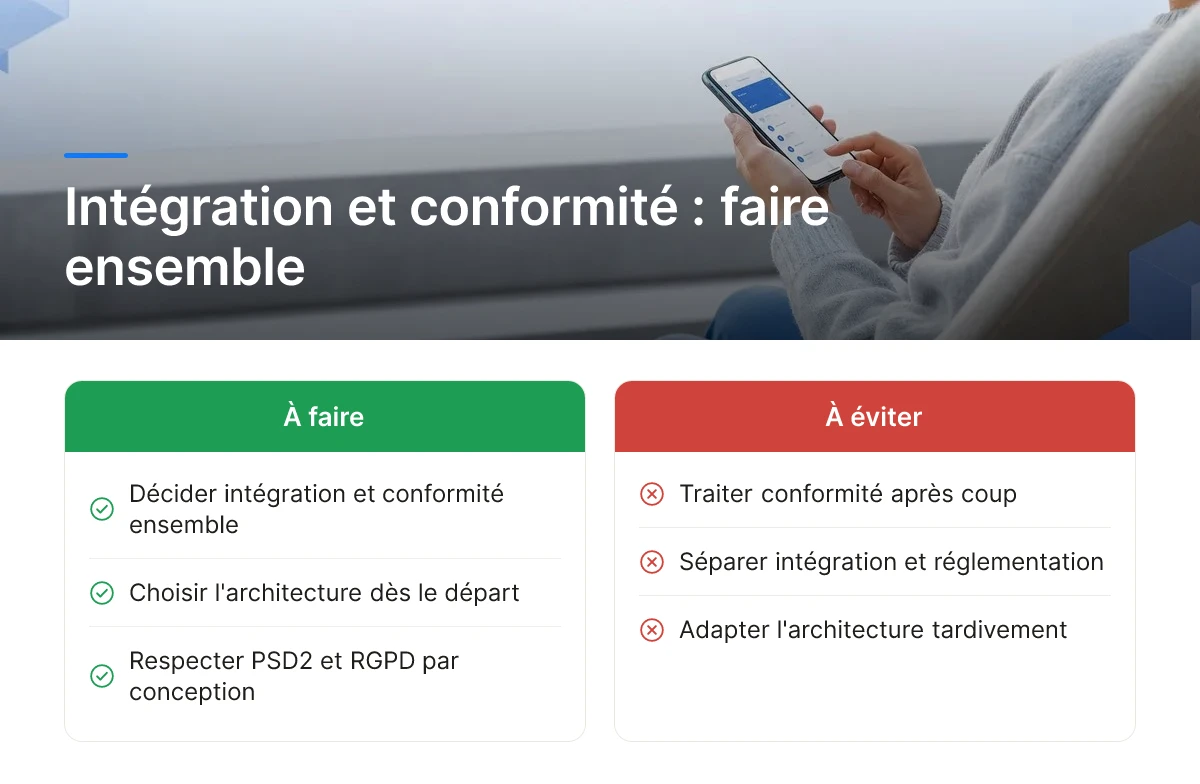
Une plateforme bancaire numérique s'intègre au système central via des API ouvertes et une couche middleware, tout en respectant dès sa conception les exigences PSD2 et RGPD propres à chaque marché.
L'intégration technique et la conformité réglementaire ne sont pas deux chantiers séparés. Elles se décident ensemble, au moment du choix d'architecture, pas après coup.
Quels sont les défis d'intégration avec les systèmes bancaires hérités et comment les surmonter?
Les systèmes bancaires hérités (souvent des solutions comme Temenos ou Sopra Banking Software installées depuis plus d'une décennie) posent trois obstacles récurrents. D'abord, les formats de données: un core banking ancien stocke les informations client dans des structures propriétaires, incompatibles avec les standards actuels sans travail de conversion. Ensuite, l'absence d'API ouvertes, beaucoup de systèmes legacy n'exposent aucune interface permettant à un outil externe de lire ou écrire des données en direct. Enfin, le fonctionnement en traitement par lots (batch), où les opérations se synchronisent une ou deux fois par jour, alors qu'un client s'attend aujourd'hui à voir un virement ou un solde mis à jour immédiatement. La réponse technique passe par une couche d'API ouvertes associée à un middleware qui joue le rôle de traducteur entre l'ancien système central et la nouvelle couche numérique. Ce middleware absorbe les écarts de format, expose les données du core banking sous forme d'API consommables, et peut simuler du temps réel même quand le système sous-jacent reste en traitement par lots. C'est l'approche que nous retenons chez Keria.tech lors de la conception de plateformes pour des banques régionales: construire l'outil autour des contraintes réelles du SI existant, sans exiger une refonte complète avant de livrer une première version fonctionnelle.
Quelles exigences de conformité une plateforme doit-elle respecter selon les régions?
En Europe, deux cadres réglementaires structurent la conception technique dès le premier jour. La directive PSD2 impose un accès sécurisé aux comptes pour les tiers autorisés, via des interfaces standardisées et des mécanismes d'authentification forte, une exigence qui doit être pensée dans l'architecture, pas ajoutée en dernière minute [3]. Le RGPD impose de son côté le consentement explicite du client, la portabilité de ses données et un principe de minimisation: ne collecter que ce qui est strictement nécessaire au service rendu. Au-delà de ces deux textes, les exigences de licence bancaire varient fortement selon les régions et les statuts d'établissement. Une banque mutualiste régionale n'a pas les mêmes obligations qu'un établissement de paiement agréé ou une fintech sous régime allégé. Ce point doit être vérifié avec un juriste spécialisé avant tout choix technologique, construire une plateforme sans cette validation préalable expose à des refontes coûteuses une fois le projet avancé.
Quels composants architecturaux rendent une plateforme bancaire numérique compétitive?
Trois choix déterminent tout: le système bancaire central, la structure de la pile technologique, et la manière dont les services tiers s'y connectent. Une plateforme bancaire numérique performante repose sur une architecture modulaire plutôt que sur un bloc unique difficile à faire évoluer.
Quel système bancaire central et quelle pile technologique choisir?
Le système bancaire central (core banking system) est la fondation comptable et transactionnelle de votre banque, tous vos produits, canaux et intégrations futures en dépendent directement. Un choix mal calibré à ce niveau bloque des années de projets digitaux, même si l'interface client paraît moderne en surface.
L'architecture monolithique traite toutes les fonctions, comptes, paiements, crédit, conformité, comme un bloc unique et interdépendant. Modifier une seule fonctionnalité oblige souvent à tester et redéployer l'ensemble du système, ce qui ralentit chaque mise à jour et complique l'ajout de nouveaux parcours client [1].
Une architecture modulaire ou en microservices découpe ces fonctions en composants indépendants qui communiquent entre eux via des interfaces définies. Vous pouvez alors modifier le module de scoring crédit sans toucher au module de gestion des comptes, ce qui réduit le temps de déploiement et limite le risque opérationnel à chaque changement [1][2]. C'est l'un des facteurs qui explique pourquoi les institutions financières traditionnelles migrent progressivement vers le cloud et des architectures distribuées plutôt que de maintenir des systèmes bâtis dans les années 1990 [2].
Comment structurer les services tiers pour maximiser flexibilité et performance?
Une couche d'API bien structurée est ce qui permet de brancher des services tiers, paiement, scoring, KYC, sans réécrire le cœur du système bancaire. Chaque service externe s'intègre comme une brique indépendante, connectée au noyau via des interfaces standardisées plutôt que par du code sur mesure fragile.
Cette approche a une conséquence directe sur votre compétitivité: la capacité à changer de fournisseur de paiement, de solution KYC ou de moteur de scoring sans reconstruire l'ensemble de votre système d'information. Pour un directeur de banque régionale qui dépend aujourd'hui d'un prestataire IT externe pour chaque évolution, cette flexibilité réduit la dépendance à un fournisseur unique et accélère le déploiement de nouvelles fonctionnalités réglementaires, notamment pour répondre aux exigences DORA et DSP2.
Keria.tech conçoit ses plateformes avec cette logique de couche d'API comme critère de délivrable concret, pour que l'ajout d'un nouveau service tiers reste une opération ciblée plutôt qu'un chantier de refonte du système d'information.
Comment évaluer la performance et la scalabilité d'une plateforme bancaire numérique en production?
Une plateforme bancaire numérique se juge sur ce qu'elle encaisse en production réelle, temps de réponse sous charge, disponibilité mesurée sur plusieurs mois, capacité à absorber un pic sans dégrader l'expérience client. La démonstration commerciale ne montre jamais ces trois éléments dans des conditions comparables à votre volumétrie réelle.
Quels indicateurs de performance mesurer lors du déploiement?
Trois indicateurs comptent plus que les autres une fois la plateforme en production. Le premier est le temps de réponse sous charge: un temps de connexion correct à 10 utilisateurs simultanés ne dit rien du comportement à 10 000, notamment lors d'un pic de virements en fin de mois ou d'une campagne de prêt immobilier. Le deuxième est le taux de disponibilité réel, mesuré sur la durée et pas seulement promis contractuellement, un écart entre le SLA annoncé et l'expérience vécue par vos agences ou vos clients finaux signale un problème structurel, pas un incident isolé.
Le troisième indicateur est la capacité à absorber des pics de transactions sans dégradation: soldes consultés en masse un lundi matin, campagne de collecte de documents KYC déclenchée en quelques jours. Une banque régionale qui ne teste ces trois indicateurs qu'au moment de la mise en production généralisée découvre souvent les limites de son architecture au pire moment, pendant un pic réel plutôt que lors d'un test contrôlé.
Quels sont les délais et complexités de déploiement selon l'architecture?
La scalabilité horizontale, ajouter des serveurs pour répartir la charge, coûte généralement moins cher à faire évoluer dans la durée que la scalabilité verticale, qui consiste à renforcer une machine unique jusqu'à atteindre ses limites physiques. Une architecture pensée horizontalement dès le départ absorbe la croissance du volume de transactions sans remise en cause complète du système, alors qu'une architecture verticale finit par buter sur un plafond qui impose une refonte coûteuse.
Le choix du mode de déploiement compte autant que l'architecture elle-même. Une migration progressive, module par module, limite le risque opérationnel mais allonge le calendrier et impose de faire cohabiter ancien et nouveau système pendant plusieurs mois. Une bascule complète va plus vite mais expose l'ensemble des opérations à un seul point de défaillance. Chez Keria.tech, nous privilégions une architecture pensée pour la performance et la scalabilité dès la conception, et nous testons systématiquement en conditions réelles, volumétrie représentative, pics simulés, avant toute généralisation, pour que la bascule ne révèle pas de surprise une fois le système en charge réelle.
Quelles tendances technologiques façonnent l'avenir des plateformes bancaires numériques?
L'intelligence artificielle et l'open banking redéfinissent déjà ce qu'une plateforme bancaire numérique doit savoir faire, mais la différenciation réelle se joue sur le modèle économique et la proposition de valeur, pas sur la technologie seule.
Comment l'IA et l'open banking transforment-ils les exigences des plateformes?
L'intelligence artificielle change trois fonctions concrètes du quotidien bancaire: la détection de fraude, le scoring crédit et la personnalisation du service client. Sur la fraude, les modèles analysent des volumes de transactions en continu pour repérer des anomalies qu'une équipe conformité ne verrait qu'après coup. Sur le scoring, l'IA permet d'intégrer des signaux au-delà du dossier papier classique, utile pour un promoteur immobilier qui doit évaluer rapidement la solvabilité d'un acquéreur. Côté service client, elle alimente des réponses contextualisées sans remplacer le conseiller sur les dossiers sensibles.
L'open banking impose une contrainte différente: l'ouverture contrôlée des données. Une banque régionale doit désormais exposer certaines informations clients à des tiers autorisés, via des interfaces sécurisées et auditées, tout en respectant les obligations réglementaires existantes comme le RGPD. Ce n'est pas une option technique parmi d'autres, c'est une exigence structurelle que toute plateforme bancaire numérique doit intégrer dès la conception, sous peine de devoir tout reconstruire plus tard [3].
Quel modèle économique une plateforme doit-elle offrir pour rester compétitive?
Le choix entre abonnement, commission à la transaction ou licence dépend moins de la mode du moment que de la structure de revenus de l'institution. Un modèle d'abonnement convient à une banque qui veut prévisibilité et maîtrise budgétaire. La commission s'aligne mieux sur des volumes variables, comme chez une agence immobilière. La licence reste pertinente quand l'institution veut garder la main sur l'infrastructure. Aucun modèle n'est universellement supérieur, le bon choix dépend des contraintes opérationnelles réelles, pas d'un argument commercial générique.
Face à des plateformes techniquement comparables, ce qui distingue une offre reste sa capacité à répondre précisément aux contraintes métier du client, pas la liste de fonctionnalités. Chez Keria.tech, cette logique se traduit par des architectures conçues autour des processus spécifiques d'une banque, d'un notaire ou d'un promoteur, plutôt que par l'empilement de technologies à la mode.
Questions fréquentes
Une plateforme bancaire numérique peut-elle fonctionner sans remplacer le système central existant?
Oui, c'est même l'approche la plus courante pour une banque régionale avec un budget maîtrisé. Les connecteurs API et les couches d'intégration permettent de brancher de nouveaux services digitaux sur un core banking existant, sans migration lourde. Keria.tech conçoit ce type de solutions calibrées sur un processus précis, onboarding, KYC, signature électronique, sans remettre en cause l'ensemble du système d'information.
Quelle est la différence entre une API ouverte et l'open banking?
Une API ouverte est un outil technique qui permet à deux systèmes d'échanger des données; l'open banking est un cadre réglementaire qui encadre cet échange pour les services financiers. L'open banking s'appuie sur des API, mais y ajoute des obligations de consentement client, de sécurité et de conformité propres au secteur bancaire.
Combien de temps faut-il pour sécuriser une plateforme bancaire numérique contre la fraude?
La mise en place des contrôles de base (authentification forte, surveillance des transactions) prend généralement quelques semaines à quelques mois selon l'existant. La sécurisation complète reste un processus continu: détection de fraude, audits et mises à jour réglementaires s'ajustent en permanence face à des menaces qui évoluent.
Faut-il une licence bancaire pour exploiter une plateforme bancaire numérique?
Non, pas nécessairement, tout dépend de la nature des services proposés. Une banque déjà agréée peut moderniser sa plateforme sans nouvelle licence, tant qu'elle reste dans son périmètre d'activité autorisé. En revanche, une fintech qui gère directement des fonds ou des comptes clients doit obtenir les agréments requis auprès des autorités compétentes avant tout déploiement.
Conclusion
Une plateforme bancaire numérique compétitive repose sur trois choix concrets: une architecture capable de s'intégrer au système existant sans tout reconstruire, une sécurité pensée dès la conception plutôt qu'ajoutée après coup, et une expérience utilisateur simple pour les équipes comme pour les clients. Ces choix déterminent si la transformation produit des résultats mesurables en six mois ou s'enlise dans un projet sans fin.
La prochaine étape concrète: identifiez le processus métier qui génère le plus de friction aujourd'hui, onboarding, KYC, ou gestion documentaire, et cartographiez ses étapes manuelles avant d'envisager un outil. Keria.tech peut ensuite évaluer avec vous si une solution ciblée suffit, ou si une refonte plus large s'impose.
Sources & References
- Digital Transformation in Banking: Trends & Best Practices
- Digital transformation in banking | Celonis
- Qu’est-ce que la transformation numérique dans les services bancaires et financiers? | IBM
Contenu éditorial à portée informative, sans valeur contractuelle. Keria est courtier en opérations de banque et en services de paiement (COBSP), immatriculé à l'ORIAS sous le n° 26005901 (orias.fr).