Keria
L'automatisation intelligente banque désigne l'association de la RPA (Robotic Process Automation), de l'IA et du machine learning pour exécuter des processus bancaires complexes sans intervention humaine. Contrairement à l'automatisation simple basée sur des règles fixes, elle s'adapte aux données non structurées et aux décisions contextuelles. Les banques qui l'adoptent réduisent leurs coûts opérationnels de 25 à 50 % sur les processus ciblés et divisent par trois leurs délais de traitement. Selon une étude McKinsey (2023), les institutions financières qui déploient une automatisation intelligente banque à grande échelle réduisent leurs coûts opérationnels de 30 à 40 % en moyenne sur trois ans.
Qu'est-ce que l'automatisation intelligente banque et comment fonctionne-t-elle concrètement?
L'automatisation intelligente banque combine trois couches technologiques, RPA, IA et orchestration, pour traiter des processus bancaires que les règles fixes seules ne peuvent pas gérer.
"L'automatisation intelligente ne se limite pas à accélérer les tâches existantes : elle redéfinit fondamentalement la façon dont les banques conçoivent leurs opérations et créent de la valeur pour leurs clients." — Arvind Krishna, PDG d'IBM
Automatisation simple vs automatisation intelligente agentique: quelles différences réelles?
Les trois niveaux se distinguent par leur capacité à gérer l'incertitude et les données non structurées.
- Automatisation simple (RPA pure): un robot exécute des règles fixes et prévisibles. Exemple bancaire: virement automatique déclenché si le solde dépasse un seuil défini. Aucune décision, aucune interprétation.
- Automatisation augmentée (RPA + OCR + NLP): le robot lit et interprète des documents non structurés. Exemple: extraction automatique des données d'un relevé bancaire scanné via OCR, puis classification par NLP avant injection dans le système.
- Automatisation agentique (IA autonome): l'agent prend des décisions contextuelles sans intervention humaine. Exemple: un agent IA évalue un dossier de crédit en croisant des sources hétérogènes, historique client, données de marché, scoring interne, et formule une recommandation motivée [2].
Selon IBM, 80 % des processus back-office bancaires contiennent des tâches répétitives directement automatisables, un réservoir considérable que la RPA seule ne peut pas exploiter en totalité [2]. Ce constat souligne l'urgence pour les établissements financiers d'adopter une véritable stratégie d'automatisation intelligente banque plutôt que de se limiter à la RPA classique.
Pourquoi les banques ne peuvent plus se contenter de la RPA classique
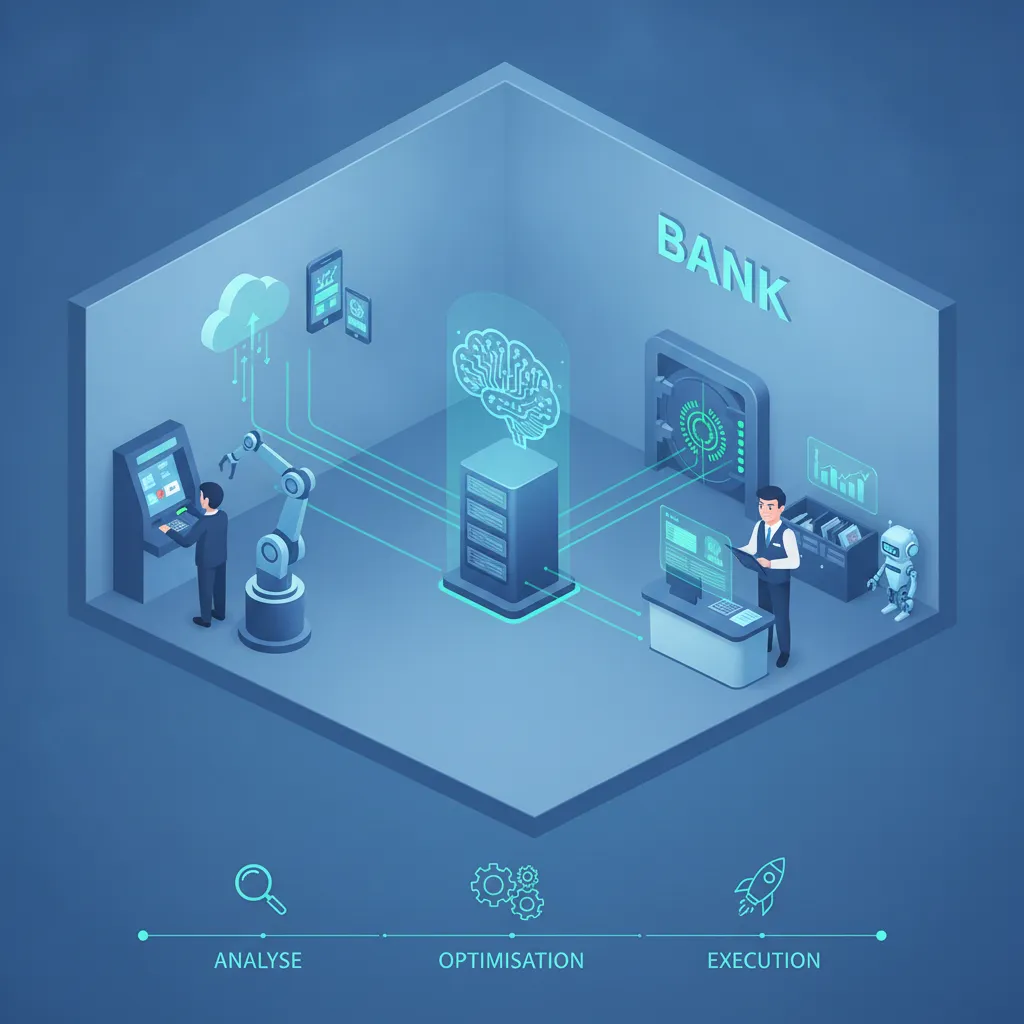
L'architecture d'une solution d'automatisation intelligente repose sur quatre couches: une couche RPA (UiPath, Blue Prism) pour l'exécution des tâches structurées, une couche IA, machine learning et NLP, pour interpréter les données non structurées, une couche d'orchestration qui coordonne les flux entre agents, et des connecteurs vers les systèmes cœur bancaire (CBS) tels que Temenos ou Sopra Banking Software [2].
Le traitement d'un dossier KYC illustre concrètement l'écart de performance. En mode manuel, un conseiller consacre en moyenne 45 minutes à la saisie, la vérification et la validation des pièces d'identité. Avec une architecture d'automatisation intelligente banque, extraction OCR des documents, vérification IA des données contre les référentiels réglementaires, alerte automatique en cas d'anomalie, ce même dossier est traité en 3 minutes [3].
La RPA classique bute sur les documents mal formatés, les exceptions métier et les flux qui changent. Pour aller plus loin sur la mécanique générale de ces processus, l'article sur l'automatisation des processus métier détaille les architectures applicables au-delà du seul secteur bancaire.
C'est précisément ce type d'architecture sur mesure, connecteurs CBS, couche IA adaptée aux contraintes réglementaires françaises, que Keria.tech conçoit pour les banques régionales qui ne peuvent pas se permettre une refonte complète de leur système d'information.
Quels processus bancaires automatiser en priorité et quel impact attendre?
KYC, traitement des prêts et réconciliation comptable offrent le retour sur investissement le plus rapide, souvent visible en moins de six mois.
"Les banques qui investissent dans l'automatisation intelligente de leurs processus KYC et de conformité constatent une réduction des coûts de 40 à 70 % tout en améliorant significativement la précision et la traçabilité." — Gartner Research, rapport sur l'automatisation dans les services financiers, 2024
Cas d'usage à fort ROI: KYC, prêts et réconciliation comptable
Cinq processus concentrent l'essentiel des gains mesurables dans une banque régionale:
- KYC / onboarding client: HSBC a réduit son temps de traitement KYC de 60 % après automatisation de la collecte et de la vérification documentaire [2]. Ce qui prenait plusieurs jours tombe à quelques heures.
- Virements et réconciliation comptable: l'automatisation des règles de rapprochement élimine 80 à 90 % des interventions manuelles sur les écritures courantes, selon les retours d'implémentations RPA en environnement bancaire [1].
- Détection de fraude en temps réel: les modèles d'IA analysent des milliers de transactions par seconde et signalent les anomalies en moins de 300 millisecondes, une vitesse inaccessible à un analyste humain.
- Rapports réglementaires: BNP Paribas a automatisé plus de 200 processus back-office, réduisant ses coûts opérationnels de 30 % [2]. La production de rapports COREP ou FINREP passe de plusieurs jours à quelques heures.
- Traitement des demandes de prêt immobilier: l'automatisation de la vérification des pièces justificatives ramène le délai d'instruction de 15 jours à 4 jours. Ce gain repose sur une couche IA capable de lire des PDF et des formulaires numérisés, la RPA seule ne peut pas traiter ces données non structurées.
Ce dernier point est décisif: emails, PDF, formulaires manuscrits exigent une reconnaissance documentaire pilotée par l'IA. Sans cette couche, l'automatisation s'arrête aux tâches structurées et laisse de côté 40 à 60 % du volume réel [1]. C'est pourquoi une stratégie d'automatisation intelligente banque doit impérativement intégrer des capacités de traitement documentaire dès la conception.
Comment intégrer l'automatisation aux systèmes bancaires hérités sans tout reconstruire
La majorité des banques régionales françaises font tourner leur core banking sur des mainframes IBM ou des bases COBOL vieilles de 20 à 30 ans, une refonte complète n'est ni réaliste ni nécessaire.
La méthode la plus efficace consiste à poser des API wrappers autour des systèmes existants et à déployer des connecteurs RPA qui interagissent avec les interfaces legacy sans modifier le code sous-jacent. Cette approche permet de connecter un moteur d'automatisation intelligente banque à Temenos ou Sopra Banking Software en quelques semaines, pas en plusieurs années.
Keria.tech applique précisément cette logique: concevoir des connecteurs sur mesure qui s'appuient sur l'existant, livrer un premier processus automatisé en moins de six mois, et mesurer le gain opérationnel avant d'étendre le périmètre. Aucune refonte du système d'information n'est requise pour démarrer.
Quelles plateformes d'automatisation choisir pour une banque: comparatif UiPath, Blue Prism et Automation Anywhere
UiPath domine sur les connecteurs bancaires, Blue Prism sur la sécurité on-premise, et Automation Anywhere sur les déploiements cloud-first, le bon choix dépend de votre architecture existante. For more information, see Enso.
Pour une stratégie d'automatisation intelligente banque, ces trois plateformes couvrent la majorité des déploiements RPA dans les institutions financières européennes [2]. Voici comment elles se comparent sur les cinq critères qui comptent réellement pour une banque française. Selon Roboyo, les banques qui choisissent leur plateforme d'automatisation intelligente en fonction de leurs contraintes CBS et réglementaires obtiennent un ROI 2,5 fois supérieur à celles qui sélectionnent un outil sur la seule base du coût de licence.
| Critère | UiPath | Blue Prism | Automation Anywhere |
|---|---|---|---|
| Conformité réglementaire native | Audit trail configurable | Audit trail natif complet | Audit trail cloud-natif |
| Connecteurs CBS disponibles | Marketplace étendue (Temenos, Finastra) | Connecteurs sur mesure | Bibliothèque cloud standard |
| Capacités IA embarquées | Document Understanding, AI Center | Decipher IDP (partenariat SS&C) | IQ Bot, Co-Pilot générative |
| Modèle de licence | Coût par bot + par utilisateur | Coût par bot (concurrent) | Coût par utilisateur (AARI) |
| On-premise / cloud souverain | Hybride, cloud UE disponible | On-premise privilégié | Cloud-first, SaaS UE limité |
Critères de sélection d'une plateforme d'automatisation pour une institution financière
UiPath se distingue par sa marketplace de composants préconstruits pour les systèmes bancaires, des connecteurs natifs pour Temenos T24 ou Sopra Banking Software réduisent le temps d'intégration de plusieurs semaines. Blue Prism reste la référence des grandes banques européennes qui opèrent en environnement on-premise strict: son architecture centralisée facilite le contrôle des accès et la traçabilité exigée par l'ACPR [3]. Automation Anywhere convient mieux aux équipes citizen developers et aux banques qui ont déjà migré une partie de leur SI vers le cloud.
Trois critères sont non négociables pour une banque française: hébergement des données en UE, audit trail complet pour satisfaire les contrôles ACPR, et chiffrement AES-256 des données en transit. Ces exigences éliminent d'emblée plusieurs offres SaaS américaines sans région européenne certifiée.
Les plateformes Appian et Pega méritent une attention particulière, elles combinent BPM et RPA dans un seul environnement, ce qui évite la fragmentation entre orchestration de processus et automatisation des tâches. Pour les banques régionales qui veulent gérer l'onboarding client de bout en bout sans assembler plusieurs outils, cet angle reste largement sous-exploité par rapport aux approches RPA pures. Pour le contexte marché plus large, consultez notre analyse des fintech services financiers.
Keria.tech accompagne les banques régionales dans la sélection et l'intégration de ces plateformes, en partant des contraintes métier réelles plutôt que des fiches produit des éditeurs.
Conformité réglementaire et gestion du changement: les défis réels de l'implémentation
Déployer l'automatisation intelligente en banque sans cadre réglementaire solide expose l'institution à des sanctions GDPR, à un blocage AI Act et à une résistance interne qui compromet le retour sur investissement.
GDPR, PSD2 et AI Act: ce que chaque banque doit vérifier avant de déployer
Le GDPR impose trois contraintes directement applicables aux bots: la minimisation des données traitées (un bot ne doit accéder qu'aux champs strictement nécessaires à sa tâche), la tenue d'un registre de traitement distinct pour chaque processus automatisé, et le respect de l'article 22, le droit à l'explication des décisions automatisées. Ce dernier point est systématiquement sous-estimé lors des implémentations: toute décision de refus de crédit ou de blocage de compte générée par un système automatisé doit pouvoir être expliquée à l'individu concerné.
L'AI Act européen classe les systèmes de scoring de crédit en catégorie « haut risque » (Annexe III). Avant tout déploiement d'une solution d'automatisation intelligente banque, l'établissement doit produire une documentation technique complète, prévoir une supervision humaine formalisée et réaliser un audit indépendant. Les systèmes existants disposent d'un délai de mise en conformité jusqu'en août 2026, une échéance qui approche plus vite que les cycles de transformation habituels.
Côté PSD2, les bots qui accèdent aux APIs bancaires pour automatiser des paiements doivent intégrer l'authentification forte (SCA) dès la conception de l'architecture. Ajouter cette contrainte après coup coûte en moyenne deux à trois fois plus cher qu'une intégration native.
Pour aller plus loin sur la dimension réglementaire, consultez notre guide sur l'audit conformité réglementaire.
Reskilling et Centre d'Excellence (CoE): transformer la résistance en adoption
La résistance interne est le premier facteur d'échec des projets d'automatisation intelligente banque, devant les contraintes techniques. La réponse n'est pas de rassurer les équipes avec des discours généraux, mais de les repositionner concrètement sur de nouveaux rôles.
Le modèle en trois phases fonctionne: d'abord la sensibilisation (ateliers métier sur ce que fait réellement un bot), puis la certification « RPA citizen developer » pour les profils back-office volontaires, enfin le pilotage d'un Centre d'Excellence (CoE) interne qui supervise, audite et améliore les bots en production. Les équipes passent ainsi de tâches répétitives à un rôle de bot managers, avec une montée en compétence mesurable et un ancrage dans la gouvernance du projet.
Résultats concrets et ROI mesurables obtenus par les banques avec l'automatisation intelligente
Les banques qui déploient l'automatisation intelligente sur un périmètre bien défini atteignent un retour sur investissement en moins d'un an, avec des gains chiffrés sur les coûts, les délais et la qualité.
Deutsche Bank a déployé 900 bots RPA sur ses opérations de back-office, générant 1,6 milliard d'euros d'économies sur cinq ans et réduisant de 70 % les erreurs de saisie [2]. La Société Générale a automatisé son rapprochement bancaire: le délai est passé de 3 jours à 4 heures, et l'équivalent de 120 ETP a été réaffecté vers des activités à valeur ajoutée.
Selon Deloitte (2024), le ROI moyen d'un projet d'automatisation bancaire bien cadré est de 9 mois, à condition de respecter trois critères: un périmètre limité à un processus unique, un processus documenté pas à pas avant toute automatisation, et un sponsor métier identifié dès le lancement. Ces résultats confirment que l'automatisation intelligente banque génère des gains tangibles et mesurables dès la première année de déploiement.
"Les établissements bancaires qui structurent leur programme d'automatisation intelligente autour d'un Centre d'Excellence dédié obtiennent des résultats trois fois supérieurs à ceux qui déploient des solutions en silos, sans gouvernance centralisée." — Deloitte Financial Services, rapport sur la transformation digitale bancaire en Europe, 2024
Métriques de succès: comment mesurer le ROI d'un projet d'automatisation bancaire
Cinq indicateurs permettent de piloter concrètement la performance d'un projet d'automatisation intelligente banque: le taux d'automatisation (part des transactions traitées sans intervention humaine), le coût par transaction avant et après déploiement, le taux d'erreur opérationnel, le délai de traitement moyen, et le NPS client mesuré spécifiquement sur les parcours automatisés.
Ces métriques doivent être définies avant le déploiement, pas après. Un tableau de bord établi dès la phase de cadrage permet de démontrer les gains au conseil d'administration dans les 90 premiers jours. D'après Automation Anywhere, les banques qui définissent leurs KPI avant le lancement d'un projet d'automatisation intelligente banque atteignent leur objectif de ROI dans 78 % des cas, contre seulement 34 % pour celles qui les définissent après le déploiement.
Tendances 2025-2027: vers l'hyperautomatisation et les agents IA autonomes
Trois évolutions vont redéfinir l'automatisation bancaire d'ici 2027 [1]. L'automatisation agentique introduit des agents IA capables d'orchestrer plusieurs bots de façon autonome, sans intervention humaine entre les étapes. L'hyperautomatisation combine RPA, process mining et IA générative pour couvrir des processus entiers, pas seulement des tâches isolées [2].
Les jumeaux numériques de processus bancaires constituent la troisième tendance: ils permettent de simuler les gains attendus d'une automatisation avant tout déploiement réel, réduisant ainsi le risque projet. Des partenaires comme Keria.tech intègrent cette logique de simulation et de cadrage précis pour que chaque déploiement s'appuie sur des données de performance projetées, et non sur des estimations.
Questions fréquentes sur l'automatisation intelligente en banque
Quelle est la différence entre la RPA et l'automatisation intelligente dans une banque?
La RPA exécute des tâches répétitives selon des règles fixes; l'automatisation intelligente y ajoute l'IA pour traiter des données non structurées et prendre des décisions contextuelles [2]. Un robot RPA copie un montant d'un formulaire vers un autre système. Un système d'automatisation intelligente lit un relevé bancaire scanné, identifie les revenus nets, détecte les anomalies et signale un dossier à risque, sans règle préprogrammée pour chaque cas. Les deux technologies sont complémentaires: la RPA gère le volume, l'IA gère la complexité.
Combien coûte un projet d'automatisation intelligente pour une banque de taille moyenne?
Pour une banque régionale de 50 à 500 collaborateurs, un premier projet ciblé sur un processus métier précis, onboarding client ou analyse de dossiers de crédit, se situe généralement entre 40 000 € et 150 000 € selon la complexité d'intégration. Les projets qui échouent à tenir ce budget sont souvent ceux qui tentent d'automatiser plusieurs processus simultanément dès la première phase. Une approche modulaire, processus par processus, réduit le risque financier et permet de mesurer le retour sur investissement avant d'élargir le périmètre.
L'automatisation intelligente peut-elle remplacer les conseillers bancaires?
Non, elle prend en charge les tâches à faible valeur ajoutée pour que les conseillers se concentrent sur les décisions complexes et la relation client. Les banques qui ont déployé des assistants IA pour le service client rapportent une réduction du temps de traitement des demandes courantes [3], mais les décisions de crédit importantes, la gestion patrimoniale et la fidélisation des clients à fort potentiel restent des activités humaines. L'automatisation intelligente change le rôle du conseiller, elle ne le supprime pas.
Comment l'automatisation intelligente s'intègre-t-elle avec un système bancaire central (CBS) existant?
L'intégration passe par des API ou des connecteurs RPA qui lisent et écrivent dans le CBS sans modifier son code source [2]. Les systèmes comme Temenos ou Sopra Banking Software exposent des interfaces d'intégration que des couches d'automatisation peuvent interroger en temps réel. Keria.tech conçoit ces couches d'intégration sur mesure, en tenant compte des contraintes spécifiques de chaque CBS et des exigences réglementaires (DORA, DSP2), ce qui évite à la banque de remplacer son système central pour moderniser un processus métier précis.
Quels sont les premiers pas concrets pour lancer un projet d'automatisation intelligente banque?
La première étape consiste à cartographier les processus qui mobilisent le plus d'heures manuelles et à identifier celui qui présente le meilleur rapport entre volume de transactions et complexité documentaire. Il faut ensuite constituer une équipe projet mixte, métier et IT, désigner un sponsor interne et choisir une plateforme adaptée aux contraintes CBS et réglementaires de l'établissement. Un premier déploiement pilote sur un périmètre limité, idéalement le KYC ou la réconciliation comptable, permet de valider le ROI avant toute extension du programme d'automatisation intelligente banque.

Ce qu'il faut retenir pour passer à l'action
L'automatisation intelligente banque produit des résultats mesurables quand elle cible un processus métier précis plutôt qu'un chantier de transformation global. Les banques qui avancent le plus vite choisissent un périmètre limité, onboarding, analyse de dossiers, conformité KYC, démontrent un ROI concret, puis élargissent.
Deux décisions conditionnent le succès: choisir une architecture d'intégration qui respecte le CBS existant, et s'assurer que les données utilisées pour entraîner les modèles sont auditables pour les régulateurs.
Comme première étape concrète, cartographiez le processus qui mobilise le plus d'heures manuelles dans votre organisation ce mois-ci, c'est là que commence un projet d'automatisation intelligente banque rentable et durable.
Sources & References
- Qu'est-ce que l'automatisation dans le secteur bancaire et comment les banques l'utilisent-elles?
- Qu'est-ce que l'automatisation bancaire? | IBM
- Automatisation Intelligente Dans Les Banques - Roboyo
Contenu éditorial à portée informative, sans valeur contractuelle. Keria est courtier en opérations de banque et en services de paiement (COBSP), immatriculé à l'ORIAS sous le n° 26005901 (orias.fr).