Keria
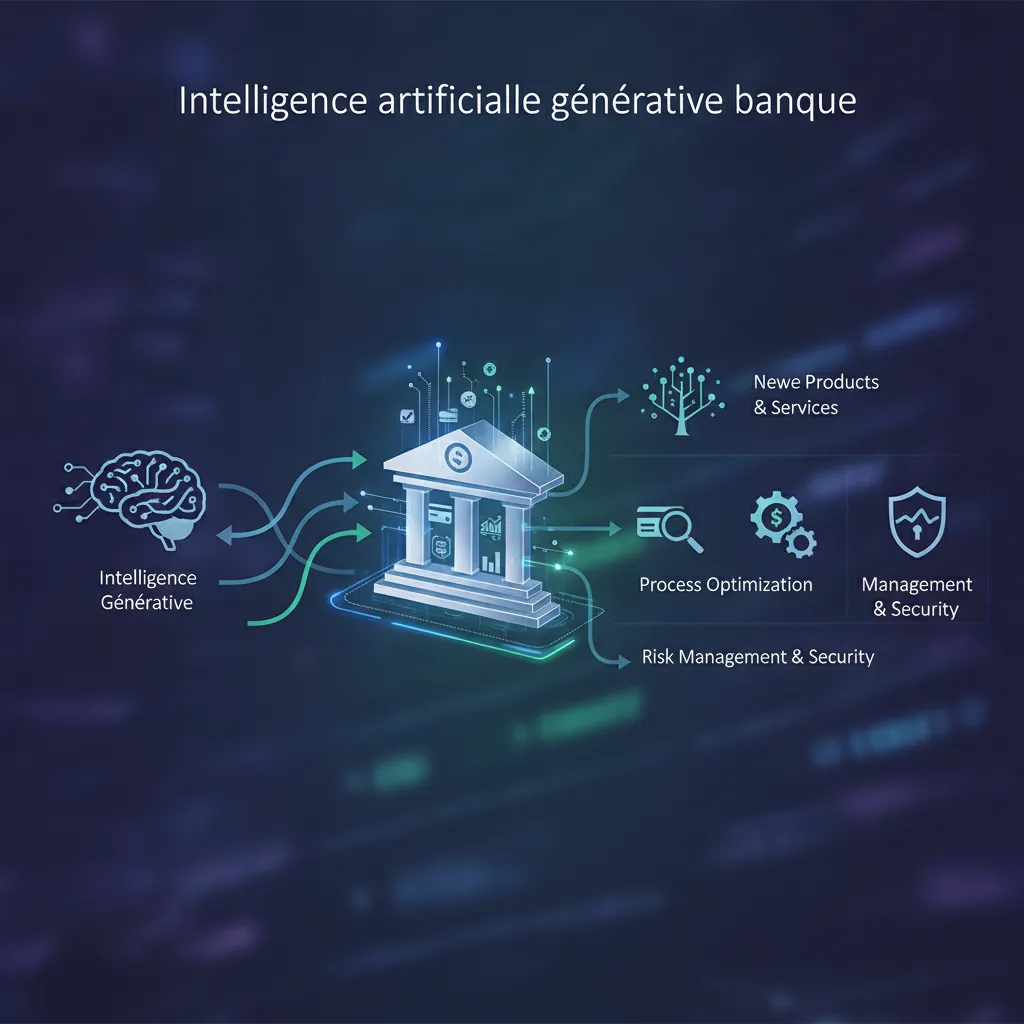
L'intelligence artificielle générative dans la banque désigne les modèles capables de produire du texte, des analyses ou du code à partir de données financières, pour automatiser la relation client, accélérer la conformité et réduire les coûts opérationnels. Les banques françaises qui l'ont déployée rapportent des gains de productivité de 20 à 40 % sur certains processus documentaires. Son adoption est encadrée par le RGPD et l'AI Act européen, dont les obligations pour les systèmes à haut risque s'appliquent pleinement depuis août 2026.
Intelligence artificielle générative en banque: définition et fonctionnement
L'IA générative produit du contenu nouveau, texte, résumés, code, là où l'IA prédictive classe ou prédit à partir de données historiques.
Les banques utilisent l'IA prédictive depuis plus de vingt ans: scoring crédit, détection de fraude en temps réel, segmentation client. Ces modèles analysent des patterns dans des données structurées et produisent une probabilité ou une décision binaire. L'intelligence artificielle générative banque fonctionne différemment: entraînée sur des corpus massifs de texte, elle génère des réponses, des synthèses ou des analyses à partir d'une instruction en langage naturel.
Deux techniques d'adaptation dominent les déploiements bancaires. Le fine-tuning consiste à ré-entraîner un modèle de fondation sur des données propriétaires, contrats, courriers clients, procédures internes, pour spécialiser ses réponses au vocabulaire métier. Le RAG (Retrieval-Augmented Generation) connecte le modèle à une base documentaire interne en temps réel: le modèle interroge les documents pertinents avant de formuler sa réponse, ce qui réduit les hallucinations et maintient la réponse ancrée dans des sources vérifiables.
Selon Google Cloud dans son analyse de l'IA dans le secteur bancaire, l'intelligence artificielle générative banque représente aujourd'hui l'une des évolutions technologiques les plus structurantes pour les institutions financières mondiales, avec un potentiel de transformation de l'ensemble de la chaîne de valeur.
"L'intelligence artificielle générative va redéfinir les modèles opérationnels bancaires plus rapidement que toute autre technologie des vingt dernières années." — Eric Lombard, Directeur général de la Caisse des Dépôts
Modèles publics, open-source ou propriétaires: quelle architecture choisir?
Trois familles de solutions s'offrent aux banques, chacune avec des compromis distincts sur la confidentialité des données et le contrôle technique.
- Modèles publics (ChatGPT, Claude): accessibles rapidement, mais les données transmises transitent par des serveurs tiers, un risque réglementaire direct au regard du RGPD pour des données financières sensibles.
- Modèles open-source déployés en interne (Mistral, LLaMA): hébergés sur l'infrastructure de la banque, ils préservent la confidentialité des données et permettent un fine-tuning complet sur des corpus propriétaires.
- LLM propriétaires: BNP Paribas a développé son propre modèle interne [3], conçu pour répondre aux exigences de traçabilité et d'audit propres au secteur financier.
Pour une banque régionale sans DSI étoffée, le choix entre ces architectures conditionne directement la faisabilité du projet, et son coût réel sur 24 mois.
Qu'est-ce que l'IA responsable et pourquoi est-elle non négociable en finance?
L'IA responsable regroupe trois exigences concrètes: explicabilité des décisions, absence de biais discriminatoires, et traçabilité complète des outputs.
Dans l'octroi de crédit, un modèle qui refuse un prêt doit pouvoir justifier cette décision de façon auditable, l'AI Act européen classe ces systèmes en catégorie "haut risque" [3], avec des obligations de documentation et de supervision humaine. Un biais non détecté dans les données d'entraînement peut reproduire des discriminations sur des critères comme l'origine géographique ou l'âge, exposant la banque à des sanctions de l'ACPR.
Ces contraintes ne sont pas uniquement réglementaires: elles conditionnent la confiance des clients et la crédibilité des décisions produites par le système. Les banques qui déploient des solutions de automatisation des processus métier s'appuient sur ces mêmes principes pour garantir l'auditabilité de chaque étape traitée automatiquement.
Cas d'usage concrets de l'IA générative pour les banques françaises
Les banques françaises déploient l'IA générative sur quatre processus métier prioritaires: analyse de dossiers de prêt, conseil client, conformité et gestion contractuelle.
Quatre applications qui produisent des résultats mesurables
La génération automatique de résumés de dossiers de prêt immobilier est l'application la plus répandue. Un modèle génératif extrait les données clés d'un système de gestion documentaire, produit un résumé structuré et signale les pièces manquantes, sans qu'un analyste lise chaque document manuellement. La Société Générale a réduit de 60 % le temps de traitement des demandes de prêt en automatisant cette extraction documentaire via IA générative.
Le chatbot conseiller augmenté va plus loin qu'un simple FAQ: il accède en temps réel aux données du client, propose des produits adaptés à son profil et escalade vers un conseiller humain quand la complexité le justifie. Ce cas d'usage est détaillé dans notre article sur le chatbot bancaire et la relation client.
La rédaction de rapports de conformité et l'analyse de contrats complètent ce tableau. Sur la conformité, l'IA génère des rapports KYC/AML pré-remplis à partir des données existantes, que les équipes valident plutôt que de rédiger. Sur les contrats, elle identifie les clauses non conformes aux référentiels réglementaires en vigueur.
"Les établissements bancaires qui intègrent l'intelligence artificielle générative dans leurs processus de conformité constatent une réduction moyenne de 35 % du temps consacré aux tâches documentaires réglementaires." — Marie-Anne Barbat-Layani, Présidente de l'Autorité des marchés financiers (AMF)
Délais et obstacles réels lors du déploiement dans les banques françaises
Un proof of concept prend 6 à 12 semaines. Le passage en production sécurisée dépasse souvent 6 mois, les cycles de validation réglementaire, les tests de robustesse et les audits internes allongent systématiquement les calendriers.
Trois obstacles reviennent dans la quasi-totalité des projets d'intelligence artificielle générative banque. D'abord, la qualité des données historiques: des systèmes core banking vieux de 20 ans produisent des données hétérogènes que les modèles génératifs peinent à traiter sans nettoyage préalable. Ensuite, la résistance des équipes métier, qui craignent une déqualification de leurs rôles [1]. Enfin, l'intégration avec les systèmes legacy, connecter une couche IA à un ERP bancaire comme Temenos ou Sopra Banking Software nécessite des développements sur mesure que les solutions génériques ne couvrent pas. C'est précisément ce type d'intégration que Keria.tech conçoit pour les banques régionales, en construisant des connecteurs adaptés aux contraintes de chaque SI existant.
Selon une enquête du Monde sur les coûts de l'IA dans les banques, certains établissements ont été contraints de rationner l'usage de l'intelligence artificielle générative banque en raison de dépenses d'infrastructure dépassant les prévisions initiales de 40 à 60 %, soulignant l'importance d'une planification budgétaire rigoureuse dès la phase de cadrage.
Quel avenir à moyen terme pour l'IA générative dans le secteur bancaire?
D'ici 2026, les banques françaises devraient franchir le stade du POC pour industrialiser deux ou trois cas d'usage à fort volume [3]. La priorité se déplacera vers l'auditabilité des décisions, les régulateurs européens exigent que chaque recommandation générée par un modèle soit traçable et explicable. For more information, see Enso.
Les banques qui auront résolu le problème de la qualité des données en amont seront les mieux placées pour accélérer. Celles qui attendent une solution clé en main risquent de prendre du retard sur des concurrents, y compris des néobanques, qui expérimentent déjà en production.
RGPD, AI Act et conformité: ce que les banques doivent respecter
Les banques qui déploient l'intelligence artificielle générative sont soumises à deux cadres réglementaires cumulatifs: le RGPD et l'AI Act européen.
L'AI Act classe les systèmes d'IA utilisés pour l'octroi de crédit et le scoring en catégorie haut risque (Annexe III). Depuis août 2026, ces systèmes doivent respecter des obligations d'audit, de documentation technique détaillée et de supervision humaine obligatoire. Une banque qui automatise entièrement une décision de prêt sans contrôle humain traçable s'expose à des sanctions directes.
Le RGPD impose une contrainte complémentaire: entraîner un modèle d'IA sur des données clients sans base légale explicite est interdit. L'article 22 du RGPD accorde aussi aux clients un droit à l'explication de toute décision automatisée qui les affecte, refus de crédit, scoring de risque, détection de fraude.
Risques de conformité spécifiques à l'IA générative dans le secteur bancaire européen
L'intelligence artificielle générative banque introduit deux risques que les outils d'IA classiques ne posaient pas au même degré.
Le premier est le risque d'hallucination: un modèle génératif peut produire des informations incorrectes dans des contextes réglementés comme le conseil financier ou la vérification KYC, avec des conséquences directes sur la conformité AML.
Le second est la fuite de données confidentielles via des modèles hébergés hors Union européenne. Envoyer un dossier client à une API externe localisée aux États-Unis constitue un transfert de données soumis aux règles du RGPD sur les pays tiers.
La recommandation pratique est claire: privilégier un déploiement on-premise ou sur un cloud souverain européen, OVHcloud ou Scaleway, pour tout traitement de données clients sensibles. Les équipes conformité trouveront une méthodologie complète dans notre article dédié à l'audit de conformité réglementaire.
Retour sur investissement réel de l'IA générative pour les institutions bancaires
McKinsey estime que l'IA générative pourrait générer entre 200 et 340 milliards de dollars de valeur annuelle pour le secteur bancaire mondial, principalement via la productivité des employés.
Cette estimation, publiée en 2024, repose sur deux leviers principaux: la réduction du coût de traitement des opérations répétitives et l'accélération des tâches à forte valeur ajoutée comme l'analyse de crédit. Pour les banques régionales, l'enjeu est de traduire ces chiffres globaux en gains mesurables à leur échelle.
Comment mesurer les économies de coûts et l'amélioration de l'efficacité opérationnelle?
Quatre métriques permettent de suivre concrètement l'impact de l'intelligence artificielle générative banque: le coût par dossier traité, le taux de résolution au premier contact sur les chatbots, le temps moyen de traitement d'un dossier de prêt, et le taux d'erreur dans les rapports de conformité.
Le calcul du ROI suit une formule directe: (gains de productivité annuels + réduction des coûts de conformité) / (coût de déploiement + coût de maintenance). Le seuil de rentabilité se situe typiquement entre 18 et 24 mois selon la complexité du déploiement.
Les gains se répartissent en deux horizons distincts. Les quick wins, génération automatique de documents, synthèse de contrats, se concrétisent en 3 à 6 mois. Les gains structurels, comme la refonte des processus de crédit, demandent 12 à 24 mois mais produisent des économies durables.
Ces résultats se renforcent lorsque l'IA s'intègre aux outils de gestion de la relation client. Découvrez comment une solution CRM banque sur mesure peut amplifier ces gains en centralisant les données client nécessaires à l'automatisation.
Comment les métiers bancaires évoluent face à l'IA générative
Selon l'étude interbranches de la Fédération bancaire française (FBF), l'intelligence artificielle générative banque va impacter 70 % des métiers bancaires d'ici 2027, une transformation sans précédent qui touche aussi bien les fonctions opérationnelles que les postes à responsabilité.
Les fonctions les plus exposées sont les analystes crédit, les chargés de conformité et les conseillers clientèle [1]. Ces rôles ne disparaissent pas, ils se transforment. L'IA générative prend en charge les tâches répétitives: résumés de dossiers, saisie de données, recherche documentaire. Les conseillers récupèrent du temps pour les interactions à forte valeur ajoutée relationnelle que les modèles ne peuvent pas remplacer.
Ce modèle d'augmentation, plutôt que de remplacement, exige de nouvelles compétences internes. Trois profils deviennent prioritaires à développer: le prompt engineer bancaire, capable de formuler des instructions précises aux modèles d'IA; le responsable IA éthique (AI governance officer), garant de la conformité et de l'explicabilité des décisions automatisées; et le data steward spécialisé en données financières, qui garantit la qualité et la traçabilité des données qui alimentent les systèmes.
Quels programmes de formation et d'accompagnement mettre en place pour les collaborateurs?
Deux organismes proposent des certifications adaptées au secteur: l'AFIB et le CFPB ont intégré des modules IA appliquée à leurs parcours bancaires. HEC et Centrale proposent des formations courtes de 3 à 5 jours sur l'IA appliquée à la finance, accessibles aux équipes opérationnelles sans prérequis technique avancé.
La conduite du changement reste le défi central. Déployer un outil d'intelligence artificielle générative banque sans accompagner les équipes produit des résistances mesurables et des taux d'adoption faibles. Ce volet s'inscrit dans une démarche plus large de transformation digitale, le cadre dans lequel les choix technologiques, organisationnels et humains se coordonnent pour produire des résultats durables.
"La formation des collaborateurs bancaires à l'IA générative n'est pas une option : c'est la condition sine qua non d'un déploiement réussi. Les établissements qui négligent cet aspect voient leurs taux d'adoption chuter en dessous de 30 %." — Nicolas Théry, Président de la Fédération bancaire française (FBF)
Questions fréquentes sur l'intelligence artificielle générative en banque
Quelle est la différence entre ChatGPT, Claude et une solution propriétaire d'IA générative pour une banque?
ChatGPT et Claude sont des modèles publics entraînés sur des données générales, accessibles via API mais non configurés pour les contraintes bancaires. Une solution propriétaire, elle, est entraînée ou affinée sur les données internes de la banque, politiques de crédit, historiques clients, documentation réglementaire, et déployée dans un environnement isolé. La différence principale n'est pas la qualité du modèle de base, mais le contrôle des données, la conformité RGPD, et la capacité à auditer les réponses produites. Pour une banque régionale, cette distinction conditionne directement l'autorisation de mise en production par le responsable conformité.
L'IA générative peut-elle être utilisée pour le conseil en investissement sans enfreindre la réglementation MIF II?
Oui, à condition que l'IA joue un rôle d'assistance au conseiller humain et non de décision autonome. MIF II exige que tout conseil en investissement soit traçable, personnalisé et délivré par une personne habilitée. Un modèle génératif peut préparer une synthèse de portefeuille ou proposer des scénarios d'allocation, mais la validation finale doit rester humaine et documentée. L'Autorité des marchés financiers (AMF) a publié en 2024 des orientations précisant que les outils d'IA doivent être qualifiés d'outils d'aide à la décision, pas de conseillers autonomes.
Combien coûte le déploiement d'une solution d'IA générative dans une banque de taille moyenne?
Les coûts varient entre 80 000 € et 500 000 € selon le périmètre, le niveau d'intégration au système d'information existant et le choix entre un modèle hébergé en cloud ou on-premise. Un premier déploiement ciblé, automatisation du traitement documentaire ou assistant interne pour les chargés de clientèle, se situe généralement entre 80 000 € et 150 000 € pour une banque de 50 à 200 collaborateurs. Les coûts récurrents d'infrastructure et de maintenance représentent ensuite 15 à 25 % du budget initial par an.
Comment les banques protègent-elles les données clients lorsqu'elles utilisent des modèles d'IA générative?
Les banques appliquent trois mesures principales: déploiement du modèle dans un environnement privé (cloud souverain ou on-premise), anonymisation ou pseudonymisation des données avant traitement, et journalisation de chaque requête pour répondre aux obligations d'audit RGPD. Les modèles publics comme GPT-4 ne sont pas utilisés directement sur des données clients non anonymisées. La CNIL a précisé en 2023 que tout traitement de données personnelles par un système d'IA doit faire l'objet d'une analyse d'impact (AIPD) préalable au déploiement.
Quels indicateurs permettent de mesurer le succès d'un projet d'intelligence artificielle générative en banque?
Le succès d'un projet d'intelligence artificielle générative banque se mesure à travers cinq indicateurs clés : le taux d'adoption par les équipes métier (objectif supérieur à 70 % à six mois), la réduction du temps de traitement des dossiers, le taux d'erreur dans les documents générés, le score de satisfaction client sur les interactions automatisées, et le ROI calculé sur 24 mois. Un projet bien cadré doit afficher un retour sur investissement positif avant la fin de la deuxième année d'exploitation.

Conclusion
L'IA générative produit des résultats mesurables dans les banques qui la déploient sur des périmètres précis: traitement documentaire, détection de fraude, assistance aux conseillers. Les institutions qui avancent le plus vite ne cherchent pas à tout automatiser, elles identifient un processus coûteux en temps, le ciblent avec un outil adapté à leurs contraintes réglementaires, et mesurent le résultat avant d'élargir le périmètre.
Si vous dirigez une banque régionale ou une structure financière de taille intermédiaire, commencez par cartographier les trois processus internes où vos équipes passent le plus de temps sur des tâches documentaires répétitives. C'est le point de départ concret d'un projet d'intelligence artificielle générative banque qui tient ses promesses, et que Keria.tech peut vous aider à cadrer en moins de quatre semaines.
Sources & References
- Banques et intelligence artificielle: une étude interbranches sur leurs métiers et compétences - Communiqués de presse - Fédération bancaire française (FBF)
- L'IA dans le secteur bancaire: applications, avantages et exemples | Google Cloud
Contenu éditorial à portée informative, sans valeur contractuelle. Keria est courtier en opérations de banque et en services de paiement (COBSP), immatriculé à l'ORIAS sous le n° 26005901 (orias.fr).