Keria
La facturation électronique obligatoire impose à toutes les entreprises assujetties à la TVA en France d'émettre, transmettre et recevoir leurs factures sous format électronique structuré, via une plateforme agréée. Le calendrier retenu prévoit une obligation de réception pour toutes les organisations dès septembre 2026, et une obligation d'émission progressive selon la taille de l'entreprise, s'étalant jusqu'en 2027. Pour une banque, une agence immobilière ou une étude notariale, s'y préparer signifie adapter son infrastructure technique, choisir une plateforme de dématérialisation partenaire et sécuriser l'archivage légal des documents avant l'échéance.
Qu'est-ce que la facturation électronique obligatoire et quel est le calendrier de mise en conformité?
La réforme repose sur deux mécanismes distincts: une obligation de réception, identique pour toutes les entreprises, et une obligation d'émission, dont le rythme dépend de la taille de votre organisation. Comprendre cette distinction est le premier prérequis pour bâtir un calendrier de mise en conformité réaliste, que vous dirigiez une banque régionale, une agence immobilière ou une étude notariale.
Concrètement, toute entreprise assujettie à la TVA établie en France devra être capable de recevoir des factures électroniques dès le 1er septembre 2026, quelle que soit sa taille [1]. L'obligation d'émettre des factures au format électronique structuré, elle, s'applique selon un calendrier progressif, les grandes entreprises et les entreprises de taille intermédiaire ouvrent la marche [1]. Ce découplage entre réception et émission signifie qu'une petite étude notariale ou une agence immobilière indépendante devra adapter son infrastructure technique bien avant d'être elle-même tenue d'émettre au format électronique.
Quelles sont les différentes phases de déploiement et les délais spécifiques par type d'entreprise?
Le calendrier retient le 1er septembre 2026 comme point de départ pour les grandes entreprises et les ETI, avec une généralisation prévue pour les PME et TPE dans les mois suivants, jusqu'en 2027 [1]. Pour un promoteur immobilier structuré en groupe avec plusieurs filiales, cela veut dire coordonner des dates de bascule différentes selon la taille de chaque entité juridique. Pour une agence immobilière indépendante classée TPE, le délai supplémentaire donne une fenêtre pour tester sa plateforme de dématérialisation avant l'échéance obligatoire.
Ce calendrier ne se limite pas à une case à cocher administrative. Il impose de vérifier, en amont, que les systèmes de facturation et de gestion documentaire peuvent produire et transmettre des données structurées vers une plateforme agréée, un chantier technique qui dépasse largement le simple changement de format de fichier.
Comment la facturation électronique s'applique-t-elle dans les Outre-mer et pour les transactions transfrontalières?
Le dispositif prévoit un traitement spécifique pour les territoires d'Outre-mer, dont les modalités d'application diffèrent du régime métropolitain [1]. Les banques et notaires opérant dans ces territoires doivent donc vérifier les règles applicables à leur périmètre plutôt que de calquer le calendrier national.
Pour les transactions avec des particuliers ou des partenaires étrangers, hors du champ de la facturation électronique obligatoire proprement dite, le mécanisme de e-reporting prend le relais: il s'agit de transmettre à l'administration fiscale les données de transaction sans passer par le circuit de facture électronique structurée entre professionnels assujettis. Une agence immobilière qui facture un acquéreur non-résident, par exemple, devra intégrer cette logique de e-reporting dans son infrastructure, un point souvent sous-estimé dans les projets de mise en conformité qui se concentrent uniquement sur les flux domestiques entre entreprises françaises.
Quelles organisations sont concernées par l'obligation de facturation électronique et existe-t-il des exemptions?
Toute entreprise assujettie à la TVA et établie en France entre dans le champ de la facturation électronique obligatoire, sans exemption générale liée à la taille ou au secteur [1]. Seul le calendrier de mise en œuvre varie selon la taille de votre organisation.
Les micro-entreprises et TPE bénéficient-elles d'exemptions ou de régimes particuliers?
Non, les micro-entreprises et TPE sont concernées comme les grandes structures, mais avec un délai supplémentaire. L'obligation d'émission s'applique aux grandes entreprises et entreprises de taille intermédiaire dès le 1er septembre 2026, tandis que les PME et micro-entreprises disposent d'un délai avant leur propre échéance d'émission [1]. En revanche, l'obligation de réception des factures électroniques s'impose à toutes les entreprises, quelle que soit leur taille, dès le 1er septembre 2026 [1]. Une petite agence immobilière ou un notaire exerçant seul doit donc être capable de recevoir des factures électroniques dès cette date, même s'il émet encore ses propres factures sous un régime transitoire.
Ce calendrier différencié ne dispense personne de préparer ses outils. Une TPE qui attend l'échéance qui lui est propre pour l'émission reste exposée dès 2026 sur le volet réception.
Quels secteurs d'activité (banques, notaires, agences immobilières) ont des règles spécifiques?
Certaines opérations exonérées de TVA ou certaines prestations réglementées suivent des règles particulières, notamment dans le secteur bancaire et financier où une partie des flux relève d'exonérations spécifiques [1]. Cela ne retire pas l'obligation dans son ensemble, mais complexifie le mapping des flux à traiter: une banque doit distinguer, parmi ses milliers d'opérations mensuelles, celles soumises à la facturation électronique obligatoire de celles qui relèvent d'un régime distinct.
Pour les notaires, la difficulté vient de la nature même des actes: chaque dossier immobilier fait intervenir plusieurs parties (acquéreur, vendeur, banque, parfois promoteur), et les flux de facturation doivent s'articuler avec des clients tiers qui ne sont pas toujours eux-mêmes structurés pour l'échange électronique normé. Les agences immobilières font face à un défi comparable: la multiplicité des mandats, des partenaires (diagnostiqueurs, notaires, syndics) et des typologies de transactions multiplie les cas particuliers à couvrir.
Les banques, elles, cumulent deux contraintes: des volumes de facturation élevés et des systèmes hérités souvent anciens, pas conçus pour dialoguer nativement avec une plateforme de dématérialisation. L'absence d'exemption sectorielle signifie qu'aucune de ces organisations, petite ou grande, ne peut reporter sa préparation technique. Keria.tech accompagne justement ce type d'acteurs, banques régionales, agences, notaires, dans l'interfaçage de leurs outils existants avec les nouveaux circuits de facturation, sans imposer de refonte complète du système d'information.
Quels sont les prérequis techniques et les exigences de sécurisation pour la facturation électronique?
Votre infrastructure doit accepter trois formats structurés (Factur-X, UBL, CII), intégrer de nouvelles mentions obligatoires et garantir un archivage probant sur toute la durée légale.
Ces exigences ne sont pas de simples cases à cocher administratives. Elles conditionnent la capacité de votre banque, votre agence, votre étude notariale ou votre promotion immobilière à échanger des factures avec vos partenaires sans rupture de flux.
Quelles mentions obligatoires et normes de format doivent respecter les factures électroniques?
Trois formats sont admis pour la facturation électronique obligatoire: Factur-X (hybride PDF et données structurées), UBL et CII (purement structurés, XML). Le choix du format n'est pas neutre, il détermine si votre plateforme peut dialoguer sans friction avec les plateformes de dématérialisation partenaires (PDP) de vos clients, fournisseurs ou notaires correspondants. Un ERP bancaire ou un CRM notarial qui ne sait produire qu'un PDF classique devra être adapté pour générer l'un de ces trois formats, sous peine de voir ses factures rejetées par les systèmes destinataires. La réforme introduit aussi de nouvelles mentions obligatoires à intégrer dans les champs de facturation existants [1]. Selon la publication officielle, ces mentions viennent compléter les informations déjà requises et devront être portées nativement par les systèmes émetteurs, pas ajoutées manuellement facture par facture [1]. Concrètement, cela signifie revoir les modèles de facture, les champs de saisie et les règles de validation dans vos outils métier avant le déploiement.
Comment assurer la conservation sécurisée et l'archivage légal des factures électroniques?
Les factures électroniques doivent être conservées dans des conditions garantissant leur intégrité et leur lisibilité sur toute la durée réglementaire, avec une valeur probante en cas de contrôle [1]. Un simple stockage documentaire ne suffit pas: il faut un système d'archivage à valeur probante, capable de démontrer qu'aucune facture n'a été modifiée après émission. Ce mécanisme suppose une piste d'audit fiable, la capacité de retracer chaque étape du cycle de vie d'une facture, de sa création à son paiement. Ce point doit être pensé dès la conception technique, pas plaqué après coup sur un système existant: reconstituer une piste d'audit sur un cœur bancaire ou un logiciel notarial ancien coûte nettement plus cher que de l'intégrer en amont. Le risque principal reste l'incompatibilité entre systèmes hérités et flux structurés modernes. Un ERP conçu il y a quinze ans, un CRM notarial figé ou un cœur bancaire propriétaire peuvent tout simplement ne pas savoir produire ou lire du XML structuré. Keria.tech construit des passerelles techniques sur mesure entre ces systèmes existants et les formats exigés, en priorisant la performance et la simplicité d'usage pour vos équipes opérationnelles.
Comment choisir et intégrer une solution de facturation électronique adaptée à votre infrastructure?
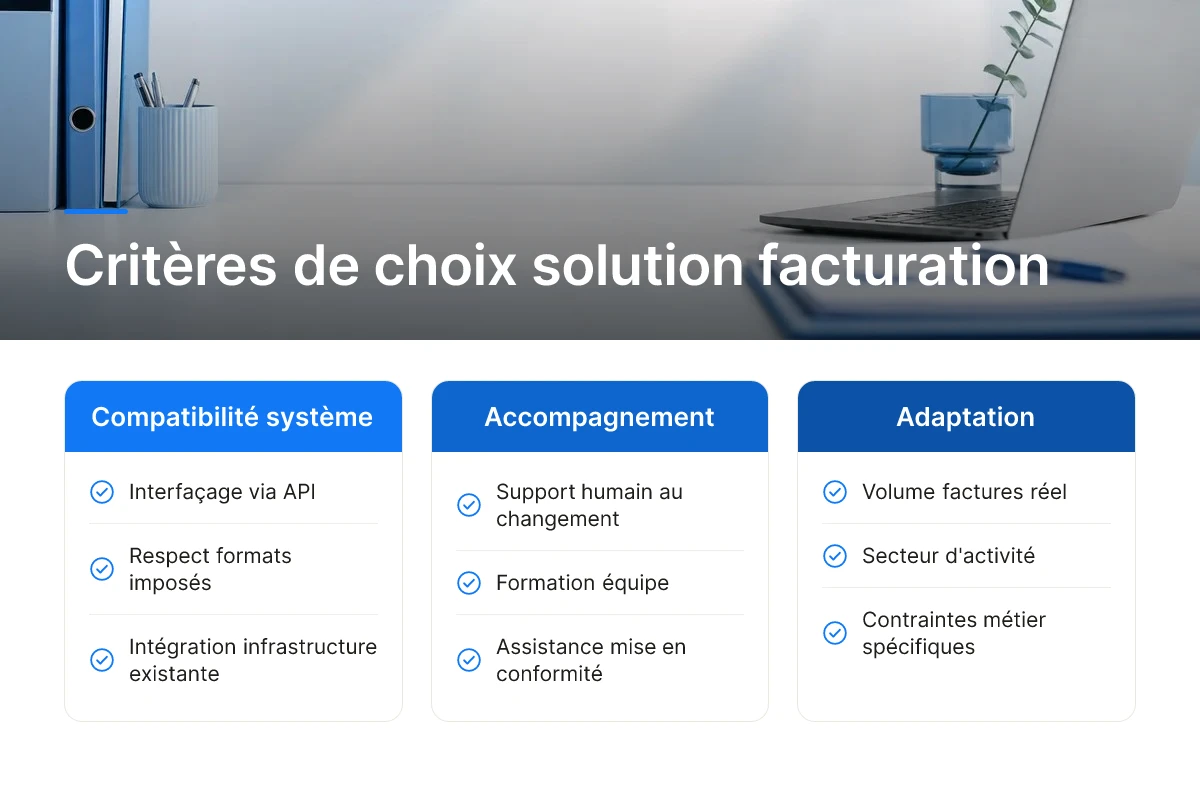
Le bon choix repose sur quatre critères concrets: compatibilité avec votre système existant, capacité d'interfaçage via API, accompagnement humain au changement et conformité aux formats imposés. Une banque régionale n'a pas les mêmes contraintes qu'une agence immobilière ou un cabinet notarial, et votre grille d'évaluation doit refléter votre volume réel de factures, pas un standard générique.
Quelles sont les plateformes et solutions approuvées disponibles sur le marché et comment les comparer?
Deux catégories d'acteurs coexistent sur ce marché, et confondre les deux fait perdre des mois de préparation. Une plateforme de dématérialisation partenaire (PDP) est agréée par l'administration fiscale pour émettre, transmettre et recevoir des factures électroniques directement entre entreprises, avec transmission des données de facturation à l'administration. Un opérateur de dématérialisation, lui, ne détient pas cet agrément: il facilite le traitement des flux mais doit obligatoirement transiter par une PDP ou par le portail public pour respecter l'obligation d'émission et de réception de factures électroniques [1].
Pour comparer les offres, vérifiez d'abord leur capacité à s'interfacer avec votre ERP bancaire ou votre logiciel de gestion immobilière sans développement lourd. Interrogez ensuite leur accompagnement au changement: formation des équipes, documentation, support pendant les premières semaines de bascule. Enfin, exigez la preuve de conformité aux formats structurés requis, un point que Keria.tech intègre systématiquement dans ses audits techniques avant toute recommandation de plateforme, en s'appuyant sur l'architecture existante du client plutôt que sur une solution générique.
Quel est le coût d'implémentation et quel ROI peut-on attendre d'une migration vers la facturation électronique?
Le coût dépend directement de votre volume de factures et de la complexité d'intégration avec vos outils actuels, pas d'un tarif fixe universel. Une petite agence immobilière avec un flux de factures limité relève d'un budget d'entrée de gamme, tandis qu'un promoteur multi-projets ou une banque régionale avec plusieurs systèmes hérités se situe sur un palier intermédiaire à premium, selon le nombre d'interfaces à connecter.
La méthode d'intégration la plus fiable procède par étapes: un audit de l'existant identifie les flux de facturation actuels et les incompatibilités techniques, puis un test sur un flux pilote, un service, une agence, un type de facture, valide le fonctionnement réel avant généralisation progressive à l'ensemble de l'organisation. Cette approche limite le risque opérationnel pendant la transition vers la facturation électronique obligatoire.
Le retour sur investissement provient de mécanismes mesurables plutôt que d'une promesse abstraite: réduction du temps consacré à la saisie manuelle, baisse du taux d'erreurs dans les données comptables, et rapprochement facture-paiement plus rapide grâce à des données structurées et exploitables automatiquement.
Quelles sont les conséquences du non-respect de l'obligation de facturation électronique après septembre 2026?
Après le 1er septembre 2026, une facture non transmise via une plateforme agréée expose votre organisation à des sanctions financières et à des blocages opérationnels avec vos partenaires conformes [1].
Quels sont les mécanismes de contrôle et les pénalités en cas de non-conformité?
Le contrôle ne repose plus sur des vérifications ponctuelles mais sur un flux de données transmis en continu à l'administration fiscale via les plateformes agréées [1]. Chaque facture émise ou reçue génère des données structurées, montant, TVA, identifiants des parties, que l'administration peut recouper automatiquement avec les déclarations de TVA de votre banque, agence immobilière ou étude notariale. Un écart entre les flux déclarés et les flux transmis devient détectable presque instantanément, sans attendre un contrôle fiscal classique.
Les sanctions applicables visent deux manquements distincts: l'absence d'émission de facture au format électronique requis, et l'absence de transmission des données de transaction à la plateforme. Sans communiquer de montants précis, les textes réglementaires les fixent par facture ou par manquement, le principe reste clair: plus le volume de factures non conformes est élevé, plus le risque financier cumulé augmente pour l'entreprise assujettie.
Quel est l'impact opérationnel sur la chaîne de facturation avec vos partenaires?
Le risque le plus concret n'est pas toujours la sanction elle-même, mais la rupture de flux avec un partenaire déjà conforme. Un promoteur immobilier qui reçoit une facture d'un fournisseur non conforme peut voir sa propre chaîne de facturation bloquée, avec des retards de paiement et de traitement comptable en cascade. Pour une banque ou une agence qui traite des volumes de factures fournisseurs importants, cette rupture ponctuelle devient vite un problème structurel si elle se répète.
La facturation électronique obligatoire soulève aussi un enjeu d'archivage: en cas de contrôle fiscal ultérieur, une organisation incapable de présenter un historique de factures conforme au format légal perd en fiabilité documentaire, même si les transactions sous-jacentes sont réelles. Plutôt que de basculer dans l'urgence à l'approche de l'échéance, une phase de test avec un flux limité permet de vérifier la conformité du format et de l'archivage avant que les volumes réels n'exposent l'organisation à ces risques cumulés.
Frequently Asked Questions
Une TPE doit-elle déjà émettre des factures électroniques en septembre 2026?
Non, seules les grandes entreprises et les entreprises de taille intermédiaire sont concernées par l'obligation d'émission au 1er septembre 2026 [1]. Les TPE et PME devront émettre des factures électroniques à une date ultérieure, mais elles devront déjà être en mesure de les recevoir dès septembre 2026, quelle que soit leur taille [1]. Il est donc conseillé de ne pas attendre le dernier moment pour préparer votre plateforme.
Faut-il changer de logiciel comptable pour se conformer à la facturation électronique obligatoire?
Pas nécessairement, mais votre logiciel doit pouvoir se connecter à une plateforme agréée par l'État pour émettre et recevoir des factures [1]. Beaucoup d'outils comptables existants proposent déjà des connecteurs vers ces plateformes. Le point à vérifier avant tout est la compatibilité technique, pas le remplacement complet du logiciel en place.
Comment une agence immobilière doit-elle gérer les factures liées à des mandats multiples?
Chaque mandat génère une facture distincte, et l'enjeu réel est la traçabilité entre le mandat, le bien et le flux de facturation électronique correspondant. Une agence qui gère plusieurs mandats simultanément a besoin d'un outil qui relie automatiquement chaque facture à son dossier d'origine, plutôt que de saisir manuellement chaque flux vers la plateforme agréée. C'est précisément ce type de connexion entre workflow métier et obligation réglementaire que Keria.tech conçoit pour ses clients immobiliers.
Le e-reporting concerne-t-il les transactions avec des clients particuliers?
Oui, les opérations avec des particuliers (B2C) relèvent du e-reporting, un dispositif distinct de la facturation électronique B2B [1]. La facturation électronique obligatoire s'applique aux opérations entre entreprises assujetties à la TVA établies en France [1], tandis que le e-reporting transmet à l'administration les données des ventes aux non-assujettis.
Que devient une facture papier envoyée par erreur après l'entrée en vigueur de l'obligation?
Une facture papier émise après la date d'obligation applicable à votre entreprise ne respecte pas les nouvelles mentions et le format requis [1]. Elle expose l'émetteur à un risque de non-conformité et complique la déduction de TVA pour le destinataire. La correction consiste à réémettre la facture au format électronique via une plateforme agréée [1].

Conclusion
La facturation électronique obligatoire n'est pas un simple changement de format de fichier, elle impose de repenser la connexion entre vos outils métier et une plateforme agréée par l'État [1]. Pour une banque, une agence immobilière, un promoteur ou un notaire, trois priorités concrètes se dégagent: vérifier votre capacité de réception dès 2026, cartographier vos flux de facturation actuels, et choisir une plateforme compatible avec vos systèmes existants plutôt qu'un remplacement complet.
La prochaine étape concrète: listez dans les 30 jours tous les logiciels de votre organisation qui émettent ou reçoivent des factures, et vérifiez lequel d'entre eux dispose déjà d'un connecteur vers une plateforme agréée.
Sources & References
- Facturation - numérique -Facturation électronique: c’est pour bientôt! | Service Public Entreprendre
Contenu éditorial à portée informative, sans valeur contractuelle. Keria est courtier en opérations de banque et en services de paiement (COBSP), immatriculé à l'ORIAS sous le n° 26005901 (orias.fr).