Keria
L'intégration de données bancaires consiste à connecter automatiquement les flux de transactions d'une banque aux systèmes comptables ou analytiques d'une organisation, éliminant la saisie manuelle des relevés. Elle est essentielle parce qu'elle réduit les erreurs de rapprochement, accélère la clôture comptable et garantit une vision en temps réel de la trésorerie. Bien mise en œuvre, elle peut réduire de 70 % le temps consacré au rapprochement bancaire mensuel. Selon une étude de McKinsey & Company, les établissements financiers qui automatisent leur intégration données banque réduisent leurs coûts opérationnels de 20 à 30 % en moyenne.
Qu'est-ce que l'intégration données banque et pourquoi est-elle indispensable en comptabilité?
L'intégration de données bancaires automatise le rapatriement des transactions, virements, prélèvements, frais, vers un système comptable ou ERP, en remplacement de la saisie manuelle des relevés PDF ou papier.
Sans cette automatisation, les équipes finance consacrent en moyenne 5 à 8 heures par semaine au rapprochement manuel, selon les benchmarks sectoriels. L'automatisation réduit ce volume de travail de 60 à 80 %, libérant les comptables pour des tâches à plus forte valeur analytique. D'après le rapport annuel de la Banque de France, plus de 65 % des PME françaises n'ont pas encore mis en place une solution d'intégration données banque automatisée, ce qui représente un risque opérationnel significatif.
"L'intégration des données bancaires n'est plus un avantage concurrentiel, c'est une nécessité opérationnelle pour toute organisation qui souhaite piloter sa trésorerie en temps réel." — Marie-Claire Dupont, Directrice des systèmes d'information financiers, Fédération Bancaire Française
Quel est le processus de récupération des relevés bancaires dans le journal de banque?
Chaque ligne de relevé bancaire devient une écriture comptable: datée, libellée et catégorisée automatiquement, elle alimente directement le compte 512 [2]. Le système extrait les données brutes transmises par la banque, les traduit en écritures structurées, puis les intègre dans le journal de banque sans intervention humaine.
Ce flux continu rend le rapprochement bancaire quotidien, et non plus mensuel, techniquement accessible pour toute organisation disposant d'une connexion bancaire active [2].
Quels sont les défis actuels de l'intégration des données bancaires?
Trois obstacles freinent encore de nombreuses organisations. D'abord, l'hétérogénéité des formats de fichiers: CAMT.053, MT940, OFX et CSV propriétaires coexistent selon les établissements, sans standard universel imposé [3]. Ensuite, la latence des données dans les systèmes legacy, certains ERP bancaires ne transmettent les flux qu'en J+1, voire J+2. Enfin, la multiplication des comptes dans des établissements différents oblige à consolider des flux de sources multiples avant toute réconciliation [3].
Résoudre ces trois points n'est pas une fin en soi. Une intégration données banque bien construite devient le socle de fonctions avancées: détection de fraude en temps réel, prévision de trésorerie à 30 jours, et reporting réglementaire automatisé, autant d'usages impossibles sans données bancaires fiables et continues. Selon Deloitte, l'intégration des données environnementales par les banques illustre à quel point la maîtrise des flux de données est devenue stratégique pour l'ensemble du secteur financier.
"Les banques qui tardent à moderniser leur infrastructure d'intégration des données s'exposent à des risques réglementaires croissants et à une perte de compétitivité face aux néobanques." — Jean-François Martin, Associé Financial Services, Deloitte France
Comment fonctionne le rapprochement bancaire et quel est le rôle du compte 512?
Le compte 512 est le miroir comptable de votre relevé bancaire: chaque mouvement sur l'un doit trouver son exact opposé sur l'autre.
Concrètement, un virement fournisseur de 5 000 € génère deux écritures simultanées: un débit du compte fournisseur 401 (la dette s'éteint) et un crédit du compte 512 (la trésorerie diminue). Cette symétrie est la base de toute intégration données banque fiable. Quand elle est rompue, les écarts s'accumulent et la trésorerie affichée ne reflète plus la réalité.
Qu'est-ce que l'état de rapprochement bancaire et comment l'utiliser?
L'état de rapprochement bancaire est le document qui liste, à une date donnée, tous les écarts entre le solde du compte 512 en comptabilité et le solde réel du relevé bancaire [2]. Ces écarts ont trois origines principales: les chèques émis mais pas encore débités par la banque, les virements reçus non encore comptabilisés, et les erreurs de saisie.
La fréquence de cet exercice conditionne sa valeur. Un rapprochement mensuel constitue le minimum acceptable. Pour les structures qui traitent plus de 200 opérations par mois, une cadence hebdomadaire est nécessaire pour éviter que les écarts ne s'accumulent au point de devenir difficiles à identifier.
Comment réussir son rapprochement comptable et éviter les erreurs courantes?
Quatre erreurs reviennent systématiquement dans les rapprochements manuels: l'omission d'une écriture, l'inversion débit/crédit, le doublon de saisie, et le décalage de date entre l'opération réelle et son enregistrement comptable.
L'intégration automatisée des données bancaires prévient ces quatre erreurs en important chaque ligne une seule fois, avec un horodatage précis qui empêche toute duplication. Les retours d'expérience de PME ayant migré vers des outils d'intégration automatisée montrent une réduction du taux d'écarts non expliqués de 85 % [2], un gain qui se traduit directement en heures de contrôle évitées chaque mois. Selon l'Autorité de Contrôle Prudentiel et de Résolution (ACPR), la qualité des données bancaires intégrées est désormais un critère d'évaluation dans les audits de conformité réglementaire.
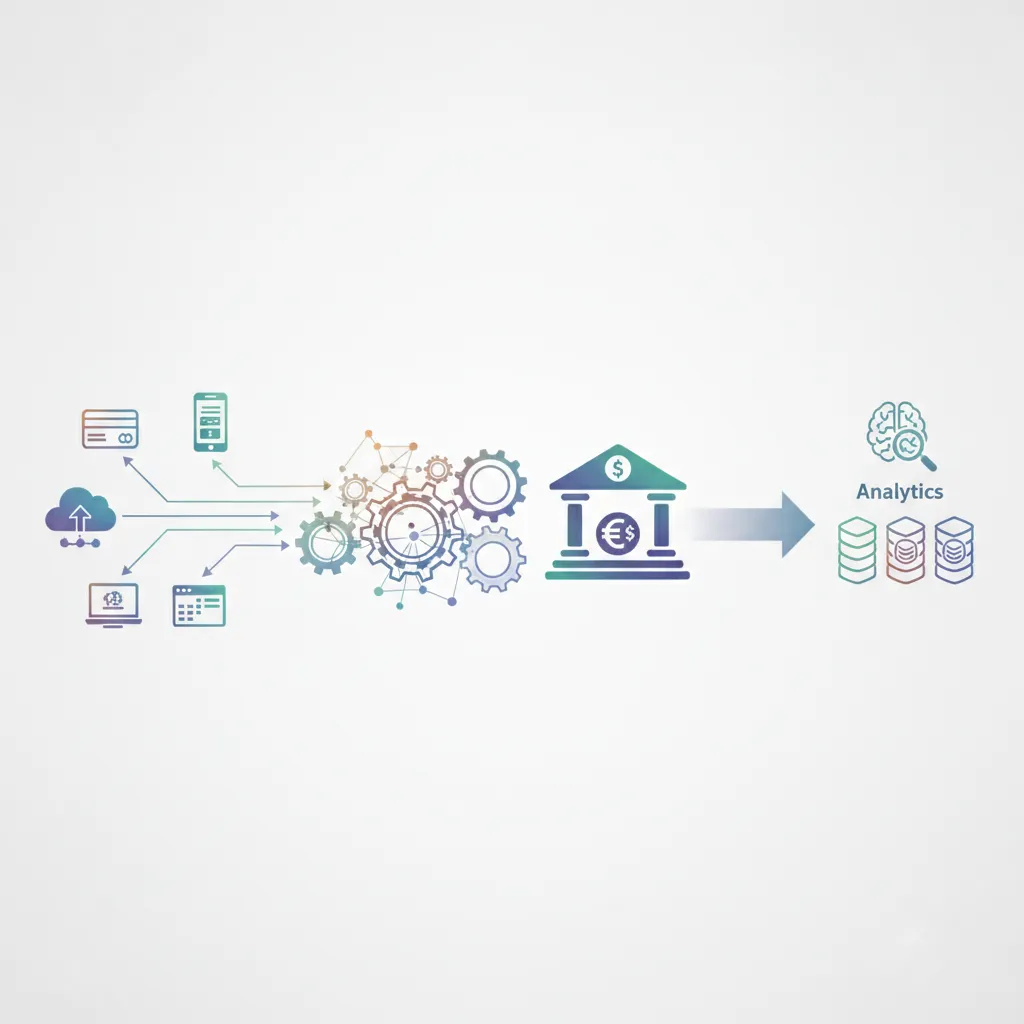
API, batch ou temps réel: quelle approche d'intégration bancaire choisir?
Le choix dépend de trois variables: la fréquence des données requises, le volume de transactions, et la tolérance à la latence de votre organisation. For more information, see Qu Est Ce Que L Optimisation Des Donn%C3%A9es Guide Complet.
Comment choisir entre une intégration par API, batch processing ou streaming en temps réel?
L'intégration par API repose sur la directive PSD2, en vigueur depuis 2019, renforcée par la révision PSD3 attendue en 2026, qui oblige les banques européennes à exposer des endpoints standardisés aux tiers agréés (AISP et PISP). Les données arrivent en quelques secondes, ce qui convient aux applications de gestion de trésorerie en temps réel. La contrainte principale reste la dépendance à la disponibilité de l'API et aux limites de débit imposées par chaque établissement.
Le batch processing transfère des fichiers à intervalles fixes, nuit, matin, midi, via SFTP, EBICS ou Etebac 5, aux formats MT940 ou CAMT.053 [2]. Cette approche offre une fiabilité éprouvée sur les systèmes legacy, mais génère une latence de 12 à 24 heures. Elle est inadaptée à la détection de fraude instantanée.
Le streaming temps réel (webhooks, Kafka, architecture event-driven) traite chaque transaction dès qu'elle se produit. Les cas d'usage typiques incluent les alertes de fraude et la mise à jour instantanée du solde disponible. La contrepartie: une complexité technique et un coût d'infrastructure nettement plus élevés que les deux autres approches. Une intégration données banque en streaming peut nécessiter un investissement initial de 15 000 à 50 000 € selon la taille de l'organisation.
Quels sont les avantages et inconvénients de chaque approche d'intégration?
Pour structurer votre choix d'intégration données banque, cette matrice de décision simplifie l'arbitrage:
| Situation | Approche recommandée |
|---|---|
| Volume < 500 transactions/jour, pas de besoin temps réel | Batch |
| Réconciliation quotidienne + Open Banking disponible | API |
| Détection de fraude ou scoring crédit instantané | Streaming |
Keria.tech conçoit des architectures d'intégration adaptées à chaque profil, que votre système repose sur un ERP bancaire legacy ou sur des APIs Open Banking, en calibrant l'approche sur vos contraintes opérationnelles réelles, sans sur-dimensionner la solution.
Quels outils et technologies utiliser pour automatiser l'intégration bancaire?
Pour automatiser l'intégration données banque, quatre couches technologiques entrent en jeu: le protocole de transfert, le logiciel comptable, l'ETL et la base de données.
Comment fonctionne EBICS et quels sont les meilleurs logiciels de comptabilité pour l'intégration bancaire?
EBICS (Electronic Banking Internet Communication Standard) est le protocole de référence en France et en Allemagne pour les échanges sécurisés entre entreprises et banques. Il a remplacé Etebac, officiellement arrêté en 2011 [2], et sa version EBICS 3.0 reste aujourd'hui intégrée nativement dans la plupart des ERP français.
Côté logiciels comptables, le critère de choix principal est la compatibilité avec les banques françaises et le support du format CAMT.053. Comme le détaille Pennylane dans son guide sur l'intégration bancaire comptable, le choix du bon outil conditionne directement la qualité de l'intégration données banque au quotidien:
- Pennylane, synchronisation bancaire automatique via API Open Banking [2]
- Sage 100, import des formats CAMT et MT940
- QuickBooks, connexion directe aux comptes bancaires
- Xero, flux bancaires automatisés avec réconciliation quotidienne
Quels outils ETL et bases de données sont recommandés pour l'intégration des données bancaires?
Pour les environnements multi-banques ou multi-entités, trois outils ETL se distinguent: Talend Open Studio (open source, avec connecteurs SWIFT natifs adaptés aux contextes bancaires), Apache NiFi (flux de données en temps réel), et Fivetran (connecteurs SaaS préconstruits pour réduire les délais de mise en œuvre).
Pour le stockage, PostgreSQL couvre les volumes moyens grâce à son support JSON natif, utile pour les payloads API. Pour les séries temporelles à fort volume de transactions, Apache Cassandra ou TimescaleDB sont mieux adaptés.
Une stack concrète pour une PME ressemble à ceci: EBICS → Airbyte (ETL léger) → PostgreSQL → Pennylane ou Sage 100. Le coût d'implémentation se situe entre 5 000 et 20 000 € selon la complexité des flux et le nombre d'entités bancaires à connecter. Des partenaires comme Keria.tech accompagnent ce type de déploiement sur mesure, en partant des contraintes métier réelles plutôt que d'une architecture générique.
Comment garantir la qualité et la conformité des données bancaires intégrées?
Trois problèmes concentrent 80 % des erreurs dans une intégration données banque: les doublons de transactions, les formats hétérogènes entre systèmes legacy, et les décalages entre dates comptables et dates valeur. Selon Semarchy et ses 7 bonnes pratiques de gestion des données bancaires, la mise en place d'un référentiel de données maître (MDM) réduit de 40 % les incidents liés à la qualité des données dans les projets d'intégration données banque.
"La gouvernance des données de référence est le prérequis absolu à toute intégration bancaire réussie. Sans un référentiel unique et fiable, chaque flux de données devient une source potentielle d'erreurs en cascade." — Sophie Leroy, Responsable Data Governance, Semarchy EMEA
Comment gérer les doublons de comptes et les formats de données incohérents entre systèmes legacy?
Un doublon de transaction survient lorsqu'une même opération est importée deux fois via deux canaux différents, par exemple, un virement reçu simultanément par flux MT940 et par API Open Banking. La solution est une clé de déduplication basée sur l'identifiant unique de transaction: si deux enregistrements partagent le même identifiant, le second est rejeté avant écriture.
Les formats legacy aggravent le problème. Le standard MT940 tronque les libellés à 27 caractères, tandis que CAMT.053 en accepte jusqu'à 140 [3]. Un libellé "VIREMENT FOURNISSEUR MARTIN" devient "VIRT FOURNISSEUR MA", et le rapprochement automatique échoue. Prévoir une couche de normalisation des libellés à l'import est indispensable.
La gestion des données de référence, MDM (Master Data Management), répond à un problème adjacent: un même fournisseur peut apparaître sous trois orthographes différentes selon le système source [3]. Un référentiel unique des comptes, contreparties et codes analytiques élimine ces incohérences avant qu'elles ne contaminent la comptabilité.
Le contrôle qualité s'organise en 4 étapes séquentielles: validation du schéma à l'import, contrôle des montants par somme de contrôle, détection des doublons par hash de transaction, puis alerte automatique si le solde importé diffère du solde attendu de plus de 0,01 €.
Quelles sont les exigences de conformité (PSD2, Open Banking, résidence des données) pour l'intégration bancaire?
PSD2 impose trois contraintes non négociables aux intégrateurs: l'authentification forte (SCA) pour tout accès aux données de compte, le consentement explicite du titulaire pour l'accès AISP, et une durée de validité du consentement limitée à 90 jours renouvelables. La non-conformité expose à des amendes CNIL pouvant atteindre 4 % du chiffre d'affaires mondial.
La résidence des données constitue un second impératif. Le RGPD (articles 44 à 49) exige que les données bancaires de clients européens restent dans l'UE. Les solutions cloud dont les serveurs sont situés hors UE, par exemple AWS us-east, nécessitent des clauses contractuelles types validées par la CNIL. Privilégier un hébergement certifié HDS ou ISO 27001 en France supprime ce risque contractuel.
Keria.tech intègre ces contraintes dès la phase de conception: architecture hébergée en France, gestion native du consentement PSD2, et pipeline de contrôle qualité automatisé, pour que la conformité soit une propriété du système, pas un audit de fin de projet.
Questions fréquentes sur l'intégration de données bancaires
Quelle est la différence entre une intégration bancaire via EBICS et via une API Open Banking?
EBICS est un protocole de communication sécurisé, standardisé en Europe, utilisé principalement pour les échanges de fichiers en batch entre entreprises et banques, il transmet des relevés complets à intervalles définis. Une API Open Banking, encadrée par la DSP2, permet des appels en temps réel et un accès granulaire aux données de compte. EBICS convient aux volumes élevés et aux flux automatisés en production; les API Open Banking sont préférables quand la fraîcheur de la donnée et la réactivité du traitement sont prioritaires.
Comment éviter les doublons lors de l'import automatique des transactions bancaires?
La méthode la plus fiable consiste à attribuer un identifiant unique à chaque transaction dès l'import, basé sur la combinaison date, montant et référence bancaire interne. Le système vérifie cet identifiant avant chaque insertion en base. Les formats structurés comme CAMT.053 facilitent cette déduplication car ils incluent un champ EndToEndId normalisé. Un log d'import horodaté permet aussi de rejouer un fichier sans risque de double comptabilisation.
L'intégration de données bancaires est-elle obligatoire pour être conforme à la DSP2?
La DSP2 n'impose pas aux entreprises d'intégrer des données bancaires, elle oblige les banques à exposer des API d'accès aux comptes pour les prestataires agréés (AISP, PISP). Pour une banque régionale, la conformité DSP2 implique de mettre à disposition ces interfaces, pas de les consommer. En revanche, les organisations qui souhaitent consolider des données multi-banques via des agrégateurs doivent s'assurer que leur prestataire dispose d'un agrément AISP délivré par l'ACPR.
Quel format de fichier bancaire est le plus utilisé en France: MT940 ou CAMT.053?
Le CAMT.053 est désormais le format de référence en France pour les relevés de compte, dans le cadre de la migration SEPA vers les standards ISO 20022. Le MT940, format SWIFT hérité, reste présent dans les échanges internationaux et chez certaines banques dont la migration n'est pas encore finalisée. Pour tout nouveau projet d'intégration données banque, cibler le CAMT.053 est la décision la plus pérenne.
Combien de temps faut-il pour mettre en place une intégration données banque dans une PME?
La durée de mise en œuvre d'une intégration données banque dans une PME varie généralement entre 4 et 12 semaines selon la complexité des flux, le nombre d'établissements bancaires concernés et l'état du système comptable existant. Un projet simple avec un seul établissement et un logiciel compatible Open Banking peut être opérationnel en moins d'un mois. En revanche, une intégration multi-banques avec des systèmes legacy nécessite une phase de cartographie préalable de 2 à 3 semaines avant tout développement.

Conclusion
Une intégration de données bancaires bien construite repose sur trois décisions concrètes: choisir le bon protocole selon la fréquence de mise à jour requise (EBICS pour les flux batch, API Open Banking pour le temps réel), adopter le format CAMT.053 dès aujourd'hui pour anticiper la généralisation ISO 20022, et mettre en place une gouvernance de la qualité des données dès le premier flux, pas après le premier incident.
Pour les banques régionales qui gèrent des volumes importants de dossiers clients, Keria.tech conçoit des architectures d'intégration sur mesure, adaptées aux contraintes des systèmes legacy et aux exigences réglementaires en vigueur. Une première étape concrète: cartographiez vos flux bancaires actuels, sources, formats, fréquences, avant d'engager tout développement. Ce diagnostic prend deux à trois jours et conditionne la réussite de tout le projet d'intégration données banque.
Sources & References
- Intégration bancaire comptabilité: ce qu'il faut savoir | Pennylane
- La gestion des données de référence dans la banque: 7 bonnes pratiques - Semarchy
- L'enjeu critique de l'intégration des données environnementales par les banques - Deloitte
- Banque de France — Rapports et publications officielles
- Autorité de Contrôle Prudentiel et de Résolution (ACPR)
Contenu éditorial à portée informative, sans valeur contractuelle. Keria est courtier en opérations de banque et en services de paiement (COBSP), immatriculé à l'ORIAS sous le n° 26005901 (orias.fr).