Keria
L'onboarding client digital permet aux banques de vérifier l'identité d'un client et d'ouvrir un compte à distance, en remplaçant les rendez-vous en agence et la paperasse par une vérification d'identité automatisée, une signature électronique et des contrôles KYC/AML intégrés au parcours. Pour les établissements financiers, l'enjeu n'est pas seulement la rapidité: c'est concilier une expérience client fluide avec des obligations réglementaires strictes, sans sacrifier l'une pour l'autre. Les banques l'adoptent massivement parce que cette combinaison réduit l'abandon en cours de souscription tout en produisant une piste d'audit plus fiable que le papier.
Qu'est-ce que l'onboarding client digital pour une banque?
Pour une banque, l'onboarding client digital désigne le parcours complet d'ouverture de compte réalisé à distance, sans passage en agence ni document papier. Il enchaîne quatre étapes techniques précises: la capture des pièces justificatives par photo ou scan, la vérification d'identité à distance (souvent par reconnaissance faciale ou vérification de document), la signature électronique du contrat, puis l'alimentation automatique du dossier client dans le système d'information de la banque.
Ce parcours ne se limite pas à une banque de détail. Le courtage en crédit et l'assurance appliquent la même logique pour la souscription de contrats à distance, avec des exigences de vérification d'identité comparables.
En quoi l'onboarding digital diffère-t-il de l'acquisition client papier en banque?
Le parcours papier repose sur une succession d'étapes manuelles, chacune génératrice de délai et d'erreur. Le client prend rendez-vous en agence, apporte ses justificatifs physiques, un conseiller les ressaisit dans le système, puis un service de conformité valide le dossier, souvent plusieurs jours après le premier contact.
Le parcours digital remplace chaque étape manuelle par une automatisation équivalente: la ressaisie devient extraction automatique de données, le rendez-vous devient session de vérification en quelques minutes, la validation devient contrôle instantané croisé avec des bases de référence. Les délais longs restent la première cause d'abandon en cours de souscription [4], ce qui explique pourquoi la suppression de ces frictions constitue l'objectif premier du passage au digital.
Pourquoi conformité réglementaire et expérience client sont-elles toutes deux centrales?
Les contrôles KYC et AML ne s'ajoutent pas après coup au parcours digital: ils sont conçus dans le flux dès la première étape de capture documentaire. Une plateforme d'onboarding bien construite déclenche la vérification d'identité et l'évaluation du risque financier au moment même où le client soumet ses documents, sans étape de contrôle séparée qui ralentirait le parcours [3].
Cette intégration native distingue une conformité réglementaire efficace d'une simple case à cocher: le processus reste soumis à un cadre strict (KYC, lutte contre le blanchiment) tout en délivrant une expérience quasi instantanée [4]. Une banque qui traite ces deux exigences séparément, vitesse d'un côté, conformité de l'autre, reproduit en réalité les frictions du parcours papier sous une forme numérique.
Comment l'onboarding digital réduit-il les frictions sans affaiblir la conformité KYC/AML?
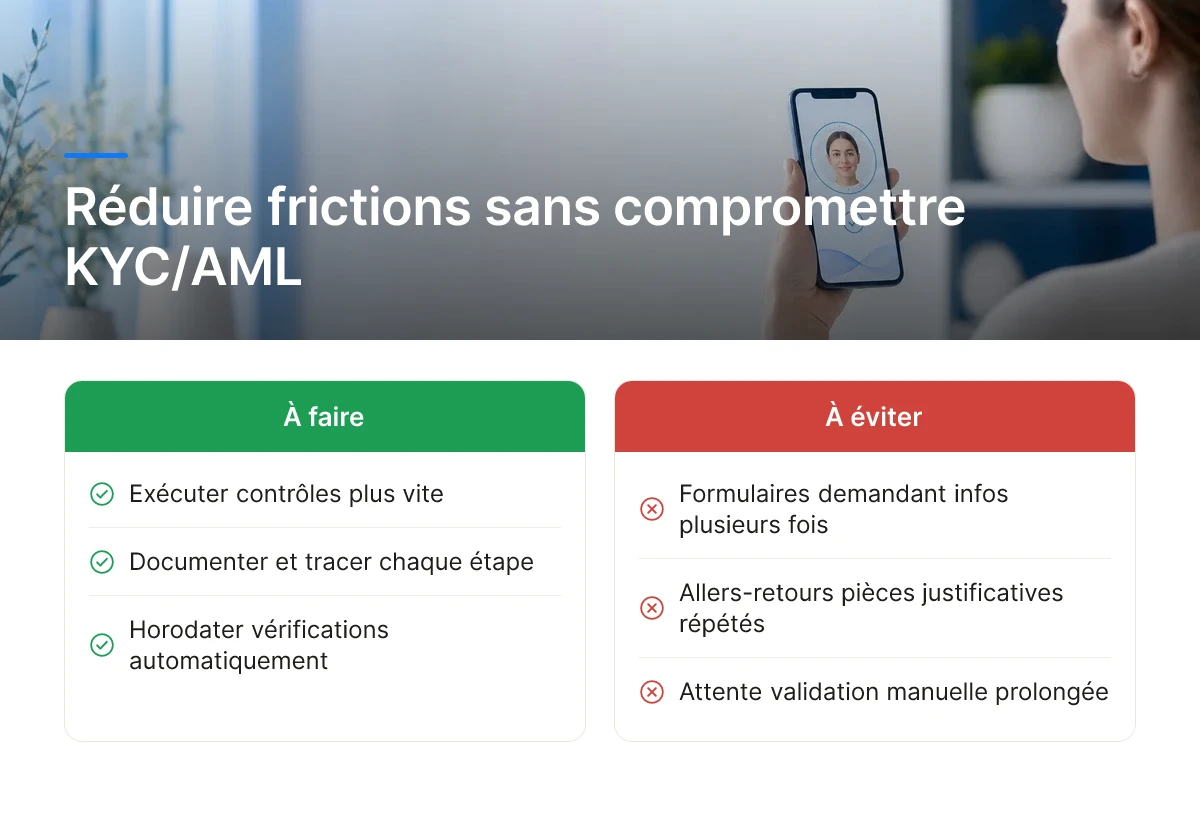
L'automatisation ne consiste pas à sauter des contrôles, mais à les exécuter plus vite et à les documenter mieux: chaque étape est vérifiée, horodatée et tracée au lieu d'être bâclée sous pression commerciale.
Quelles pannes d'onboarding provoquent le départ des clients, et comment la conception digitale les évite-t-elle?
Trois frictions expliquent la majorité des abandons: des formulaires trop longs qui demandent la même information plusieurs fois, des allers-retours de pièces justificatives entre le client et le conseiller, et l'attente d'une validation manuelle qui peut s'étirer sur plusieurs jours. Les délais longs sont responsables de la moitié des abandons de parcours d'onboarding bancaire [4]. Un onboarding client digital bien conçu élimine ces trois points en pré-remplissant les champs à partir des documents scannés, en validant les pièces au moment du dépôt plutôt qu'après coup, et en donnant au client une visibilité immédiate sur l'état de son dossier.
Comment la vérification d'identité automatisée accélère-t-elle l'approbation sans fragiliser la conformité?
La reconnaissance de documents et la biométrie appliquent les mêmes règles de contrôle qu'un agent humain, mais en quelques secondes et sans variation de rigueur d'un dossier à l'autre. L'automatisation des contrôles KYC et AML réduit l'effort manuel tout en améliorant la précision de la vérification [3]. Ce mécanisme s'inscrit dans une approche fondée sur le risque: les dossiers standards sont traités en flux automatisé, les cas atypiques sont escaladés vers un contrôle humain renforcé [1].
Deux autres mécanismes consolident cette équation vitesse-conformité. La piste d'audit numérique horodate chaque action, dépôt de pièce, vérification, validation, ce qui facilite considérablement les contrôles a posteriori des régulateurs. Et la collecte structurée des documents en amont, via une checklist adaptée au profil du client, évite les rejets de dossier pour pièce manquante, une cause fréquente de ré-ouverture de dossier chez les banques traditionnelles. C'est précisément ce type de plateforme sur mesure que Keria.tech conçoit pour les banques régionales: un outil qui structure la collecte documentaire et la piste d'audit sans imposer une refonte complète du système d'information existant.
Quelles sont les étapes clés pour déployer un onboarding client digital dans une organisation financière?
Un déploiement réussi suit trois phases séquentielles, pré-approbation, vérification, activation, précédées d'une cartographie des systèmes existants et testées sur un périmètre restreint avant généralisation.
Chez Keria.tech, nous structurons chaque projet d'onboarding client digital autour de cette logique: comprendre le processus métier existant avant d'écrire la moindre ligne de code. Cette étape de cadrage évite l'erreur la plus courante, construire une plateforme technique performante qui ne correspond pas aux contraintes réglementaires ou opérationnelles réelles de la banque.
À quoi ressemble un parcours d'onboarding digital structuré entre pré-approbation, vérification et activation?
La phase de pré-approbation collecte les informations déclaratives du client, identité, situation professionnelle, besoin exprimé, et effectue une première évaluation d'éligibilité avant tout traitement lourd. La phase de vérification enchaîne les contrôles KYC et AML: validation d'identité, vérification documentaire, screening réglementaire, avec une approche par les risques qui adapte le niveau de contrôle au profil du client [1]. La phase d'activation ouvre effectivement le compte ou le produit, transmet les identifiants d'accès et déclenche les premières notifications de bienvenue.
Ce découpage en trois temps distincts permet d'automatiser massivement sans sacrifier la traçabilité, chaque étape produit ses propres preuves documentaires, exigées lors des contrôles de conformité ultérieurs [2].
Comment gérer les systèmes legacy et la migration de données lors du passage au digital?
Avant toute migration, il faut cartographier précisément où résident les données client existantes, cœur bancaire, CRM, outils de gestion documentaire, pour éviter de dupliquer une fiche client dans trois systèmes qui ne se parlent pas. Cette cartographie révèle souvent des incohérences entre bases héritées de fusions ou de refontes partielles, un point que les intégrations API et CRM sont censées corriger dans un onboarding bien conçu [2].
Nous recommandons systématiquement un projet pilote sur un segment de clientèle limité, par exemple l'ouverture de comptes courants pour particuliers, avant toute généralisation à l'ensemble du catalogue de produits. Cette approche progressive permet de corriger les frictions réelles observées en conditions de production, plutôt que celles anticipées sur le papier.
Enfin, les équipes conformité doivent être associées dès la phase de conception du parcours, pas uniquement lors de la validation finale, un onboarding pensé sans elles finit presque toujours par nécessiter une refonte coûteuse une fois les exigences réglementaires découvertes en fin de projet.
Comment choisir et intégrer une plateforme d'onboarding client digital?
Le choix se joue sur trois critères non négociables: conformité réglementaire native, capacité d'intégration avec votre système existant, et fluidité du parcours pour le client final.
Quelles fonctionnalités comptent le plus lors de l'évaluation d'une plateforme d'onboarding pour une institution financière?
La conformité doit être intégrée dès la conception, pas ajoutée après coup. Une plateforme d'onboarding client digital pensée pour le secteur bancaire embarque nativement les contrôles KYC et LCB-FT dans le parcours, vérification d'identité, scoring de risque, traçabilité des décisions, sans que vos équipes conformité aient à construire des contournements manuels [1].
La capacité d'intégration API arrive juste derrière. Votre plateforme doit dialoguer avec votre CRM et votre core banking sans développement lourd à chaque mise à jour, c'est ce qui distingue une solution qui accélère réellement le traitement des dossiers d'une solution qui ajoute une couche de complexité supplémentaire [2].
L'ergonomie du parcours client ferme la liste, mais elle pèse lourd sur les résultats: la moitié des abandons de parcours d'onboarding s'expliquent par des délais trop longs [4]. Un formulaire mal pensé ou une étape de vérification qui bloque sans explication coûte des clients avant même l'ouverture du compte.
Comment l'intégration avec le CRM existant évite la ressaisie et les doublons
Une intégration CRM bien conçue synchronise les données client en temps réel entre le parcours d'onboarding et votre base existante. Concrètement, cela évite à un conseiller de ressaisir manuellement les informations qu'un client a déjà fournies en ligne, et cela empêche la création de fiches doublons qui compliquent ensuite le suivi commercial et les contrôles de conformité [3]. Chez Keria.tech, cette synchronisation est un point de conception central: nous construisons les connecteurs API en fonction de votre core banking existant, Temenos, Sopra Banking Software ou système propriétaire, plutôt que d'imposer une architecture standard qui vous forcerait à adapter vos processus internes.
Les questions à poser sur l'évolutivité réglementaire
Demandez comment le fournisseur gère les mises à jour réglementaires: qui les déploie, à quelle fréquence, et avec quel impact sur votre configuration existante. Les obligations KYC et AML évoluent régulièrement, et une plateforme rigide vous oblige à repasser par un cycle de développement à chaque changement de règle, ce qui annule une partie du gain de temps initial.
Choisir selon le niveau de gamme, pas seulement le prix
Les solutions se répartissent globalement en trois niveaux: les offres budget-friendly, souvent limitées en profondeur d'intégration; les solutions mid-range, qui couvrent l'essentiel des besoins réglementaires standards; et les architectures premium, sur mesure, conçues pour des exigences métier spécifiques. Le bon choix dépend moins du budget disponible que de la complexité réelle de vos processus internes.
Quels indicateurs mesurer pour prouver le retour sur investissement de l'onboarding client digital?
Quatre indicateurs suffisent pour démontrer un retour sur investissement crédible: temps de traitement, taux d'abandon, taux d'approbation et taux de succès aux audits de conformité.
Quels gains d'efficacité et d'économies réalistes attendre de l'onboarding digital en banque?
Trois mécanismes concrets génèrent l'essentiel des économies d'un onboarding client digital bien conçu. Le premier est la réduction du temps de traitement manuel: chaque étape automatisée, vérification d'identité, contrôle de cohérence documentaire, scoring préliminaire, retire du travail répétitif aux équipes conformité. Le deuxième est la baisse du taux d'abandon en cours de parcours, un point critique quand on sait que les délais longs comptent pour la moitié des abandons observés sur les parcours bancaires [4]. Le troisième est la diminution des rejets de dossier pour pièces incomplètes, un problème que les contrôles automatiques en amont permettent de traiter avant même la soumission du dossier plutôt qu'après, lors d'un second aller-retour coûteux avec le client.
Ces trois leviers ne sont pas indépendants: moins de rejets signifie moins de relances, donc moins d'abandons, donc un temps de traitement moyen par dossier abouti qui baisse mécaniquement.
Comment mesurer la vitesse d'acquisition, le taux d'approbation et le succès aux audits de conformité?
La vitesse d'acquisition se mesure du premier contact, remplissage du formulaire en ligne ou prise de rendez-vous, jusqu'à l'activation effective du compte, avec un chronométrage à chaque étape intermédiaire pour identifier où le parcours ralentit. Le taux d'approbation complète cette mesure de vitesse par une mesure de qualité: un taux d'approbation stable ou en hausse malgré l'automatisation confirme que la rapidité ne se fait pas au détriment du risque. Le taux de succès aux audits de conformité, absence d'anomalies relevées sur les dossiers KYC/AML lors des contrôles internes ou externes, reste l'indicateur le plus regardé par un conseil d'administration, car il conditionne la crédibilité réglementaire de toute la démarche [2].
Ces quatre indicateurs, suivis sur plusieurs mois, permettent d'arbitrer entre une solution budget-friendly, ciblée sur un seul processus, et un investissement premium couvrant l'ensemble du parcours client. Keria.tech construit précisément ce type de mesure dans ses livrables, pour que chaque plateforme développée s'évalue sur des résultats concrets plutôt que sur des fonctionnalités déclarées.
Frequently Asked Questions
L'onboarding client digital est-il obligatoire pour respecter les règles KYC/AML?
Non, aucune réglementation n'impose le digital en soi, mais elle impose la vérification d'identité, la lutte anti-blanchiment et la traçabilité, quel que soit le canal. Un onboarding papier peut rester conforme, à condition d'appliquer les mêmes contrôles KYC/AML. Le digital devient nécessaire quand la banque veut réduire les délais sans sacrifier ces obligations, car les vérifications automatisées permettent de traiter le volume plus vite [1].
Un onboarding digital peut-il coexister avec un parcours en agence physique?
Oui, la plupart des banques régionales gardent les deux, le digital servant à accélérer les étapes répétitives et l'agence à traiter les dossiers complexes ou les clients qui préfèrent le contact humain. Cette coexistence limite le risque d'abandon de parcours tout en préservant la relation de proximité propre aux banques mutualistes et régionales.
Quels sont les risques si une banque digitalise son onboarding sans revoir ses processus de conformité?
Le principal risque est de créer un parcours rapide mais non conforme, exposant la banque à des sanctions réglementaires et à des failles de détection de fraude. Automatiser la collecte de documents sans adapter les contrôles KYC/LCB-FT en amont revient à déplacer le problème, pas à le résoudre, les délais restent l'une des premières causes d'abandon si les vérifications bloquent le parcours en aval [4]. Une refonte technique isolée, sans révision des règles de conformité, aggrave souvent la situation plutôt que de l'améliorer.
Combien de temps prend la mise en place d'un onboarding digital dans une banque existante?
Comptez généralement entre 3 et 6 mois pour un projet ciblé sur un processus métier précis, plutôt qu'une refonte complète du système d'information. Ce délai dépend de l'intégration avec les outils bancaires existants (Temenos, Sopra Banking Software ou solutions maison) et de la complexité des contrôles de conformité à automatiser.
Conclusion
Digitaliser l'onboarding client ne se résume pas à ajouter un formulaire en ligne: cela suppose de repenser la collecte documentaire, les contrôles KYC/AML et l'expérience client comme un seul processus [2][3]. Les banques régionales qui réussissent ce virage le font sur un périmètre ciblé, un produit, un segment de clientèle, avant d'étendre l'automatisation. Keria.tech accompagne les banques, agences immobilières, promoteurs et notaires sur exactement ce type de projet: une plateforme sur mesure, calibrée sur un processus métier précis, livrée sans refonte totale du SI. Prochaine étape concrète: identifiez le processus d'onboarding qui génère le plus d'abandons dans votre parcours actuel, et faites-en le premier périmètre de digitalisation.
Sources & References
- Digital Customer Onboarding: what it is, how it works, and why it matters | azakaw
- Digital Customer Onboarding in Banking: The Roadmap to KYC
- How Digital Onboarding Simplifies AML & KYC | MVSI
- L’hyperautomatisation au service de l’onboarding client bancaire: rapidité, conformité et expérience optimisée | Archimag
Contenu éditorial à portée informative, sans valeur contractuelle. Keria est courtier en opérations de banque et en services de paiement (COBSP), immatriculé à l'ORIAS sous le n° 26005901 (orias.fr).