Keria
La fraude documentaire consiste à falsifier, contrefaire ou usurper des documents (bulletins de salaire, avis d'imposition, pièces d'identité) pour obtenir un prêt ou un service financier auquel on n'a pas droit. La détection fraude documentaire repose sur la combinaison de plusieurs technologies: extraction de données par IA, vérification croisée des métadonnées et bases de référence, et contrôle biométrique de l'identité du demandeur. Ces solutions analysent chaque document soumis en quelques secondes pour repérer incohérences, montages numériques ou informations usurpées, avant que le dossier de prêt ne soit validé.
Qu'est-ce que la fraude documentaire et comment fonctionne la détection fraude documentaire dans le secteur financier?
Dans un dossier de prêt, la fraude documentaire recouvre trois pratiques distinctes: falsifier un document authentique (modifier un montant sur un bulletin de salaire), en contrefaire un de toutes pièces (fabriquer un faux avis d'imposition), ou usurper l'identité d'un tiers pour emprunter à sa place. Ces trois formes touchent aussi bien les pièces d'identité que les justificatifs financiers, RIB, relevés bancaires, contrats de travail [2]. Pour une banque régionale ou une agence immobilière, chaque type appelle un mode de vérification différent, ce qui explique pourquoi les outils de détection combinent plusieurs couches d'analyse plutôt qu'un seul contrôle.
Quelles technologies (IA, extraction de données, vérification biométrique) sont utilisées pour authentifier les documents?
Le pipeline technique repose sur trois étages complémentaires. D'abord, l'extraction de données par IA lit le contenu du document (identité, montants, dates) et le structure pour comparaison automatique. Ensuite, l'analyse forensique examine les métadonnées du fichier, logiciel d'édition utilisé, historique de modification, compression de l'image, pour repérer un montage numérique invisible à l'œil nu [5]. Enfin, la vérification biométrique confronte le visage du demandeur à la photo de sa pièce d'identité, souvent via une capture vidéo en direct pour écarter l'usage d'une photo ou d'un masque. Cette architecture à plusieurs niveaux est ce que recouvre concrètement l'expression détection fraude documentaire dans les outils bancaires actuels, elle ne se limite pas à scanner un PDF, elle croise forme et contenu.
Le croisement avec des bases de référence renforce cette analyse: registres officiels d'état civil, listes de documents perdus ou volés, et bases internes d'historiques de fraudes déjà détectées [1] [5]. Un document dont le numéro de série apparaît déjà dans un autre dossier, ou dont le format ne correspond à aucun modèle connu émis par l'administration, déclenche une alerte automatique. Chez Keria.tech, ce type de croisement est pensé pour s'intégrer aux processus KYC existants d'une banque, sans imposer une refonte complète du système d'onboarding.
Comment évaluer la fiabilité d'une solution face aux faux positifs?
Un faux positif survient le plus souvent à cause d'un scan de mauvaise qualité, d'un document plié ou d'un format atypique, un justificatif de domicile étranger, par exemple, qui ne suit pas la structure standard française. La fiabilité d'une solution se juge donc à sa capacité à distinguer une anomalie technique bénigne d'une véritable tentative de fraude, plutôt qu'à un taux de détection affiché seul. C'est pourquoi l'analyse porte sur la forme, police, tampons, mise en page, et sur le fond, la cohérence entre les données déclarées et les autres pièces du dossier [3] [4].
Pourquoi la détection fraude documentaire doit-elle rester évolutive face aux nouvelles menaces?
Les techniques de falsification évoluent aussi vite que les outils censés les contrer. Un système figé, conçu une fois pour toutes, perd rapidement en efficacité face à des générateurs d'images ou des éditeurs de documents de plus en plus accessibles au grand public. Une solution de détection fraude documentaire pertinente doit donc pouvoir intégrer de nouveaux modèles de reconnaissance, ajuster ses seuils d'alerte et enrichir ses bases de référence au fil du temps, sans attendre une refonte complète pour rester efficace face aux fraudeurs les plus outillés.
Quels types de fraudes documentaires les solutions technologiques peuvent-elles identifier?
Les outils de détection fraude documentaire couvrent trois familles distinctes: la falsification d'un document authentique, la contrefaçon d'un faux complet, et l'usurpation d'identité par document volé.
Cette distinction n'est pas théorique. Elle conditionne la méthode de détection à appliquer, car chaque typologie laisse une signature technique différente dans le fichier ou le papier examiné. La fraude documentaire regroupe précisément ces manœuvres visant à faire passer un document altéré, contrefait ou volé pour légitime [2].
Comment les solutions détectent-elles les documents falsifiés, contrefaits ou usurpés?
La falsification consiste à modifier un document réel, changer un montant, une date, un nom sur une fiche de paie authentique. Ces montages numériques, souvent réalisés via un simple éditeur PDF ou un copier-coller de champs entre deux fichiers, laissent des artefacts détectables: incohérences de calques, polices mélangées, résolutions d'image différentes sur une même page. Une analyse structurelle du fichier révèle ces anomalies même quand l'œil humain ne voit rien d'anormal à l'écran.
La contrefaçon va plus loin: le document est fabriqué de toutes pièces, sans base réelle. Elle implique la reproduction illicite de documents légitimes comme des titres de propriété ou des diplômes, avec un objectif de tromperie complète [2]. Pour une banque régionale qui traite un dossier de prêt immobilier, la vigilance porte alors sur les éléments de sécurité manquants ou mal reproduits, filigranes, tampons, structure de mise en page conforme au modèle officiel de l'organisme émetteur.
Quelles typologies de fraude sont couvertes par ces outils?
Les faux documents de revenus restent la fraude la plus fréquente dans les dossiers de crédit: montants déclarés incohérents avec l'historique bancaire, dates de contrat qui ne correspondent pas au cachet employeur, cumuls annuels mal recalculés. Un moteur d'analyse croisée compare automatiquement ces champs entre plusieurs pièces du même dossier pour isoler les écarts.
L'usurpation d'identité pose un défi différent: le document est authentique, mais il appartient à un tiers. La vérification biométrique croisée, comparaison du visage présenté avec la photo de la pièce d'identité, permet de repérer ce détournement, un axe que Keria.tech intègre dans ses plateformes de vérification documentaire conçues pour les banques et les notaires.
Une catégorie émergente mérite l'attention des directions conformité: la fraude par synthèse, où le document entier est généré à partir de modèles ou de gabarits numériques, sans lien avec une identité réelle ni un document source falsifié.
Quels signaux d'alerte doivent déclencher une vérification renforcée?
Certains signaux reviennent fréquemment dans les dossiers frauduleux et méritent une attention particulière lors de la détection fraude documentaire: une adresse email récente associée à un profil censé être établi depuis longtemps, un numéro de téléphone incohérent avec la zone géographique déclarée, ou encore des documents transmis dans un format ou une résolution qui diffère nettement des standards habituels de l'émetteur. Isolément, chacun de ces éléments reste anodin, mais leur accumulation dans un même dossier justifie un examen approfondi avant toute validation.
Comment intégrer une solution de détection de fraude documentaire dans vos systèmes existants?
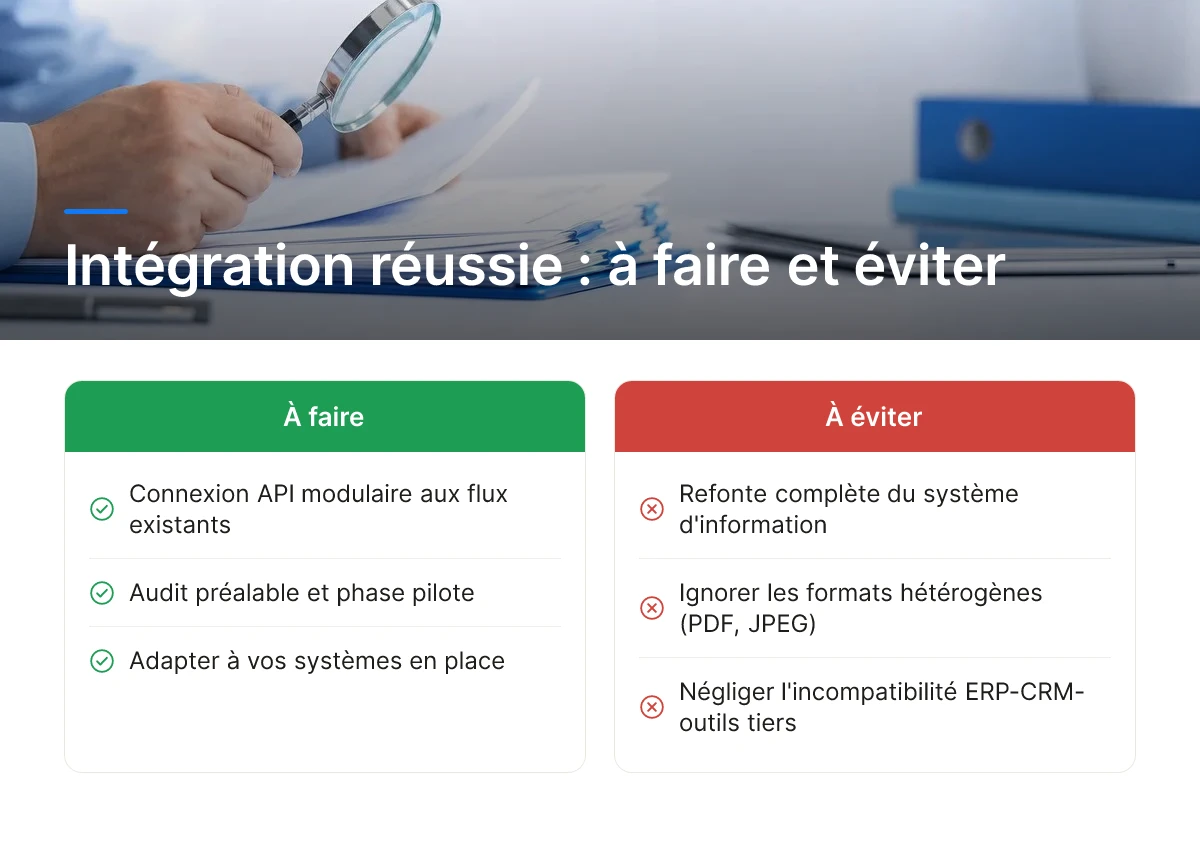
Une intégration réussie repose sur une connexion API modulaire aux flux documentaires existants, un audit préalable et une phase pilote, pas sur une refonte du système d'information.
Quels sont les défis d'intégration avec les ERP, CRM et plateformes bancaires existantes?
Les banques régionales travaillent souvent avec des ERP bancaires établis depuis plus d'une décennie, couplés à des CRM qui n'ont pas été conçus pour dialoguer avec des outils d'analyse documentaire tiers. Les formats de données hétérogènes, PDF scannés, images JPEG de mauvaise qualité, exports propriétaires, compliquent l'ingestion automatique des pièces justificatives.
Les API propriétaires des éditeurs bancaires historiques ajoutent une couche de rigidité supplémentaire: chaque connecteur doit être développé sur mesure, testé, puis validé par les équipes IT internes ou le prestataire externe qui maintient le système legacy. Sans une architecture pensée pour cette hétérogénéité, la détection fraude documentaire reste cantonnée à des vérifications manuelles ponctuelles plutôt qu'à un contrôle systématique sur chaque dossier entrant.
Quel est le niveau de complexité et le temps d'implémentation pour une intégration réussie?
Une intégration via API modulaire réduit nettement le temps de déploiement, car elle vient se greffer sur les flux existants sans exiger de migration complète du système bancaire. La démarche suit généralement quatre étapes: audit de l'architecture existante pour identifier les points d'entrée documentaires, connexion aux flux entrants (dépôt de dossier en agence, portail client, e-mail), paramétrage des règles métier propres à l'établissement (seuils d'alerte, types de documents contrôlés), puis phase pilote sur un périmètre restreint avant généralisation.
Keria.tech construit ce type de connecteur sur mesure, calibré sur l'ERP et le CRM déjà en place, pour éviter le sur-dimensionnement technologique qu'imposent souvent les solutions génériques du marché.
La conduite du changement compte autant que la technique. Les chargés de clientèle et les équipes conformité doivent être formés à interpréter les alertes, comprendre les faux positifs et savoir quand escalader un dossier suspect. Enfin, la scalabilité du système doit être vérifiée dès la phase pilote: un établissement qui traite des pics de volume de dossiers de prêt en fin de trimestre a besoin d'une architecture capable d'absorber ces variations sans dégrader les temps de traitement.
Comment former les équipes à l'usage quotidien d'un outil de détection fraude documentaire?
La réussite d'un déploiement dépend autant de l'adhésion des équipes que de la qualité technique de l'outil. Une formation efficace commence par des cas concrets tirés de l'historique de l'établissement plutôt que par une présentation théorique du fonctionnement algorithmique. Les chargés de clientèle doivent apprendre à lire une alerte, comprendre les critères qui l'ont déclenchée, et savoir dans quels cas remonter le dossier vers un expert conformité plutôt que de traiter l'anomalie eux-mêmes. Un accompagnement progressif, avec un support disponible pendant les premières semaines d'utilisation, limite le risque de rejet de l'outil par les utilisateurs finaux.
Quels critères retenir pour choisir la bonne solution de détection de fraude documentaire?
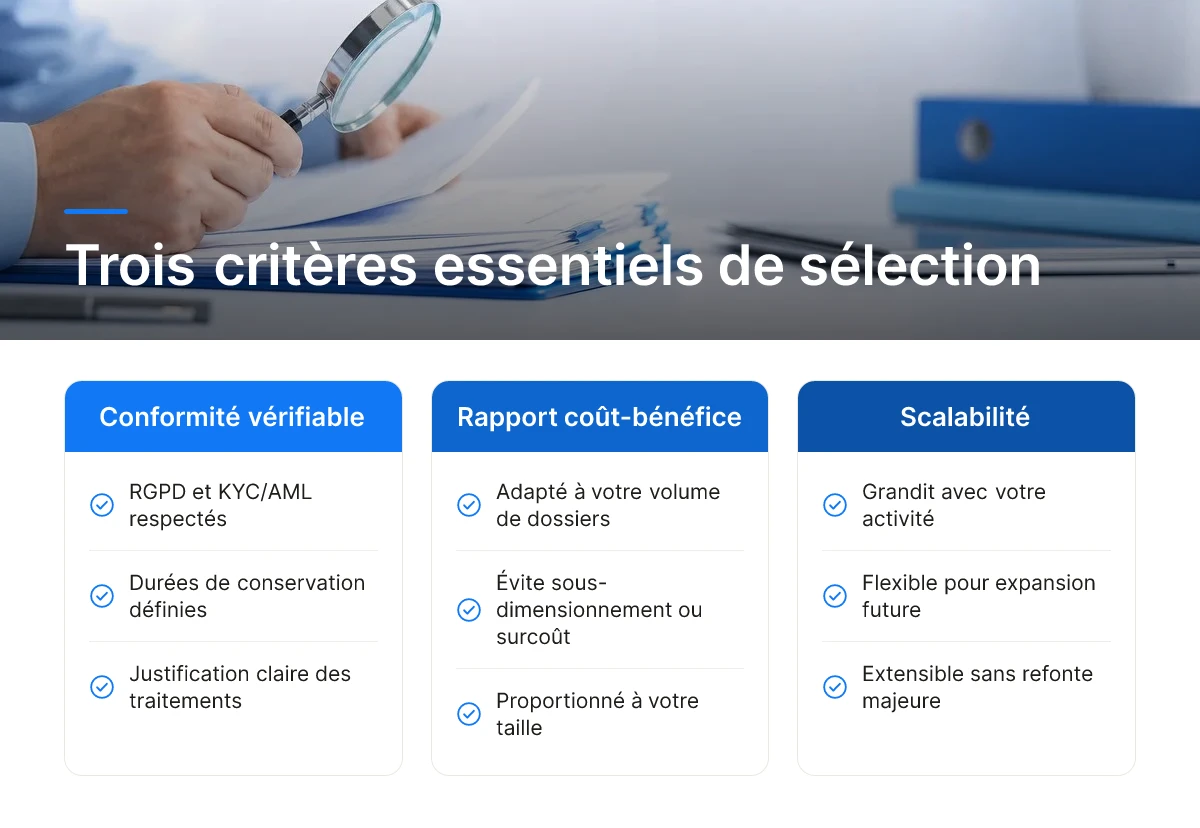
Le bon choix repose sur trois critères: conformité vérifiable, rapport coût-bénéfice adapté à votre volume, et capacité à grandir avec votre activité. Une grille de sélection mal posée conduit soit à un outil sous-dimensionné, soit à un investissement disproportionné pour votre taille d'organisation.
Comment les solutions répondent-elles aux exigences de conformité (RGPD, KYC/AML)?
Une solution de détection fraude documentaire doit traiter les données personnelles conformément au RGPD, avec des durées de conservation définies et une justification claire de chaque traitement. Pour une banque régionale, cela signifie savoir précisément combien de temps une pièce d'identité scannée reste stockée, et sous quelle base légale.
Les obligations KYC/AML ajoutent une couche supplémentaire: vérification d'identité systématique et traçabilité complète des contrôles effectués [2]. Un notaire ou une agence immobilière doit pouvoir prouver, des mois après l'ouverture d'un dossier, quel contrôle a été appliqué et quel a été son résultat.
Chaque décision de détection, document accepté, rejeté, ou signalé pour vérification humaine, doit être documentée: date, méthode utilisée, seuil de confiance appliqué. Cette traçabilité est ce qui permet de répondre à un audit réglementaire sans reconstituer l'historique a posteriori, un exercice souvent impossible sous pression de délai.
Comment évaluer le coût-bénéfice selon la taille de l'organisation?
Le bon niveau d'investissement dépend du volume de dossiers traités et du degré de personnalisation nécessaire à votre activité. On distingue généralement trois niveaux: une offre d'entrée de gamme adaptée aux petites structures avec des volumes limités, une offre intermédiaire pour les organisations avec des besoins de contrôle réguliers, et une offre premium pour les institutions à fort volume ou aux exigences réglementaires complexes, comme une banque régionale gérant plusieurs milliers de dossiers de prêt par an.
L'arbitrage central reste celui-ci: combien coûte un faux positif ignoré, un dossier frauduleux validé par erreur, comparé au coût d'un contrôle manuel supplémentaire systématique? Pour un promoteur immobilier qui traite des dizaines de compromis par mois, ajouter une vérification humaine à chaque dossier ralentit le processus sans garantie de fiabilité supérieure à un outil bien calibré.
Vérifiez enfin que la solution retenue absorbe une croissance de volume sans dégradation de performance ni refonte complète. C'est un point que Keria.tech traite comme un critère de conception dès le départ: ses plateformes sur mesure sont pensées avec la scalabilité comme exigence technique, pas comme option ajoutée après coup.
Quelles questions poser à un éditeur avant de contractualiser?
Avant de retenir une solution de détection fraude documentaire, il est utile de demander comment le système gère les documents étrangers ou les formats rares, comment sont documentées les décisions pour un audit réglementaire, et quel est le délai moyen pour intégrer un nouveau type de document dans le référentiel de vérification. Ces questions révèlent souvent mieux la maturité réelle d'un éditeur qu'une simple démonstration commerciale sur des cas d'usage standards.
Quel retour sur investissement attendre d'une solution de détection de fraude documentaire?
Le retour sur investissement d'une détection fraude documentaire se mesure sur trois axes concrets: pertes évitées, temps de conformité gagné, et fiabilité des décisions de crédit en aval.
Le mécanisme le plus direct reste la réduction des pertes en capital. Chaque dossier frauduleux intercepté avant le décaissement évite non seulement la perte du montant prêté, mais aussi les frais de recouvrement, les procédures contentieuses et le temps des équipes juridiques mobilisées ensuite. Un faux avis d'imposition ou un relevé bancaire falsifié qui passe entre les mailles du filet ne coûte pas seulement le capital engagé, il génère des mois de procédure pour tenter de récupérer une fraction de la somme, souvent sans succès.
Un second levier, plus indirect mais tout aussi mesurable, tient à la qualité des données transmises au scoring crédit. Un document authentifié en amont limite les erreurs d'appréciation du risque en aval: revenus surestimés, charges dissimulées, identité usurpée qui fausse l'historique de solvabilité. Une banque régionale qui fiabilise ses données d'entrée réduit mécaniquement le taux d'incidents de paiement liés à des dossiers mal évalués, ce qui améliore la qualité globale du portefeuille de prêts sans nécessiter de durcir les critères d'octroi pour tous les emprunteurs.
Quels sont les cas d'usage concrets d'une implémentation réussie?
Le cas le plus fréquent concerne les équipes conformité qui contrôlaient manuellement chaque pièce justificative avant d'automatiser cette étape. Une banque ou un notaire qui reçoit des dizaines de dossiers par semaine, bulletins de salaire, avis d'imposition, RIB, voit ses collaborateurs passer un temps significatif à comparer polices de caractères, alignements et cachets à l'œil nu. En automatisant cette vérification, le temps consacré au contrôle manuel diminue, et les équipes se recentrent sur les dossiers signalés comme suspects plutôt que sur un contrôle systématique de premier niveau. C'est exactement ce type de gain opérationnel que Keria Tech vise en concevant des outils calibrés sur le processus documentaire réel de chaque établissement, plutôt qu'une solution générique plaquée sur un workflow existant.
Comment quantifier la réduction des pertes liées à la fraude?
En interne, le calcul reste simple à poser: comparer le coût de la solution au montant des pertes évitées et au temps de traitement récupéré sur une période donnée. Une direction des risques peut suivre le nombre de dossiers signalés, le nombre confirmés frauduleux, et estimer la perte moyenne qu'aurait représenté leur passage en portefeuille. Sans disposer de statistique sectorielle universelle sur ce ratio, chaque établissement peut construire son propre indicateur à partir de son historique de sinistres documentaires.
Le bénéfice réputationnel complète ce calcul financier. Une institution capable de démontrer un contrôle documentaire fiable renforce sa position face aux régulateurs et rassure ses partenaires financiers, un actif difficile à chiffrer mais qui pèse dans la durée.
Frequently Asked Questions
La détection de fraude documentaire remplace-t-elle le contrôle humain?
Non, elle traite les cas simples et signale les anomalies, mais l'analyste reste décisionnaire sur les cas ambigus. L'algorithme trie et priorise les dossiers suspects à grande échelle, ce qui libère du temps pour que vos équipes se concentrent sur les vérifications complexes et les décisions finales. La supervision humaine reste indispensable pour la conformité réglementaire et la gestion des faux positifs.
Combien de temps faut-il pour qu'une solution de détection analyse un document?
L'analyse automatisée d'un document prend généralement quelques secondes, contre plusieurs minutes pour un contrôle manuel. Le temps exact dépend du type de document, de sa qualité d'image et du nombre de vérifications croisées effectuées par l'outil avant de générer une alerte.
Une petite structure financière peut-elle se permettre une solution de détection de fraude documentaire?
Oui, une solution sur mesure et calibrée sur vos volumes réels reste accessible sans nécessiter une refonte complète du système d'information. Contrairement aux plateformes standardisées imposant des licences dimensionnées pour de grands groupes, Keria.tech conçoit des outils adaptés à l'échelle réelle d'une banque régionale ou d'une agence, avec un déploiement progressif qui limite l'investissement initial.
Quelle est la différence entre vérification d'identité et détection de fraude documentaire?
La vérification d'identité confirme qu'une personne est bien celle qu'elle prétend être, tandis que la détection de fraude documentaire analyse l'authenticité physique et structurelle du document lui-même [2]. Les deux se complètent: un document peut être authentique mais porté par un usurpateur, ou au contraire falsifié tout en portant les vraies informations du titulaire. Une stratégie solide combine les deux contrôles.
Quels indicateurs suivre pour évaluer la performance d'une solution de détection fraude documentaire dans la durée?
Trois indicateurs sont particulièrement utiles: le taux de dossiers signalés confirmés frauduleux, le taux de faux positifs nécessitant une intervention humaine inutile, et le temps moyen de traitement d'un dossier avant et après déploiement. Suivis mensuellement, ces indicateurs permettent d'ajuster les seuils d'alerte et de justifier, en interne, la pertinence continue de l'outil face à l'évolution des tentatives de fraude.
Conclusion
La détection de fraude documentaire n'est plus une option pour les banques, agences, promoteurs et notaires confrontés à des dossiers de plus en plus falsifiés avec des outils accessibles au grand public [5]. Trois priorités ressortent: combiner contrôles automatisés et expertise humaine, cibler les signaux d'alerte propres à chaque type de document, et choisir un outil calibré sur vos volumes réels plutôt qu'une plateforme surdimensionnée. Keria.tech conçoit ce type d'outil sur mesure, intégré à vos processus existants sans refonte lourde du système d'information. Prochaine étape concrète: auditez vos trois derniers dossiers rejetés pour anomalie documentaire et identifiez le point de contrôle qui aurait pu l'intercepter plus tôt.
Sources & References
- Lutte contre la fraude documentaire et l'usurpation d'identité | Luminess
- Signicat - Fraude documentaire: définition et conseils pour…
- Détection de la fraude documentaire en entreprise: solutions, guide
- Comment détecter et éviter la fraude documentaire?
- Fraude documentaire: Guide ultime
Contenu éditorial à portée informative, sans valeur contractuelle. Keria est courtier en opérations de banque et en services de paiement (COBSP), immatriculé à l'ORIAS sous le n° 26005901 (orias.fr).