Keria
L'automatisation de la lutte anti-blanchiment permet à une étude notariale de vérifier l'identité des clients, croiser les listes de sanctions et tracer les flux financiers sans mobiliser des heures de travail manuel sur chaque dossier. La lutte anti-blanchiment notaire s'appuie ainsi sur un logiciel dédié qui centralise la collecte des pièces justificatives, déclenche des alertes automatiques sur les profils à risque et conserve un historique horodaté exploitable en cas de contrôle. Résultat: moins d'erreurs humaines, des délais de traitement réduits, et une étude qui reste conforme même avec une équipe de conformité restreinte.
Qu'est-ce que la lutte anti-blanchiment automatisée pour un notaire?
La lutte anti-blanchiment notaire consiste à confier à un logiciel les vérifications d'identité, de sanctions et de flux financiers que la réglementation impose déjà, sans changer la nature de l'obligation, seulement sa méthode d'exécution.
Les obligations LCB-FT ne sont pas nouvelles: vigilance à l'égard des clients, identification du bénéficiaire effectif, déclaration de soupçon auprès de Tracfin existent depuis des années dans le code monétaire et financier. Ce qui change, c'est l'outil qui les exécute. Un notaire qui contrôlait autrefois une pièce d'identité, une provenance de fonds ou une structure sociétaire à la main délègue désormais une partie de ce travail à un système qui croise automatiquement les bases de données.
Le processus manuel classique repose sur des vérifications ponctuelles: collecte de documents papier au début du dossier, contrôle unique lors de la signature, archivage physique difficile à retrouver en cas de contrôle. Le processus automatisé fonctionne différemment. Il surveille en continu, un client peut apparaître sur une liste de sanctions six mois après la signature d'un acte, et un système connecté le détecte alors qu'un dossier papier resterait muet. Les alertes en temps réel remplacent les relectures a posteriori, et l'historique horodaté remplace les classeurs.
Cette bascule devient nécessaire pour une raison simple: le volume de dossiers traités par une étude augmente, tandis que les montages financiers derrière chaque transaction immobilière ou chaque société se complexifient, sociétés civiles, structures étrangères, financements croisés. Le Groupe d'Action Financière a d'ailleurs souligné le rôle central du système notarial dans la détection du blanchiment, en pointant l'intérêt de bases de données consultables sur la propriété effective [3]. Un contrôle manuel, aussi rigoureux soit-il, atteint vite ses limites face à ce volume et cette complexité, ce qui explique pourquoi la lutte anti-blanchiment notaire évolue aujourd'hui vers des dispositifs assistés par logiciel.
En quoi les obligations LCB-FT du notaire diffèrent des autres professions réglementées
Le notaire est un professionnel assujetti au même titre qu'un avocat, un expert-comptable ou un agent immobilier, mais il intervient à un moment précis et incontournable de la transaction: la signature de l'acte authentique. Cette position de passage obligé, propre aux professions dites "gatekeepers" [1], concentre chez lui une responsabilité de vérification que d'autres intervenants n'assument qu'en partie. Ce n'est pas ici l'objet d'un comparatif juridique détaillé entre professions, mais cette place particulière explique pourquoi l'automatisation de la conformité prend un relief spécifique dans une étude notariale.
Pourquoi la lutte anti-blanchiment notaire concerne aussi les petites structures
On pense parfois que la lutte anti-blanchiment notaire ne concerne que les grandes études urbaines traitant des dossiers complexes à fort enjeu financier. En réalité, une petite étude rurale peut tout autant être exposée: une succession impliquant un héritier résidant à l'étranger, une vente de terrain agricole financée par un montage familial opaque, ou une donation entre personnes sans lien de parenté apparent suffisent à déclencher les mêmes obligations de vigilance qu'une transaction immobilière urbaine de grande valeur. La taille de l'étude ne réduit donc pas le périmètre réglementaire, elle réduit simplement les ressources disponibles pour y répondre, d'où l'intérêt de l'automatisation.
Comment automatiser les workflows de conformité en étude notariale?
Automatiser la lutte anti-blanchiment notaire consiste à connecter vérification d'identité, criblage des listes et scoring de risque en une chaîne continue, sans ressaisie manuelle entre chaque étape.
Concrètement, trois mécanismes remplacent les tâches répétitives qui occupent aujourd'hui vos collaborateurs. La vérification d'identité s'appuie sur la lecture automatique des pièces, carte d'identité, passeport, justificatif de domicile, avec un contrôle de cohérence croisé entre les données extraites et celles déclarées par le client. Un écart entre le nom figurant sur le titre de propriété et celui du document d'identité, par exemple, remonte instantanément sans qu'un clerc ait besoin de comparer les deux documents ligne par ligne.
Le criblage des listes de sanctions et des personnes politiquement exposées (PPE) suit la même logique. Plutôt que de consulter manuellement plusieurs bases à chaque nouveau dossier, une tâche que peu d'études répètent avec la même rigueur sur la durée, le système interroge automatiquement les référentiels à jour et signale toute correspondance, y compris les alertes tardives quand une personne déjà cliente devient PPE en cours de mandat.
Quels sont les principaux défis de conformité pour une étude aux ressources limitées
Les études notariales de taille modeste manquent souvent de trois ressources: du temps dédié, un budget conformité isolé, et un collaborateur formé spécifiquement aux obligations AML. Le GAFI rappelle que les notaires occupent une position de vigilance de premier plan dans le dispositif de lutte contre le blanchiment [3], une responsabilité difficile à assumer avec constance quand la conformité repose sur la disponibilité d'une seule personne en parallèle de son activité notariale courante.
L'automatisation ne supprime pas l'obligation réglementaire, mais elle réduit la charge de traitement des dossiers à faible risque pour concentrer le temps humain là où il compte.
Comment l'automatisation réduit le risque de signaux d'alerte manqués
Un système de scoring de risque hiérarchise automatiquement les dossiers selon des critères objectifs, origine des fonds, profil du client, nature de la transaction, et isole les cas ambigus qui méritent un examen approfondi. Les dossiers standards, correctement documentés, avancent sans mobiliser l'attention d'un clerc à chaque étape.
Cette hiérarchisation limite un risque structurel: la dépendance à la vigilance individuelle. Un collaborateur fatigué, en sous-effectif ou face à un volume de dossiers élevé peut laisser passer un signal faible. Un moteur de règles appliqué systématiquement à chaque dossier ne connaît pas cette variabilité, il applique les mêmes critères de détection à chaque instant, sur chaque instrumentaire. Keria.tech conçoit ce type de plateforme sur mesure pour les études notariales, en intégrant lecture documentaire, criblage automatisé et scoring dans un même outil pensé pour réduire la charge opérationnelle sans complexifier le poste de travail des collaborateurs.
Quelle feuille de route pour déployer la lutte anti-blanchiment notaire dans une petite ou moyenne étude?
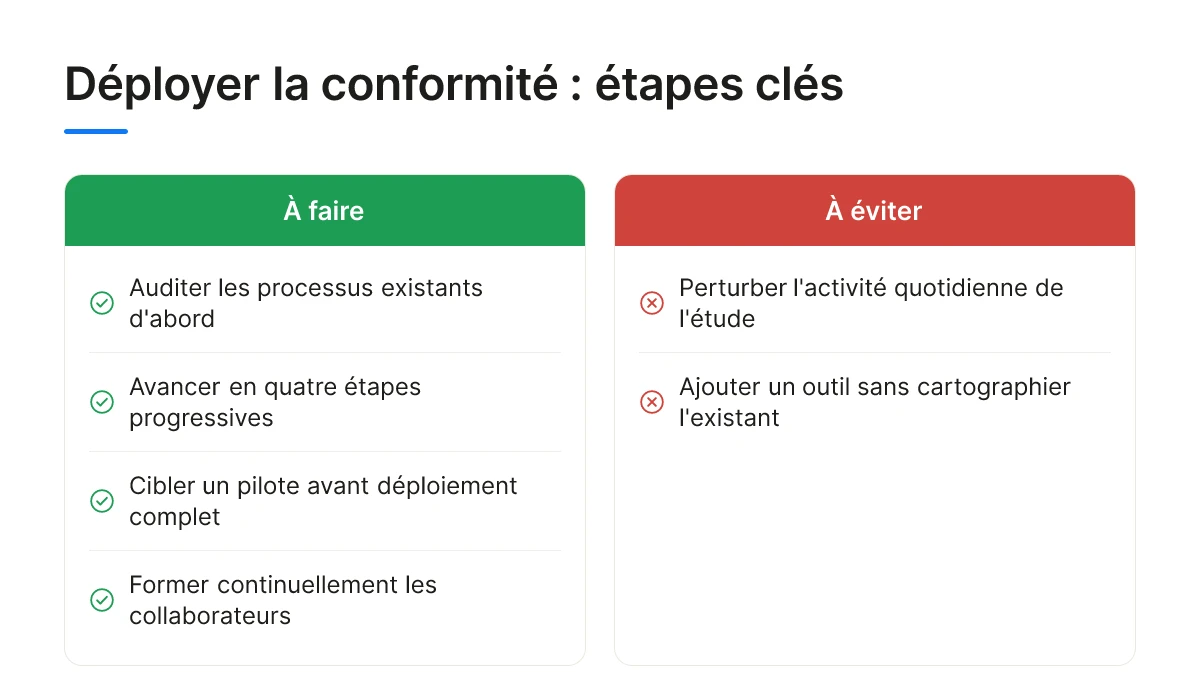
Une feuille de route réaliste avance en quatre étapes: audit des processus, pilote ciblé, déploiement progressif, puis formation continue des collaborateurs. Cette progression évite de perturber l'activité quotidienne de l'étude tout en construisant une lutte anti-blanchiment notaire durable et vérifiable.
Étape 1: auditer les processus existants
Avant d'ajouter un outil, il faut cartographier ce qui existe déjà. Qui vérifie l'identité des parties, qui documente l'origine des fonds, où sont stockés les justificatifs, combien de temps prend chaque vérification manuelle. Cet audit révèle souvent des pratiques hétérogènes selon les collaborateurs, un risque en soi lors d'un contrôle.
Étape 2: choisir un périmètre pilote
Plutôt que de digitaliser tous les actes en même temps, mieux vaut prioriser les dossiers à plus fort risque: transactions immobilières de montant élevé, montages impliquant des sociétés civiles ou des acquéreurs étrangers, ventes avec financement complexe. Ces actes concentrent l'essentiel de l'exposition réglementaire et servent de terrain d'essai pour valider un outil avant de l'étendre à l'ensemble de l'étude.
Étape 3: déployer progressivement
Une fois le pilote validé sur quelques mois, l'outil s'étend aux autres catégories d'actes par vagues successives. Cette montée en charge progressive limite les erreurs de paramétrage et laisse le temps aux équipes d'ajuster leurs habitudes de travail.
Étape 4: former les collaborateurs
Un outil de screening ou de vérification documentaire ne vaut que par la rigueur de son usage. La formation doit couvrir non seulement la manipulation technique, mais aussi la compréhension des critères de risque, pourquoi tel dossier déclenche une alerte, quelles pièces complémentaires demander.
Comment une petite étude peut rivaliser avec de plus grandes structures sur la conformité
Une petite structure n'a pas besoin de recruter un service conformité pour atteindre un niveau comparable à celui d'une grande étude, elle peut s'appuyer sur des outils mutualisés qui automatisent le filtrage des listes de sanctions, l'analyse de risque et l'archivage documentaire [2]. Chez Keria Tech, cette logique se traduit par des plateformes sur mesure calibrées sur le volume réel de l'étude: pas de licence surdimensionnée, pas de fonctionnalités inutilisées, mais une architecture pensée pour évoluer avec l'activité.
Sur le plan budgétaire, trois niveaux existent. Une option budget-friendly couvre le filtrage automatisé de base et l'archivage numérique, suffisant pour une étude à faible volume de dossiers à risque. Un niveau mid-range ajoute l'analyse de risque paramétrable et l'intégration aux logiciels métier existants. Une option premium, plutôt réservée aux études traitant un volume important de transactions complexes, inclut un accompagnement humain et des audits réguliers, à l'image de ce que proposent certains éditeurs spécialisés [2].
Comment détecter et signaler une opération suspecte grâce aux outils numériques?
Un outil de détection croise automatiquement les données d'un dossier, origine des fonds, structure juridique, profil des parties, et signale les écarts qui justifient un examen approfondi. La lutte anti-blanchiment notaire repose sur cette capacité à faire remonter, sans attendre une relecture manuelle complète, les points qui méritent votre attention.
Concrètement, une alerte automatique se déclenche quand un virement provient d'un compte situé dans une juridiction à risque, quand le montant apporté en numéraire dépasse le seuil habituel pour ce type de transaction, ou quand un montage juridique fait intervenir une société écran sans activité identifiable. Un prêt intra-familial injustifié, un prix de vente très éloigné de l'estimation du marché local, ou un acheteur qui règle cash une part disproportionnée du bien sont d'autres schémas que ces systèmes repèrent en confrontant les données déclarées aux référentiels externes.
Quels signaux d'alerte surveiller dans les transferts de propriété et les successions
Les transferts de propriété, les successions et les donations concentrent une part importante des vigilances renforcées, car ils impliquent souvent plusieurs parties, des flux de fonds complexes et parfois des bénéficiaires résidant à l'étranger. Un outil numérique compare les informations du dossier, liens de parenté déclarés, valeur des biens transmis, historique des transactions antérieures du client, pour repérer les incohérences qu'un examen isolé pourrait manquer. Une donation démesurée entre parties sans lien familial apparent, ou une succession où l'origine du patrimoine transmis reste floue, déclenche typiquement ce type de signal.
Ces mécanismes s'appuient sur la même logique que les outils de criblage et de vérification décrits dans les solutions AML destinées aux professions assujetties, qui automatisent l'analyse de risque et la documentation associée [2]. Le Groupe d'Action Financière a d'ailleurs souligné que les systèmes centralisés de vigilance permettent aux autorités et aux professionnels de croiser plus efficacement les données de propriété effective [3].
Une fois une alerte levée, la plateforme centralise l'ensemble de la piste d'audit, pièces collectées, échanges avec le client, justificatifs d'origine des fonds, dans un dossier structuré. Cette traçabilité facilite la rédaction d'une déclaration de soupçon auprès de Tracfin, car elle évite de reconstituer manuellement la chronologie des vérifications effectuées.
L'outil signale, mais ne décide pas. La qualification finale d'une opération suspecte reste un jugement professionnel du notaire, qui évalue le contexte, interroge le client si nécessaire, et engage sa responsabilité en cas de déclaration. Keria Tech conçoit ce type de plateforme pour que la détection assistée réduise le temps de vérification sans jamais remplacer l'appréciation humaine sur laquelle repose la déclaration.
Quels outils technologiques répondent aux besoins de la lutte anti-blanchiment notariale?
Un outil efficace pour la lutte anti-blanchiment notaire combine cinq fonctions techniques précises et s'interface directement avec le logiciel de gestion déjà utilisé par l'étude. Le choix ne se limite pas à comparer des tableaux de fonctionnalités: il engage la manière dont l'étude organise durablement sa conformité.
Quelles fonctionnalités prioriser lors de l'évaluation d'un logiciel de conformité
Cinq blocs fonctionnels méritent un examen attentif avant tout choix d'outil.
- Vérification d'identité: contrôle automatisé des pièces d'identité et rapprochement avec les bases officielles, pour réduire le temps passé sur chaque dossier client.
- Criblage automatique: recoupement des parties à l'acte avec les listes de sanctions internationales et les bases de personnes politiquement exposées, mis à jour en continu plutôt qu'à intervalles manuels.
- Scoring de risque: notation objective du dossier selon des critères définis (origine des fonds, profil du client, nature de la transaction), qui structure la vigilance renforcée exigée sur les opérations sensibles [2].
- Archivage horodaté: conservation des justificatifs et des décisions prises, consultable en cas de contrôle.
- Génération de rapports: production de synthèses exploitables pour la déclaration de soupçon ou pour l'audit interne, sans reconstruction manuelle du dossier.
Ces fonctions rejoignent les catégories d'outils déjà identifiées pour les professions dites "gatekeepers", avocats, agents immobiliers, experts-comptables, confrontées aux mêmes obligations de vigilance [1].
Comment un outil de conformité s'intègre au logiciel notarial existant
L'intégration repose sur des échanges de données automatisés entre le module de conformité et le logiciel métier de l'étude, sans double saisie. Concrètement, les informations collectées lors de l'ouverture d'un dossier, identité des parties, origine des fonds, nature de l'acte, circulent directement du système de gestion vers le module de criblage et de scoring. Cette interopérabilité évite qu'un clerc ressaisisse manuellement les mêmes données dans deux outils distincts, une source connue d'erreurs et de retard.
Le choix entre un outil existant et une solution développée sur mesure dépend de la structure de l'étude. Un outil standard convient quand les processus de l'étude sont proches de ceux du marché. Une solution sur mesure s'impose quand l'étude gère des volumes ou des typologies de dossiers spécifiques que les outils génériques couvrent mal. Keria.tech conçoit ce type de connecteur, en s'appuyant sur l'architecture du CRM notaire déjà en place, pour que la conformité s'inscrive dans la stratégie de digitalisation globale de l'étude plutôt que de fonctionner en silo.
Comment mesurer l'efficacité d'un dispositif de lutte anti-blanchiment notaire une fois déployé
Une fois l'outil en place, quelques indicateurs simples permettent de vérifier que la lutte anti-blanchiment notaire fonctionne réellement au quotidien plutôt que de rester un projet théorique. Le temps moyen de traitement d'un dossier standard, le nombre d'alertes traitées par semaine, le délai entre la détection d'un signal et la décision du notaire, ou encore la part de dossiers nécessitant une intervention humaine approfondie constituent des repères utiles. Un suivi régulier de ces indicateurs permet d'ajuster les seuils de scoring, d'identifier les faux positifs récurrents et de vérifier que la charge de travail réellement transférée aux collaborateurs correspond aux gains attendus lors du déploiement.
Frequently Asked Questions
Quelles sont les principales mises à jour réglementaires de la LCB-FT pour les notaires depuis 2024?
Les autorités renforcent surtout l'exigence de traçabilité des bénéficiaires effectifs et l'analyse fondée sur le risque, dans la continuité des lignes directrices du GAFI [3]. Le GAFI avait déjà souligné dès 2019 l'importance des bases de données sur la propriété effective, à l'image du modèle espagnol cité en exemple [3]. Concrètement, les études notariales doivent documenter chaque vérification, pas seulement la réaliser, sous peine de manquement lors d'un contrôle.
Comment un outil de conformité s'intègre-t-il à un logiciel de gestion notariale déjà en place?
Un outil bien conçu se connecte au dossier client existant sans dupliquer la saisie ni exiger un changement d'environnement de travail. L'intégration passe généralement par une interface entre le système de gestion des actes et le module de vérification, pour que le contrôle LCB-FT s'exécute au fil du dossier plutôt qu'en tâche séparée.
Une petite étude notariale peut-elle automatiser sa conformité sans recruter de personnel dédié?
Oui, l'automatisation vise justement à éviter le recrutement d'un poste conformité à temps plein dans les structures de petite taille. Les tâches répétitives, collecte de pièces, contrôle des listes de sanctions, archivage des justificatifs, peuvent être prises en charge par un outil, laissant au notaire le soin d'analyser les seuls dossiers signalés comme atypiques.
Quels signaux doivent alerter un notaire lors d'une donation ou d'une succession suspecte?
Une origine de fonds impossible à justifier clairement ou un montage impliquant des sociétés écrans doit déclencher une vigilance renforcée. D'autres signaux comptent aussi: un lien familial invoqué mais non documenté, une précipitation inhabituelle du client, ou des versements fractionnés sans logique patrimoniale apparente. Ces situations exigent une analyse approfondie avant la signature de l'acte.
Combien de temps faut-il pour déployer un dispositif complet de lutte anti-blanchiment notaire?
La durée dépend surtout de la taille du périmètre pilote et de la complexité des dossiers traités, mais une démarche progressive s'étale généralement sur plusieurs mois: audit initial, test sur un périmètre restreint, puis extension par vagues. Une étude qui avance étape par étape, sans vouloir tout digitaliser en même temps, réduit le risque d'erreurs de paramétrage et facilite l'adhésion des collaborateurs.
Conclusion
La conformité LCB-FT ne se joue plus seulement dans la rigueur du notaire, mais dans la qualité des outils qui l'accompagnent. Trois priorités ressortent: documenter systématiquement l'origine des fonds, automatiser la collecte et le contrôle des pièces répétitives, et concentrer l'analyse humaine sur les dossiers réellement atypiques. Keria.tech conçoit des outils sur mesure qui s'intègrent au logiciel de gestion notariale existant, sans imposer de refonte complète du système d'information. Une prochaine étape concrète: cartographiez les trois tâches LCB-FT les plus chronophages de votre étude cette semaine, puis évaluez lesquelles peuvent être automatisées en priorité.
Sources & References
- Digital Tools and Technology for AML Compliance in Gatekeeper Professions such as Lawyers, Accountants, Real Estate Agents, and Trust and Company Service Providers, AML Compliance | Arctic Intelligence
- AML compliance software for notaries | RegLab
- Le GAFI souligne le rôle du système notarial dans la lutte contre le blanchiment de capitaux - CNUE
Contenu éditorial à portée informative, sans valeur contractuelle. Keria est courtier en opérations de banque et en services de paiement (COBSP), immatriculé à l'ORIAS sous le n° 26005901 (orias.fr).