Keria
L'onboarding client numérique en banque désigne le processus digitalisé qui permet à un particulier ou une entreprise d'ouvrir un compte et de devenir client sans se déplacer en agence, en combinant vérification d'identité à distance, contrôles réglementaires automatisés et signature électronique. Il change la donne car il réduit un parcours qui prenait plusieurs jours à quelques minutes, tout en respectant les obligations KYC et LCB-FT. Pour la banque, cela signifie moins d'abandons en cours de souscription et un traitement plus fiable des dossiers de conformité.
Qu'est-ce que l'onboarding client bancaire et pourquoi est-ce stratégique pour les banques?
L'onboarding client bancaire désigne l'ensemble du parcours qui va de la demande d'ouverture de compte jusqu'à son activation, aujourd'hui piloté de bout en bout par des outils numériques. Ce parcours inclut la collecte des documents, la vérification d'identité, les contrôles réglementaires KYC et LCB-FT, puis la signature du contrat. Ce n'est plus une simple formalité administrative: c'est le premier test grandeur nature de la relation entre une banque et son futur client.
Un parcours long ou fragmenté pousse les prospects à abandonner avant la signature. C'est particulièrement vrai pour les PME, qui comparent souvent plusieurs banques en parallèle et retiennent celle qui répond le plus vite avec le moins de friction. Les délais d'attente figurent parmi les premières causes d'abandon en cours de souscription bancaire [2]. Une entreprise qui doit renvoyer trois fois le même justificatif ou attendre une semaine un rendez-vous en agence ira voir ailleurs, souvent chez un acteur digital qui a déjà supprimé ces étapes.
Quels sont les avantages concrets de l'onboarding digital pour les banques et leurs clients PME?
Pour une PME, l'avantage se mesure en temps gagné et en irritants supprimés: moins d'allers-retours documentaires, un interlocuteur unique qui suit le dossier de bout en bout, et une visibilité en temps réel sur l'avancement de la demande. Ce dernier point compte particulièrement pour un dirigeant de PME qui doit aussi gérer sa trésorerie et ne peut pas se permettre d'attendre sans information. Côté banque, chaque étape automatisée réduit le risque d'erreur de saisie et facilite la traçabilité exigée par les régulateurs.
Comment l'onboarding digital transforme-t-il l'expérience client et réduit-il les délais d'ouverture de compte?
Réduire les délais d'ouverture de compte améliore directement la première impression laissée au client, et cette première impression conditionne souvent la durée de la relation. Un dossier traité en quelques heures plutôt qu'en plusieurs jours signale une organisation compétente, ce qui rassure une entreprise sur la capacité de sa banque à l'accompagner ensuite au quotidien. C'est un argument de poids face à des banques traditionnelles qui s'appuient encore sur des processus dépassés pour l'intégration de leurs clients professionnels [5]. Digitaliser cette étape n'exige pas de refondre tout le système d'information: un outil ciblé sur le parcours d'ouverture de compte suffit souvent à produire un gain mesurable en quelques mois, ce qui explique pourquoi les banques régionales privilégient des solutions calibrées sur ce point précis plutôt qu'une transformation globale.
Comment fonctionne techniquement l'onboarding digital dans le secteur bancaire?
Un parcours d'onboarding client bancaire numérique enchaîne quatre briques techniques en quelques minutes: capture documentaire, extraction de données, vérification d'identité et signature électronique. Chaque étape s'exécute via des API qui communiquent entre elles, sans rupture de flux ni ressaisie manuelle par le client.
Le parcours démarre par la capture d'une pièce d'identité, carte nationale, passeport ou titre de séjour, photographiée depuis un smartphone ou un scanner d'agence. Un moteur d'OCR (reconnaissance optique de caractères) extrait automatiquement les champs pertinents: nom, date de naissance, numéro de document, date d'expiration. Cette extraction alimente directement le dossier client sans intervention d'un conseiller, ce qui réduit le temps de saisie et les erreurs de transcription.
Comment l'identification et la vérification d'identité fonctionnent-elles dans les solutions logicielles d'onboarding?
Les solutions logicielles croisent les données extraites avec des bases de référence, registres d'état civil, listes de documents volés ou falsifiés, bases sectorielles partagées, pour confirmer la validité du document en quelques secondes. Une étape de vérification de vivacité (liveness detection) demande ensuite au client de réaliser un mouvement facial devant sa caméra, afin de s'assurer qu'une personne réelle est présente et non une photo ou une vidéo préenregistrée. Cette étape limite les tentatives d'usurpation d'identité, un risque identifié comme l'un des facteurs de fraude les plus surveillés dans l'onboarding bancaire [2]. Une fois l'identité confirmée, la signature électronique valide juridiquement les documents contractuels, convention de compte, conditions générales, sans passage papier.
Quel rôle jouent les processus KYC et AML dans l'onboarding bancaire numérique?
Les contrôles KYC (connaissance du client) et AML (lutte anti-blanchiment) s'intègrent directement dans le flux de capture, sans étape manuelle séparée qui ralentirait le parcours. Le système vérifie automatiquement le client contre des listes de sanctions internationales, des bases de personnes politiquement exposées (PPE) et des historiques de risque, pendant que les autres briques du parcours s'exécutent. Cette intégration répond à une contrainte propre au secteur: la réglementation impose des contrôles stricts, mais les délais longs sont responsables d'une part importante des abandons de parcours [2].
L'architecture technique orchestre ces briques, identité, conformité, signature, comme un pipeline unique où chaque validation déclenche automatiquement l'étape suivante. C'est ce type d'architecture sur mesure que Keria.tech conçoit pour les banques régionales: une plateforme qui connecte capture documentaire, moteur de vérification et module de signature, livrant une décision d'ouverture de compte quasi instantanée sans recomposer l'ensemble du système d'information existant.
Quels sont les défis majeurs de l'onboarding bancaire et comment les surmonter?
Les trois obstacles principaux sont la tension conformité-fluidité, les abandons liés à des parcours mal conçus, et la fraude détectée trop tard. Résoudre les trois demande un paramétrage technique précis, pas un compromis sur la sécurité.
Comment gérer les exigences de conformité réglementaire (RGPD, LCB-FT) tout en optimisant l'expérience client?
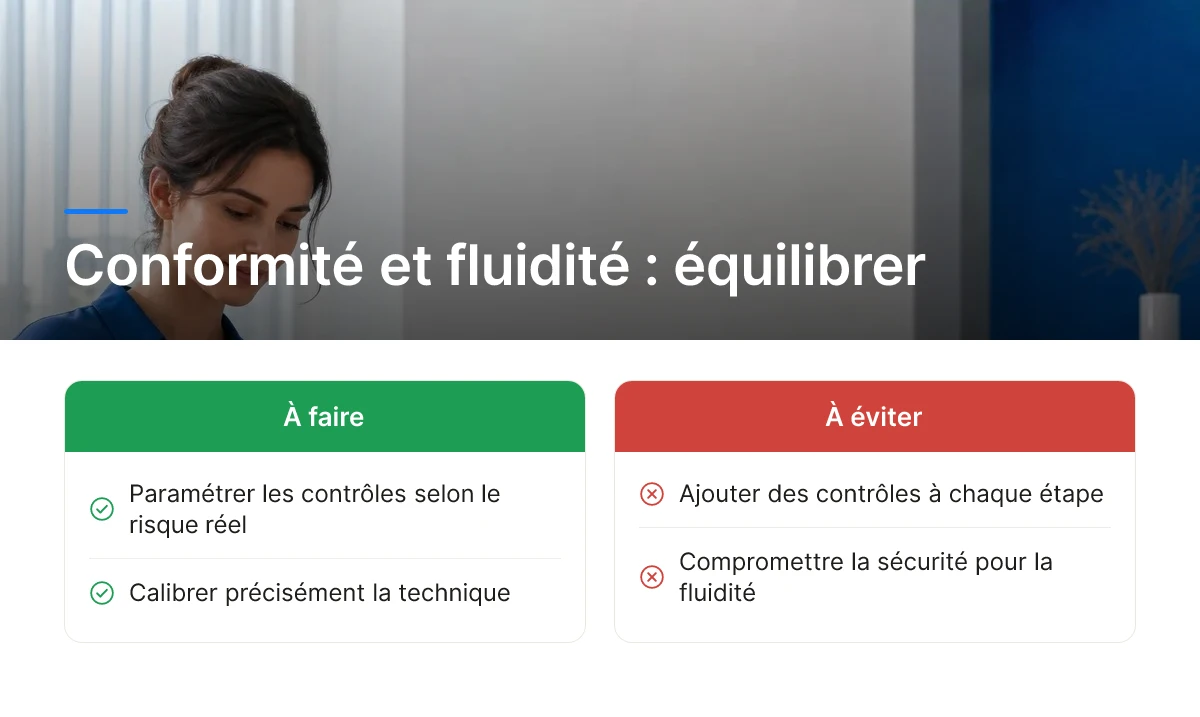
Le processus est soumis à une réglementation stricte (KYC, LCB-FT) qui le rend complexe à digitaliser, et beaucoup de banques répondent en ajoutant des contrôles à chaque étape plutôt qu'en les calibrant selon le risque réel du dossier [2]. Résultat: un client à faible risque traverse le même parcours qu'un dossier complexe, avec les mêmes vérifications redondantes.
La solution passe par un paramétrage intelligent des contrôles: ajuster la profondeur de vérification selon le profil du client, le type de produit demandé et les signaux de risque détectés en amont. Un onboarding client bancaire bien conçu ne supprime aucune obligation réglementaire, il évite de les empiler de façon uniforme. Chez Keria.tech, cette logique se traduit par des plateformes développées sur mesure autour des contraintes spécifiques de chaque établissement, plutôt qu'un outil générique appliqué sans distinction à tous les dossiers.
Comment réduire les taux d'abandon et les risques de fraude à chaque étape de l'onboarding?
L'impératif de rapidité est critique, car les délais longs sont responsables de la moitié des abandons de parcours [2]. Trois frictions concrètes expliquent ce chiffre: un nombre de champs à saisir disproportionné par rapport au produit demandé, des documents rejetés sans explication claire sur ce qu'il faut corriger, et l'absence de suivi visible du statut de la demande. Un client qui ne sait pas où en est son dossier abandonne, même si le traitement est en cours.
Sur la fraude, l'erreur fréquente est de concentrer les contrôles en fin de parcours, au moment de la validation finale. Une approche plus solide intègre la détection à chaque étape critique, vérification d'identité, analyse documentaire, signature, pour identifier une anomalie avant qu'elle ne se propage dans le dossier. Enfin, la transparence sur les données collectées et leur finalité renforce la confiance du client sans ajouter d'étape: expliquer pourquoi une pièce est demandée, à quoi elle sert, et combien de temps elle sera conservée réduit les hésitations sans ralentir la saisie.
Comment mettre en place une solution d'onboarding client bancaire efficace et conforme?
Un projet d'onboarding client bancaire réussi suit une méthode en quatre temps: audit du parcours actuel, priorisation des cas d'usage, déploiement pilote, puis mesure continue des résultats.
Quelles sont les étapes clés pour implémenter un onboarding digital réussi dans une institution bancaire?
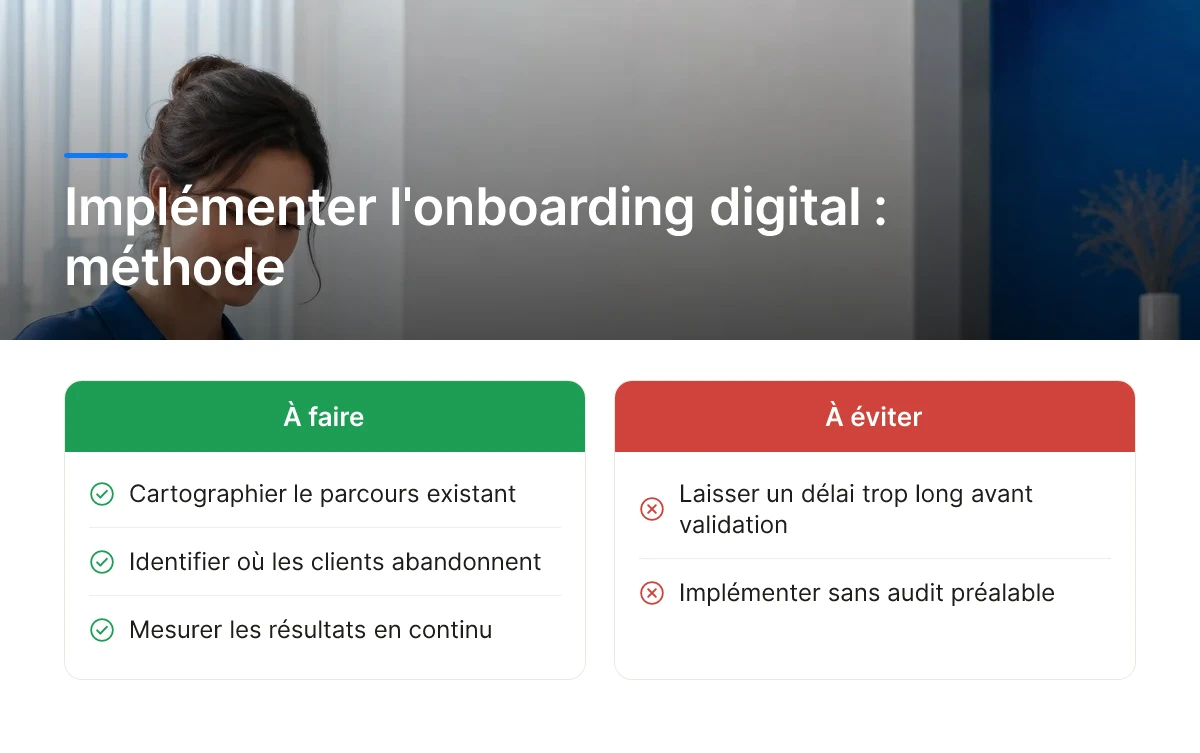
La première étape consiste à cartographier le parcours existant, étape par étape, pour identifier où les clients abandonnent réellement leur dossier. Un délai trop long entre la demande et la validation reste l'une des causes principales d'abandon du parcours [2]. Sans cette cartographie précise, impossible de savoir si le problème vient du formulaire, de la vérification d'identité ou de la validation manuelle en back-office.
Vient ensuite la priorisation des cas d'usage. L'onboarding d'un particulier n'a pas les mêmes exigences documentaires ni les mêmes points de friction qu'une PME, dont les besoins d'ouverture de compte restent souvent mal couverts par des processus pensés pour les particuliers [5]. Traiter les deux segments avec le même parcours revient à mal servir l'un des deux.
Le choix d'une architecture modulaire compte tout autant. Plutôt que de refondre l'ensemble du système d'information, une architecture qui s'insère par briques, vérification d'identité, signature électronique, contrôle KYC, permet d'avancer sans dépendre d'un chantier IT de plusieurs années. C'est l'approche que nous appliquons chez Keria.tech: concevoir des plateformes calibrées sur le processus exact à digitaliser, sans imposer de refonte totale du SI existant.
Un déploiement progressif, testé sur un segment de clientèle limité avant généralisation, permet d'ajuster les règles de conformité KYC/AML sans exposer l'ensemble de la banque à un risque réglementaire. Ce pilote sert aussi à calibrer les seuils de détection de fraude avant la mise en production complète.
Comment mesurer le succès d'une solution d'onboarding: quels KPIs et résultats concrets attendre?
Quatre indicateurs suffisent à évaluer un parcours d'onboarding client bancaire: le taux de complétion du parcours, le délai moyen d'ouverture de compte, le taux de rejet de dossiers pour non-conformité, et la satisfaction déclarée par les nouveaux clients. Ces chiffres doivent être suivis dès le pilote, puis comparés après généralisation pour objectiver le gain réel.
Aucun de ces résultats ne tient sans une collaboration étroite entre les équipes conformité, IT et expérience client dès la phase de conception. Un parcours rapide mais non conforme expose la banque à un risque réglementaire; un parcours conforme mais lent pousse les clients vers la concurrence.
Quelles technologies et outils utiliser pour automatiser l'onboarding bancaire?
Trois briques technologiques combinées produisent des résultats mesurables: la capture intelligente de documents, l'automatisation des tâches répétitives et l'analyse des processus pour cibler les investissements.
Quel rôle jouent l'hyperautomatisation, la RPA et le Process Mining dans l'optimisation de l'onboarding?
L'hyperautomatisation associe l'Intelligent Document Processing (IDP), la RPA (Robotic Process Automation) et le Process Mining pour couvrir toute la chaîne de traitement d'un dossier, de la réception des pièces justificatives jusqu'à la décision finale [2]. L'IDP lit et extrait automatiquement les données d'une pièce d'identité, d'un justificatif de domicile ou d'un relevé de compte, là où un agent devait auparavant les ressaisir manuellement.
La RPA prend le relais sur les tâches répétitives: transfert des données extraites vers le système bancaire, déclenchement des contrôles KYC, envoi des notifications au client. Chacune de ces briques répond directement à un défi identifié plus haut, délais de traitement, charge de conformité, gestion des dossiers incomplets [2].
Le Process Mining joue un rôle différent, souvent négligé. Il analyse les traces numériques laissées par chaque dossier dans le système d'information pour repérer objectivement où les délais s'accumulent, validation manuelle, allers-retours avec le client, contrôle de conformité surchargé [2]. Cette étape de diagnostic précède l'investissement technologique plutôt que de le suivre: une banque régionale qui automatise sans avoir localisé son vrai goulot d'étranglement risque de digitaliser un maillon qui n'était pas le problème.
Comment choisir la bonne solution d'onboarding: critères de sélection et cas d'usage réels?
Quatre critères déterminent la pertinence d'une solution d'onboarding client bancaire pour une institution donnée, au-delà des fonctionnalités affichées.
- Capacité d'intégration: la solution doit se connecter à votre cœur bancaire existant (Temenos, Sopra Banking Software ou système propriétaire) sans exiger une refonte complète du SI.
- Conformité réglementaire: les référentiels KYC, LCB-FT et DORA doivent être natifs dans l'outil, pas ajoutés a posteriori.
- Évolutivité: la plateforme doit pouvoir couvrir demain le crédit immobilier ou l'entrée en relation professionnelle, pas uniquement l'ouverture de compte particulier.
- Accompagnement au déploiement: un partenaire technique qui reste présent après la mise en production, pour ajuster les règles métier au fil des retours terrain.
Le choix se raisonne par palier plutôt que par fournisseur: une solution modulaire pour traiter un point de friction précis, une offre mid-range pour couvrir plusieurs étapes du parcours, ou une plateforme d'envergure pour une refonte globale. Keria.tech conçoit ce type d'outil sur mesure, calibré sur le processus réel de la banque plutôt que sur un standard générique, une approche qui évite le sur-dimensionnement technologique et la licence imposée.
Frequently Asked Questions
L'onboarding digital est-il obligatoire pour toutes les banques en France?
Non, aucun texte n'impose la digitalisation complète de l'onboarding, mais les exigences KYC et LCB-FT s'appliquent quel que soit le canal choisi. Une banque peut légalement garder un parcours en agence, à condition qu'il respecte les mêmes contrôles d'identité et de vigilance. Dans les faits, la pression concurrentielle des néobanques rend le passage au digital difficile à éviter pour rester attractif.
Combien de temps prend un onboarding client bancaire entièrement digital?
Un onboarding digital bien conçu prend généralement entre 5 et 15 minutes pour un client particulier avec un dossier simple. Les délais s'allongent pour les profils PME ou les dossiers nécessitant des vérifications complémentaires. Le temps de traitement dépend surtout de l'automatisation des contrôles documentaires et de la vérification d'identité en amont.
L'onboarding digital est-il aussi sécurisé qu'un onboarding en agence?
Un onboarding digital bien conçu peut être plus sécurisé qu'un parcours en agence, car il croise systématiquement plusieurs sources de vérification. Les outils de vérification d'identité automatisée détectent des anomalies documentaires qu'un œil humain peut manquer, comme des falsifications numériques sophistiquées. La sécurité dépend cependant entièrement de la qualité technique de la solution déployée, pas du canal en lui-même.
Quelle est la différence entre onboarding digital et signature électronique?
La signature électronique n'est qu'une étape de l'onboarding digital, pas son équivalent. L'onboarding couvre l'ensemble du parcours: vérification d'identité, collecte documentaire, contrôles KYC/AML et ouverture du compte. La signature électronique intervient uniquement à la fin, pour valider contractuellement l'accord entre la banque et le client.

Conclusion
Un onboarding client bancaire réussi repose sur trois choix concrets: automatiser les contrôles documentaires sans sacrifier la conformité KYC/AML, mesurer les points d'abandon réels de votre parcours actuel, et éviter la refonte complète du système d'information au profit d'une solution ciblée sur le point de friction identifié. C'est cette dernière approche, un outil calibré sur votre processus existant plutôt qu'une plateforme générique imposée, qui produit des résultats mesurables en quelques mois. Prochaine étape concrète: cartographiez votre parcours d'ouverture de compte actuel, identifiez l'étape où vous perdez le plus de clients, et évaluez avec Keria.tech si un développement sur mesure peut la résoudre sans toucher au reste de votre SI.
Sources & References
- L’hyperautomatisation au service de l’onboarding client bancaire: rapidité, conformité et expérience optimisée | Archimag
- Onboarding digital pour PME: une nouvelle approche bancaire
Contenu éditorial à portée informative, sans valeur contractuelle. Keria est courtier en opérations de banque et en services de paiement (COBSP), immatriculé à l'ORIAS sous le n° 26005901 (orias.fr).